


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
미국 주요 빅테크 기업들의 3분기 실적이 다음주에 집중되어 있는데요. 테슬라와 메타는 이번주에 이미 실적 발표를 하였구요.
다음주에는 알파벳, 마이크로소프트, 아마존 등의 3분기 실적 발표가 기다리고 있구요. 최고가를 경신하고 있는 애플은 11월 2일 실적발표가 예정되어 있습니다.
이에 '26년 3분기 빅테크 주요 기업 실적 일정 및 전망. 알파벳·MS·아마존·애플 등 EPS 예상치' 관련하여 알아보도록 하겠습니다.
미국 빅테크 3분기 실적 결과와 전망
01. 3분기 실적에 대한 주요 관점
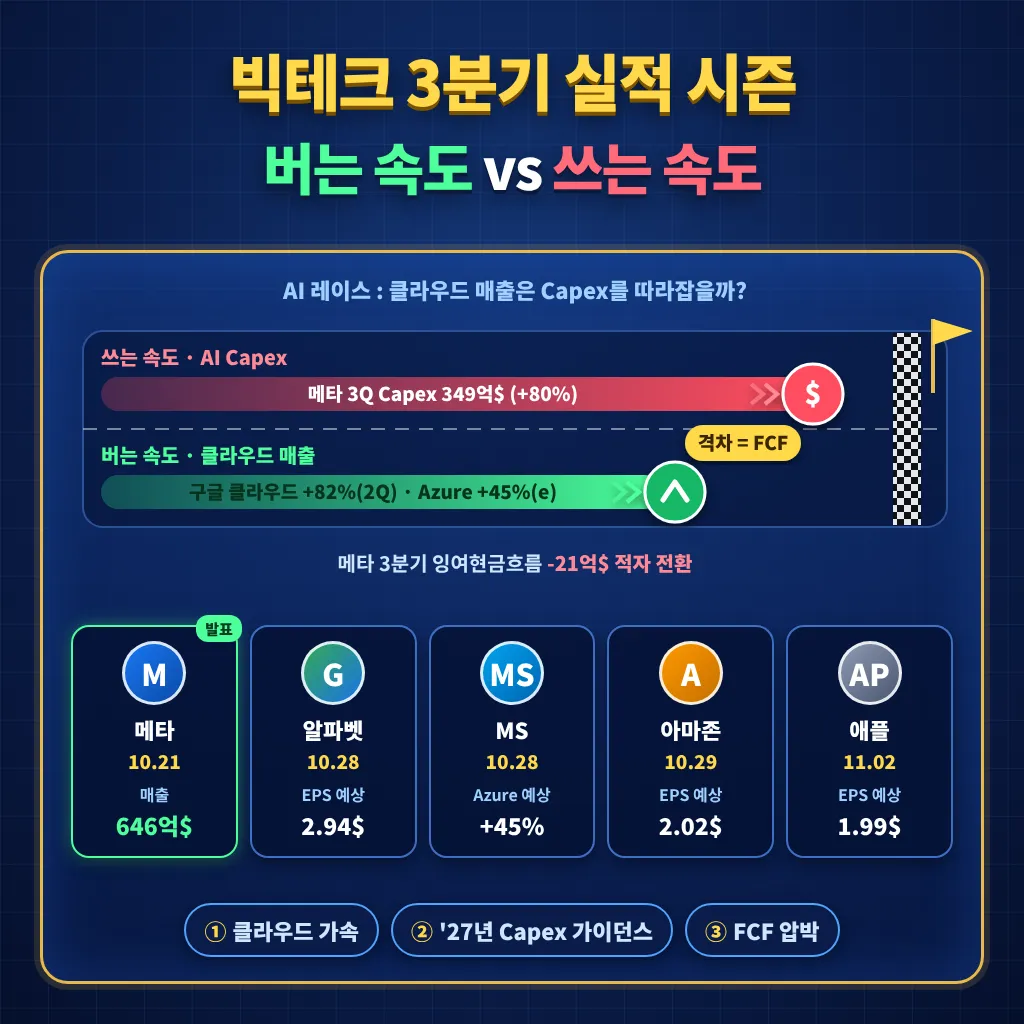
26년 3분기 어닝 시즌 빅테크 실적의 관점 포인트는 늘어난 AI Capex가 클라우드 매출로 이어지고 있는지가 관건입니다.
10월 21일 발표한 메타 메출은 사상 최고치 였지만, Capex가 현금창출을 앞지르면서 잉여현금흐름이 적자로 돌아섰기에 큰 폭의 하락으로 보였습니다.
다음 주(10월 28일 ~ 29일)에 알파벳, MS, 아마존이 실적 발표가 예정되거 있고, 11월 2일에는 애플의 실적발표가 기다리고 있습니다.
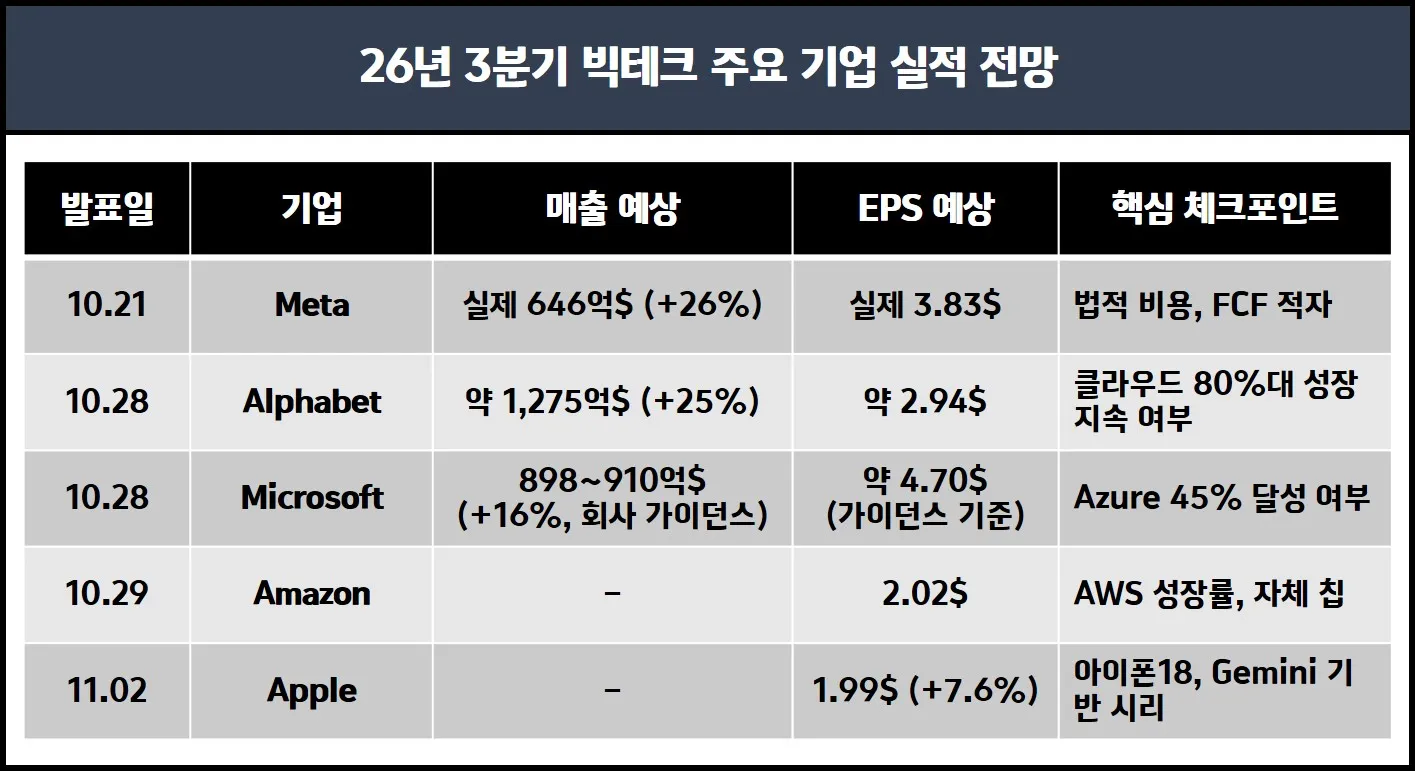
02. 주요 기업 3분기 실적 발표 일정과 시장 예상
03. 기업별 3분기 실적 평가
1) 메타(Meta)
매출은 사상 최고치, 비용 부담이 발목
● 매출
- 645억 달러로 전년 대비 26% 늘어 사상 최고치 기록
- 4분기 가이던스는 730억 ~ 760억 달러
● 수익성
- 주 검찰총장 합의금 98.9억 달러 일시 반영
- 이로 인한 영업이익률은 20%로 전년 40%의 절반
- 합의금을 제외하면 EPS 7.40달러, 영업이익률 약 35%
● Capex
- 3분기에만 349억 달러, 전년 대비 약 80% 증가
- 그 결과 FCF가 -21억 달러로 적자 전환
- 연간 Capex 가이던스는 1,350억 ~ 1,450억 달러로 하단이 상승
● 기타
- 의결권 없는 C주 배당을 승인, 2대 1 액면분할과 비슷한 효과
● 평가
- 광고 경쟁력은 확인했지만, Capex가 현금을 앞지르는 첫 사례. 이번 시즌의 걱정을 그대로 보여준 결과
2) 알파벳(Alphabet)
클라우드 고성장, Capex 2,000억 달러를 감당할 수 있을까?
● 2분기 클라우드 실적
- 매출 248억 달러로 82% 성장했고, 영업이익률은 35.6%
- 수주잔고는 5,140억 달러
● Capex
- 26년 가이던스는 1950억 ~ 2050억 달러로 상향
- 하반기에만 분기당 약 600억 달러를 써야하는 규모
- 27년에도 의미 있는 증가를 예고
● 체크포인트
- 클라우드가 3분기 연속 가속할지
- 검색 성장률 (2분기 17%)
- TPU 외부 판매
- FCF 적자(2분기 -59억 달러)와 400억 달러 규모의 주식 발행 프로그램
● 최근 8분기 연속으로 EPS 컨센서스를 웃돌았음.
3) 마이크로소프트 (MS)
Azure 45%를 넘기는지가 관건 (회계연도 27년 1분기)
● 회사 가이던스
- 매출 약 16% 성장
- Azure +45%(고정환율 기준), 직전 분기 43%보다 높음
- 분기 Capex 약 500억 달러
● 체크 포인트
- Azure 가이던스 달서 여부
- Open AI 비중과 고객 집중도 : 4분기 수주는 Open AI를 빼면 +18%, 포함하면 +11%
- AI 인프라 비용에 따른 마진 압박
● 유의점
- 직전 분기에 Anthropic 투자 평가이익 32억 달러 같은 일회성 이익이 있었음
- 브리프에서 지적한 '비경상 이익' 이슈에 해당
4) 아마존(Amazon)
AWS 재가속과 자체 칩
● 실적 전망
- EPS 컨센서스는 2.02달러
- 연간 EPS는 26년 8.03달러(+12%), 27년 10.59달러(+32%)로 에상
● 체크포인트
- AWS 성장률
- 자체 칩 전략으로 엔비디아 의존을 줄이는 효과
● 애널리스트 56명 중 47명이 '강력 매수' 제시
● 국제금융센터 브리프의 EPS 증가율(+51.1%)과 Yahoo 컨센서스(+3.6%)는 산정 기준이 달라 차이가 큼. 발표전 확인 필요
5) 애플(Apple)
아이폰 사이클과 AI 시리 (회계연도 26년 4분기)
● 실적 전망
- EPS 1.99달러 7.6% 증가 예상
- 최근 4분기 연속으로 예상치를 웃돌았음
● 체크포인트
- 아이폰 17, 18 Pro 판매
- 서비스 매출
- 알파벳 Gemini 기반 차세대 시리
- 메모리 등 원가 상승 부담
04. 종합 전망
1) 긍정 요인
- 클라우드 3사(알파벳·MS·아마존)는 수요가 공급을 웃돌고 있음
- 수주잔고가 탄탄해 매출 성장 가시성이 높음
2) 부정 요인
- 메타와 알파벳은 Capex가 현금흐름을 앞질러 FCF가 이미 적자
- 일회성 이익(투자평가이익, 관세 환급)을 빼면 이익의 질이 떨어짐
3) 시장 반응
- 실적 숫자 자체보다 27년 Capex 가이던스와 클라우드 성장 가속 여부가 주가를 가를것으로 예상
- 이후 일정으로는 11월 19일 엔비디아 실적이 AI 인프라 사이클의 최종 점검 무대가 됨
빅테크는 매출 성장에서 문제가 없지만, '돈을 버는 속도'가 돈을 쓰는 속도'를 따라잡는지가 이번 시즌의 성적표 임.
본 내용에 언급한 기업들은 투자 권유가 아닙니다. 투자에 대한 책임은 본인에게 있습니다.









