


 컨텐츠










AT&T(T)가 금요일 7.96퍼센트 빠진 20.93달러로 마감했음.
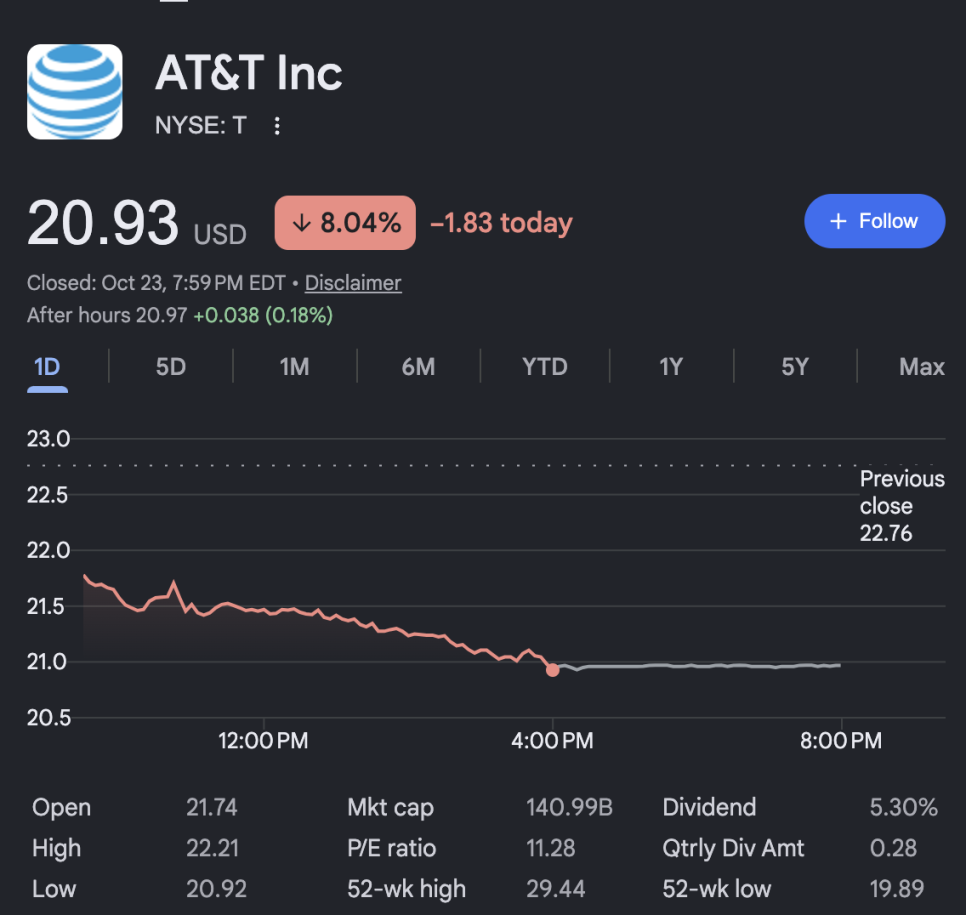
거래량은 9,940만 주였음. 티모바일(T-Mobile, TMUS)은 7.71퍼센트 내렸고 버라이즌(Verizon, VZ)은 1.19퍼센트 내렸음. 이틀 전 AT&T가 시장 예상보다 좋은 실적을 발표했는데도 소용이 없었던 건 스페이스X(SpaceX)가 이동통신 사업을 위해 미국 전역의 셀 사이트(기지국 설치 장소) 8만 곳 이상에 접근하려고 한다는 보도 때문이었음.
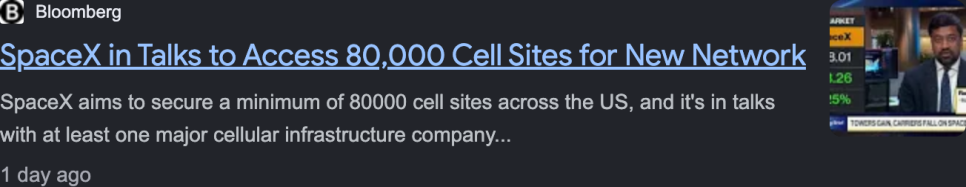
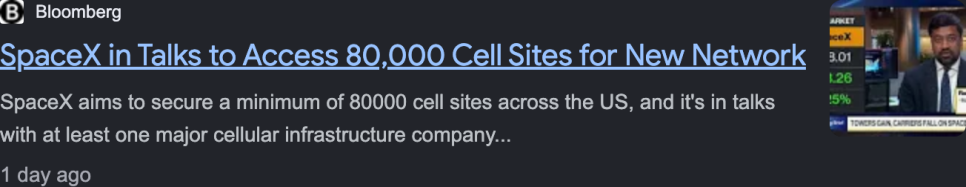
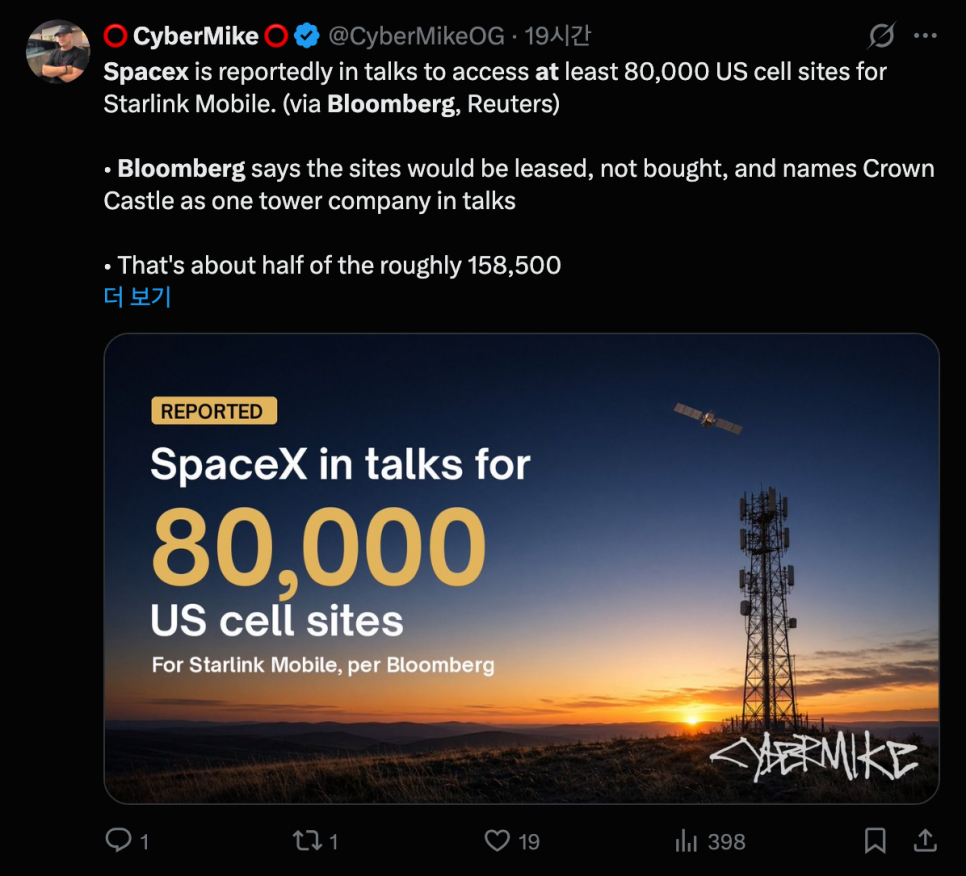
먼저 보도부터 정리하자. 블룸버그는 목요일 저녁에 스페이스X가 최소 8만 개의 미국 셀 사이트에 접근하기 위해 대형 통신 인프라 기업과 협상 중이라고 보도했음. 협상 상대로 크라운캐슬(Crown Castle)이 구체적으로 거론됐고, 다른 대형 철탑 회사와도 논의 중이라는 보도도 있었음. 스페이스X는 이미 전국 단위 저대역 주파수를 사들이고 있어서, 이번 보도는 지상 이동통신망을 만들기 위한 마지막 퍼즐 중 하나로 읽혔음. 다만 이 보도는 협상을 다룬 것일 뿐 8만 건의 계약이 체결됐다는 뜻은 아니고, 관련 회사 중 어느 곳도 이 내용을 공식적으로 확인하거나 부인하지 않았음.
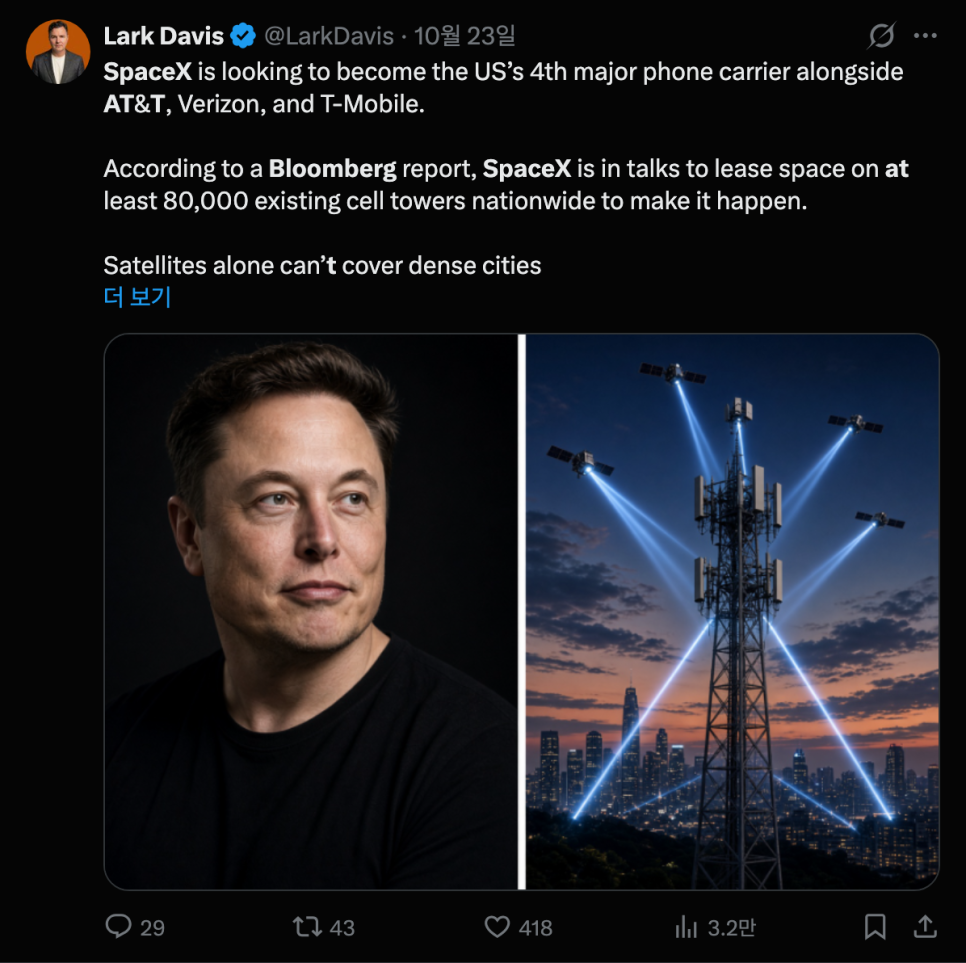
8만이라는 숫자의 크기를 보자. 무선인프라협회(Wireless Infrastructure Association)에 따르면 미국에 있는 전용 기지국 철탑이 지난해 15만 8,500개였으니 8만 개는 그 절반에 해당함. 크라운캐슬이 미국에서 약 4만 개, 아메리칸타워(American Tower)가 약 4만 2,000개, 비공개 업체 버티컬 브리지(Vertical Bridge)가 약 1만 8,000개를 갖고 있어서, 8만 개는 가장 큰 철탑 회사 하나의 두 배에 가까운 규모임. 번스타인의 로랑 윤(Laurent Yoon) 애널리스트는 스페이스X가 이미 약 300억 달러를 주파수에 쓰기로 한 것도 큰 약속인데 8만 개 사이트까지 가면 돌아올 수 없는 다리가 될 수 있다고 평가했음. TD 코웬은 전국 단위 지상망을 만드는 데 800억 달러가 넘게 들고 오랜 기간이 걸릴 것으로 추정했음. 시티의 마이클 롤린스(Michael Rollins)도 스페이스X가 이 서비스를 개발하려면 수년의 시간과 수십억 달러가 필요하다고 말했음.
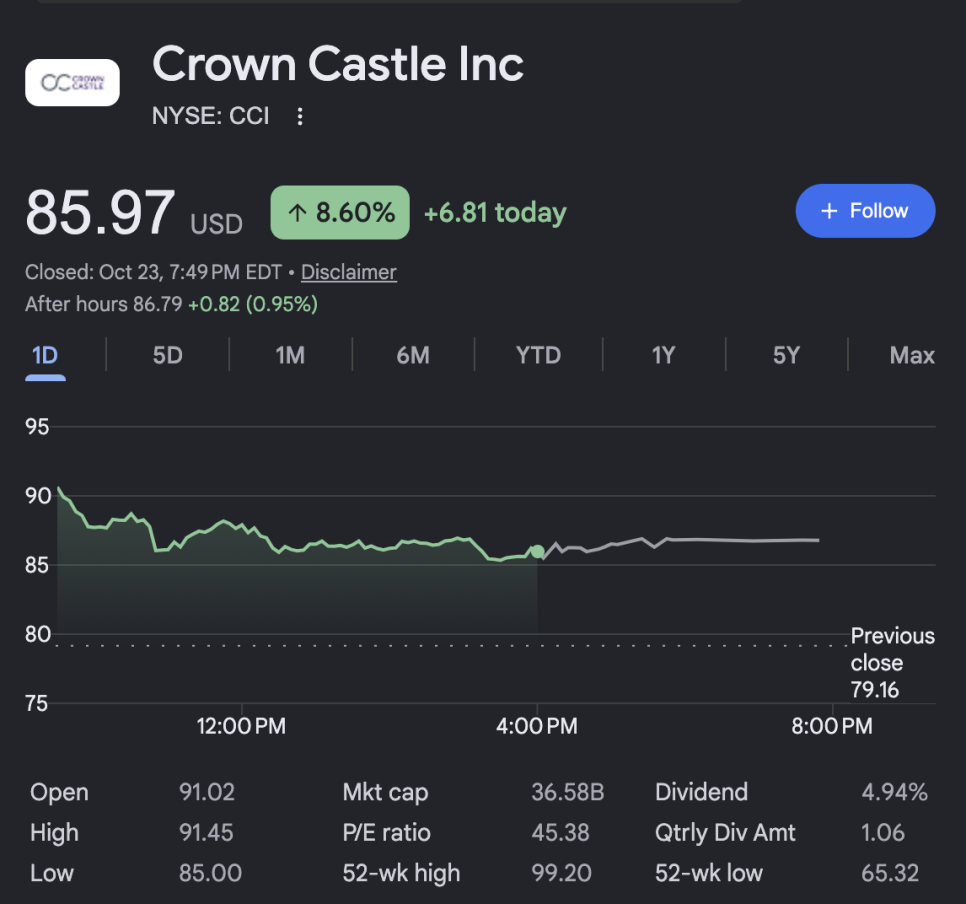
주가 움직임은 양쪽으로 갈렸음. 철탑을 빌려주는 크라운캐슬은 9퍼센트 올라 6월 이후 가장 높은 종가를 기록했고, 아메리칸타워와 SBA 커뮤니케이션즈도 3퍼센트 넘게 올랐음. 스페이스X가 800MHz 주파수 인수에 약 80억 달러를 쓰기로 한 10월 8일 종가를 기준으로 보면 크라운캐슬은 이후 24퍼센트 올랐고 AT&T는 15퍼센트 내렸음. 승자와 패자가 이렇게 선명하게 갈리는 경우는 드묾. 크라운캐슬 최고경영자 크리스천 힐러브랜트(Christian Hillabrant)는 수요일에 스페이스X와 아마존(Amazon)과의 임대 가능성을 묻는 질문에 모든 당사자와 이야기하고 있다고만 답했고 구체적인 고객 얘기는 하지 않았음.
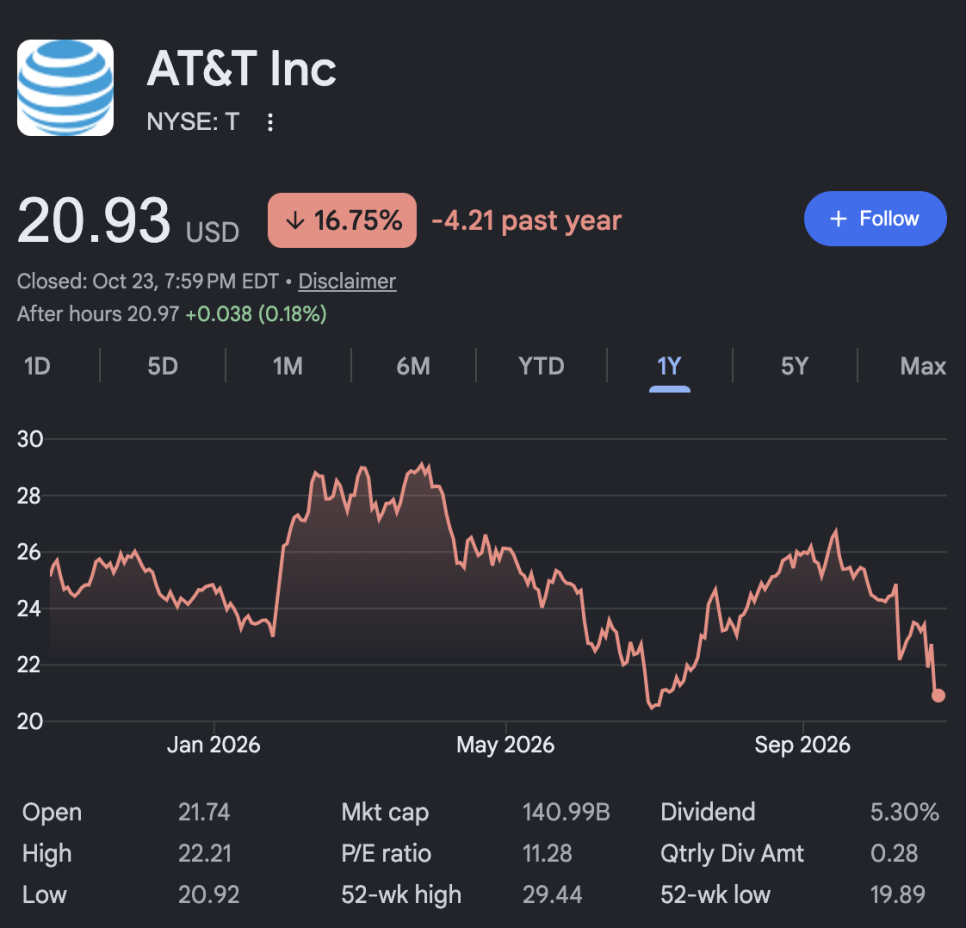
그렇다면 AT&T는 왜 이렇게 크게 맞았을까. 통신주는 안정적인 현금흐름과 배당을 보고 사는 주식이라서 경쟁 심화가 가장 큰 위협임. 새 경쟁자가 생기면 프로모션과 할인 요금제로 가입자를 지켜야 하고, 이게 수익성을 눌러서 배당 여력까지 흔들 수 있음. 최근 AT&T는 순이익이 8억 5,500만 달러로 줄었는데 매출은 5.3퍼센트 늘어난 322억 달러였고, 멕시코 관련 손상과 비용, 이자 때문이었음. 그런 상황에서 시장이 새 경쟁 소식에 더 예민해졌음.
그렇다고 위협이 당장 현실이 되는 건 아님. 스페이스X가 확보한 주파수의 폭은 제한적이고 지상망을 만드는 데는 시간이 걸림. 철탑 접근권만으로 사용자 경험이 보장되는 것도 아님. 제4 이동통신사를 노렸던 이전 회사인 디시(Dish)는 결국 철탑 회사와 법정에서 다투는 처지가 됐다는 사례도 거론됐음. 스페이스X는 이미 스타링크라는 위성 사업과 큰 자본이 있다는 점에서 다르지만, 과거 사례가 보여주는 건 이동통신 사업이 쉽지 않다는 것임. 하지만 시장은 위협이 현실화되기 전에 먼저 가격에 반영하는 경향이 있고, 지금이 그 구간임.
앞으로 볼 지점은 세 가지임. 첫째는 스페이스X와 크라운캐슬, 아메리칸타워가 실제로 계약을 발표하는지, 규모와 조건이 어떤지임. 둘째는 통신 3사가 요금 인하나 프로모션으로 대응하는지임. 셋째는 스페이스X의 800MHz 주파수 인수에 대한 연방통신위원회(FCC) 승인 과정과 서비스 개시 시점임. AT&T 주가가 한 달 새 15퍼센트 내린 건 새 경쟁자가 이미 등장했다는 평가가 아니라 등장할 수 있는 가능성에 대한 가격임. 철탑이라는 마지막 퍼즐까지 맞춰지는지 확인되는 순간, 이 평가가 정당했는지 가려질 거임.









