


 컨텐츠
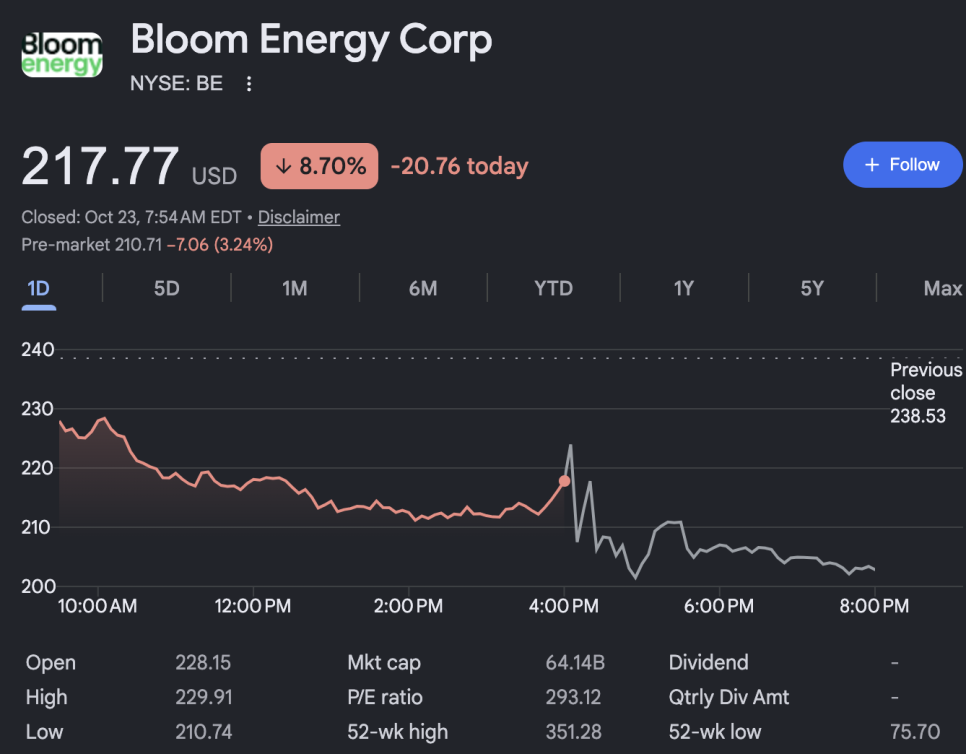










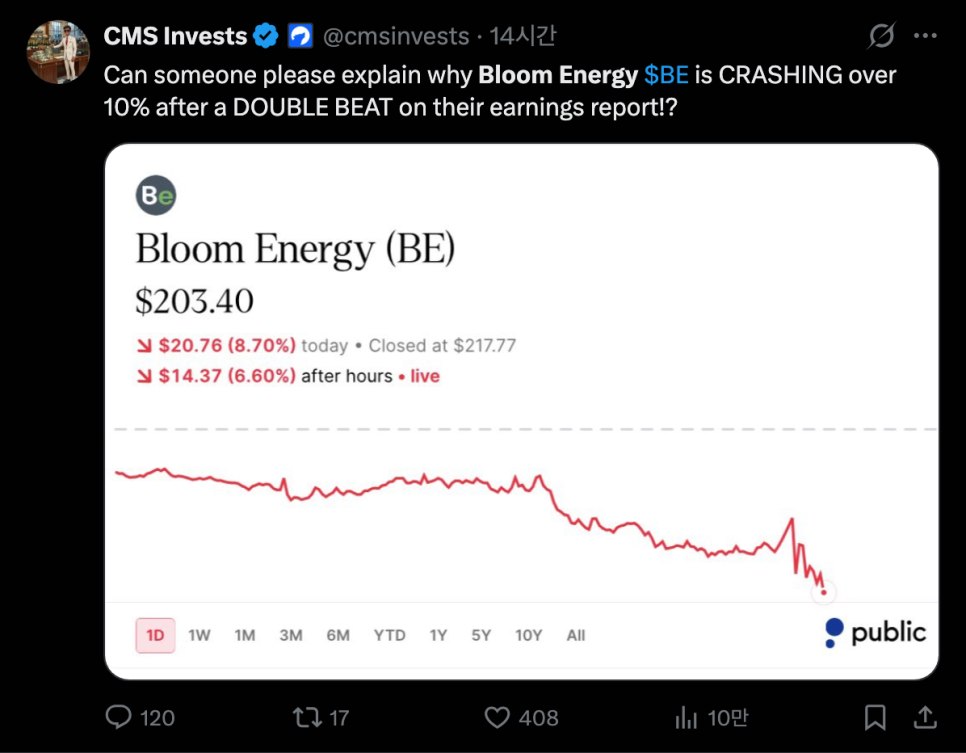
블룸 에너지(Bloom Energy, BE)가 3분기에 사상 최대 실적을 발표하고 연간 전망을 올렸는데도 목요일 주가는 8.7퍼센트 빠진 217.77달러로 마감했음.
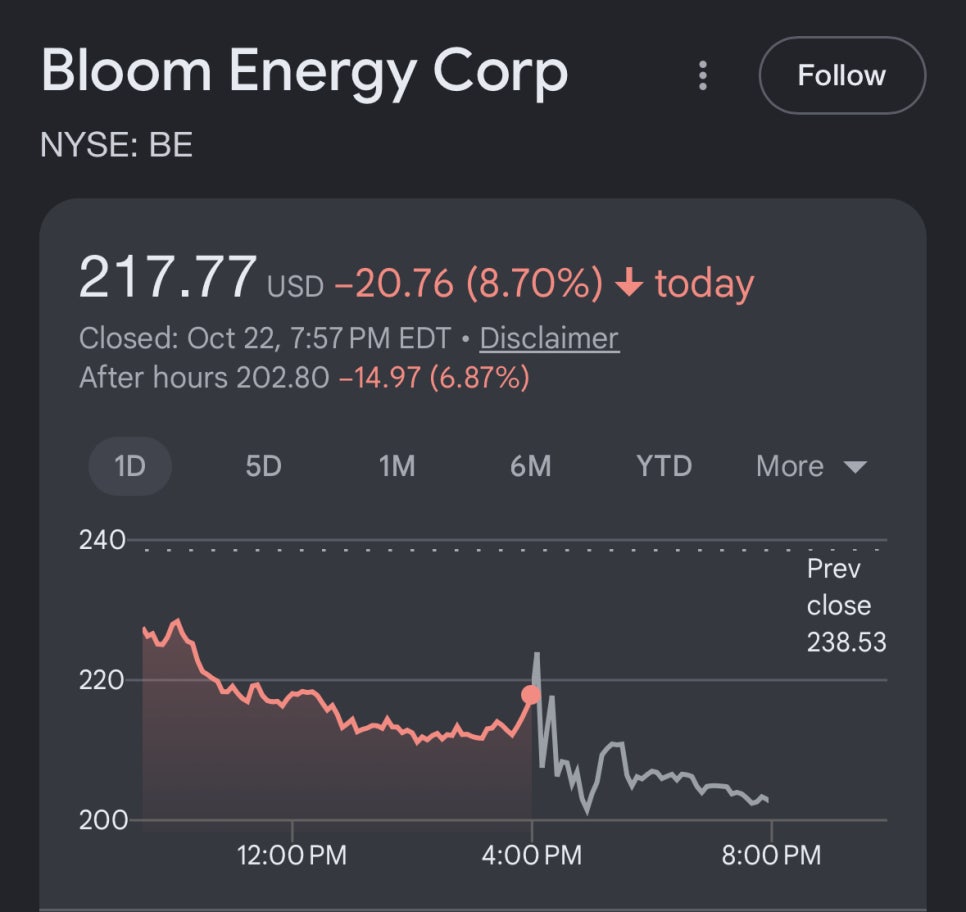
발표 뒤 시간외에서는 5퍼센트 안팎 더 내려 206달러대가 됐음. 숫자가 이렇게 좋은데 왜 팔렸는지, 이 회사의 사업이 뭔지부터 살펴보겠음.
먼저 사업부터 설명하겠음. 블룸 에너지는 고체산화물 연료전지로 현장에서 직접 전기를 만들어 쓰게 해주는 회사임. 전력망에서 전기를 끌어오는 대신 건물이나 데이터센터 옆에 발전 설비를 두고 천연가스나 수소로 전기를 만드는 방식이라 현장발전(on-site power)이라고 부름. 데이터센터는 전기가 한꺼번에 많이 필요한데 전력망 연결이 몇 년씩 걸리기 때문에, 이 대기 시간을 건너뛰고 싶은 하이퍼스케일러, 즉 대형 클라우드 업체들이 첫 고객이 됐음. 이번 분기 보고서에서 회사는 이 수요가 이제 하이퍼스케일러에만 국한되지 않는다고 밝혔고, 대표 K.R. 스리다르(Sridhar)는 전력망이 부족한 산업 전반으로 번지고 있다고 설명했음.
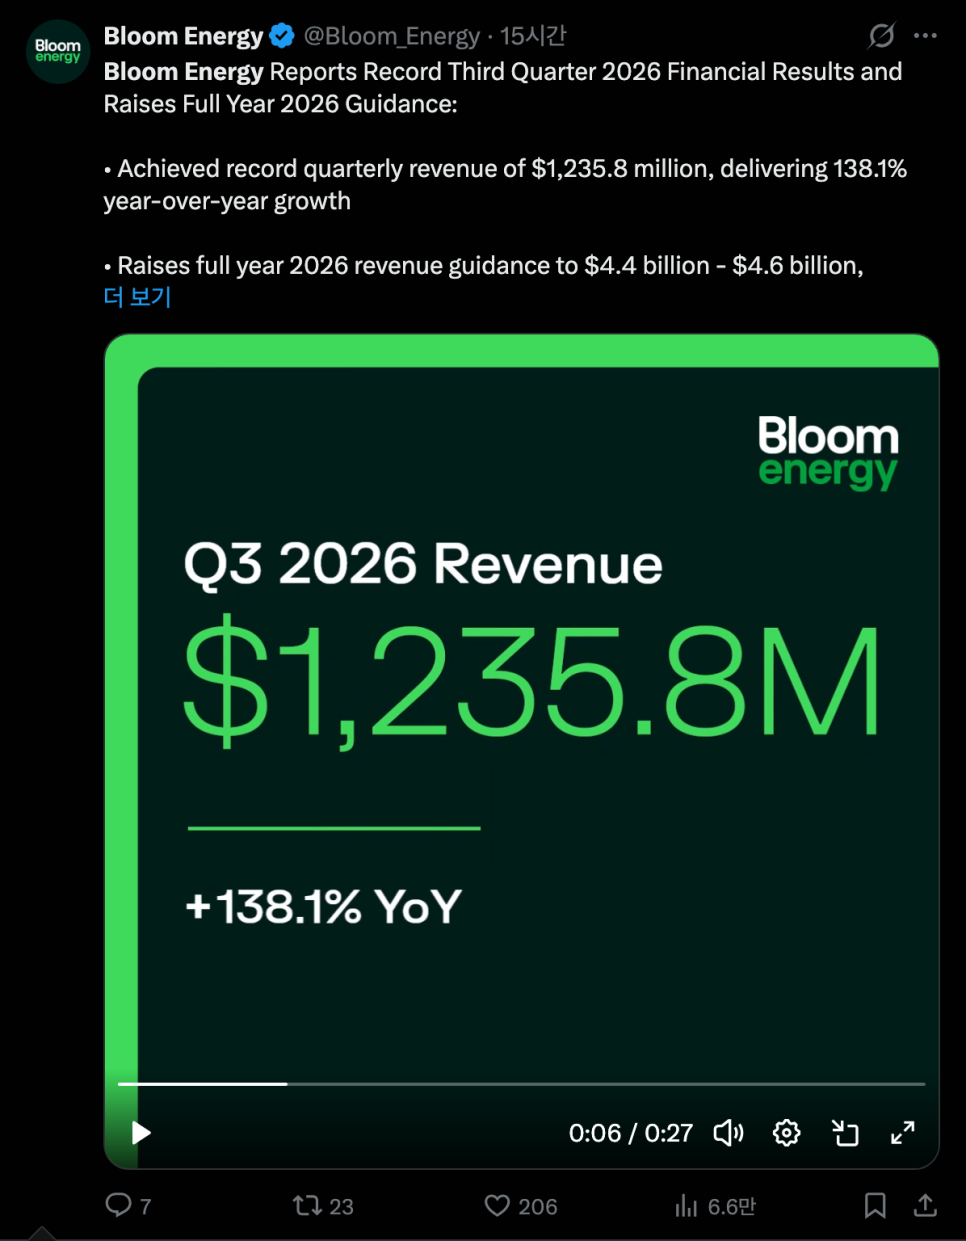
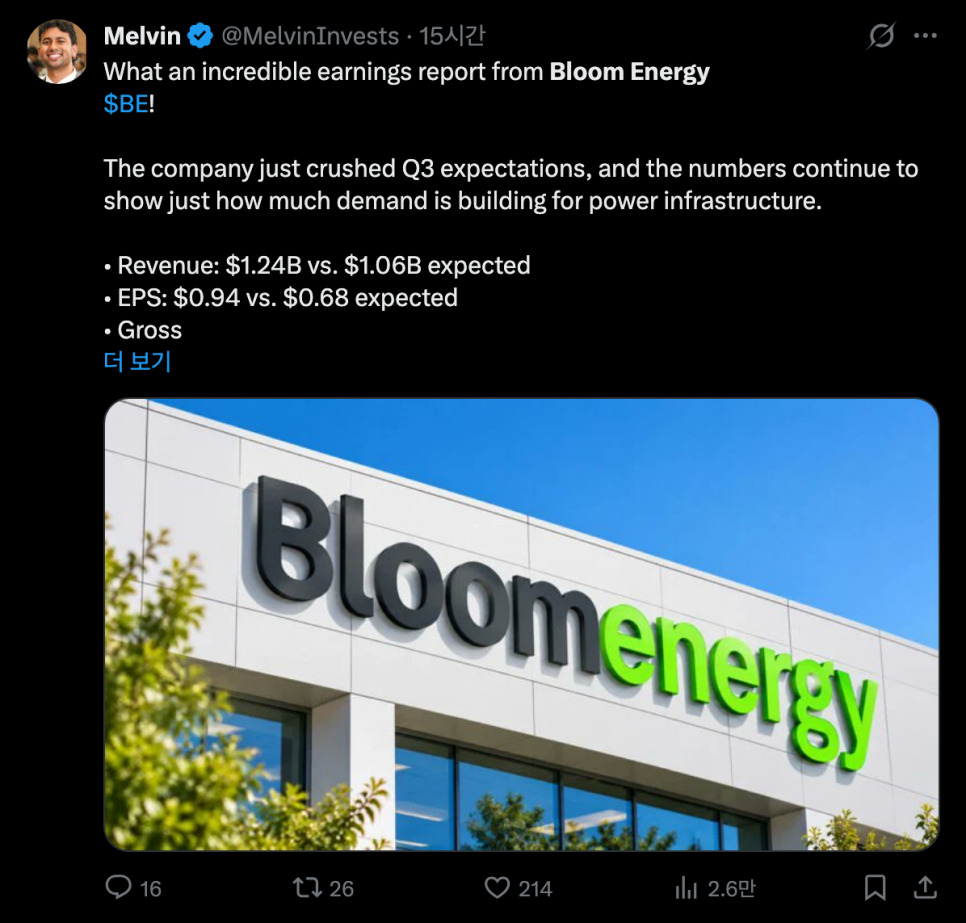
실적을 보자. 3분기 매출은 12억 3,580만 달러로 1년 전보다 138.1퍼센트, 직전 분기보다 16퍼센트 늘었고 시장 예상 약 10억 6,000만 달러에서 10억 7,000만 달러를 17퍼센트가량 웃돌았음. 장비 판매 같은 제품 매출이 10억 7,360만 달러로 179퍼센트 늘어서 분기 기준 처음으로 10억 달러를 넘었고 전체 매출의 87퍼센트를 차지했음. 매출총이익률은 33.8퍼센트로 4.5퍼센트포인트 올랐고, 조정 주당순이익은 0.94달러로 예상 0.69달러를 넘었음(1년 전은 0.15달러). 조정 영업이익은 2억 8,600만 달러로 500퍼센트 넘게 늘었고 조정 영업이익률은 23.1퍼센트였음. 순이익은 2억 5,030만 달러로 1년 전 2,310만 달러 손실에서 흑자로 돌아섰고, 분기 말 현금은 약 25억 달러였음. 분기 중 S&P 500 지수에 편입된 것도 회사가 이정표로 꼽았음.
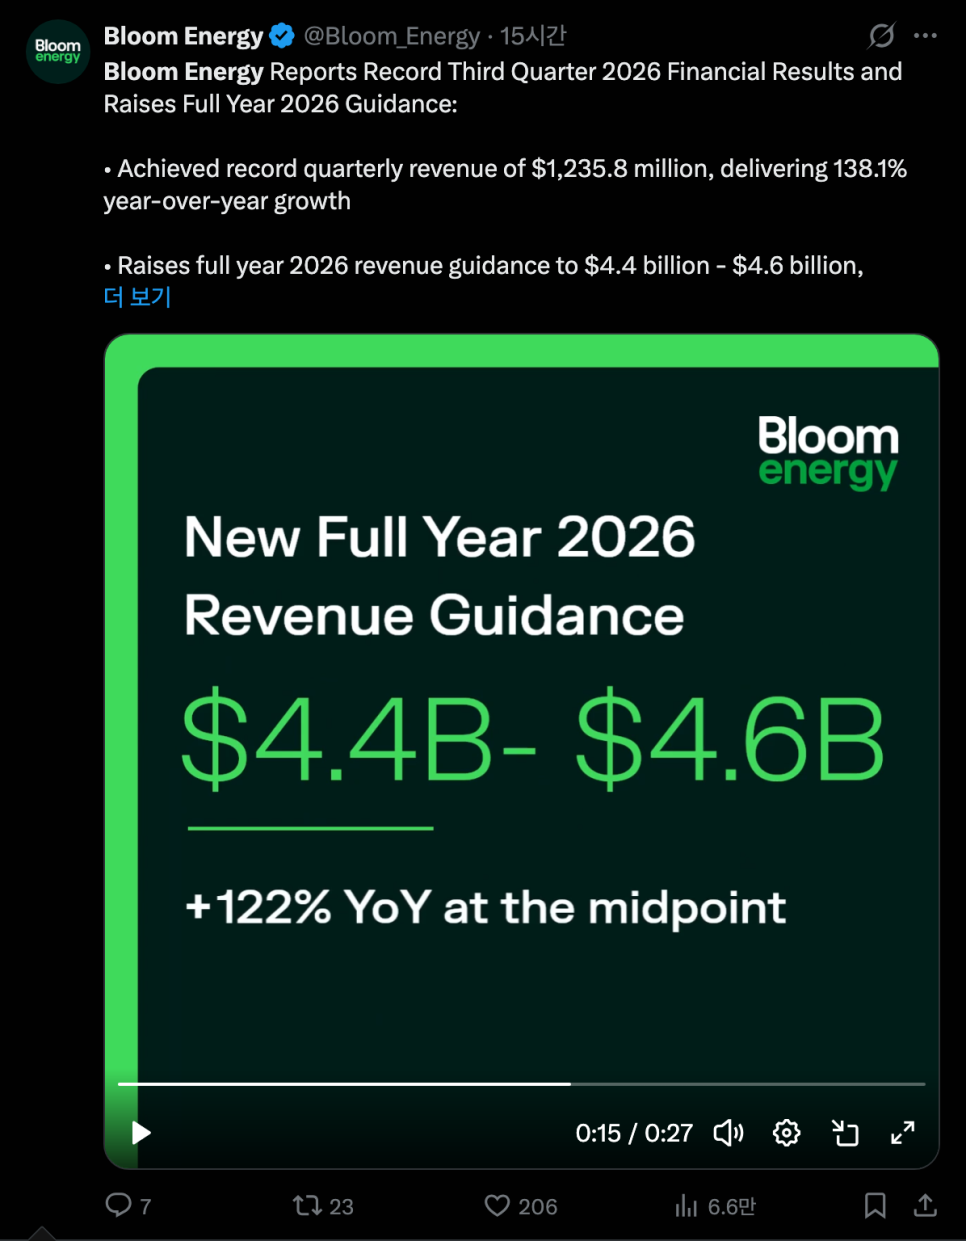
전망은 더 강했음. 올해 매출 전망을 39억 달러에서 42억 달러에서 44억 달러에서 46억 달러로 올렸는데, 새 범위의 하단이 이전 범위의 상단을 넘는 수준임. 올해 안에 세 번째 상향이고 증가율로는 중간값 기준 약 122퍼센트임. 조정 주당순이익 전망도 2.55달러에서 2.85달러에서 3.10달러에서 3.40달러로 올랐음. 다만 최고재무책임자 사이먼 에드워즈(Simon Edwards)는 매출 상향이 분기 실적과 4분기 인도 시점에 대한 가시성이 좋아진 것을 반영한 것이고, 연말 소수 인도 건의 시점이 범위 안 어디에 도달할지를 가를 것이라고 설명했음. 쉽게 말해 4분기 매출은 몇 건의 설비가 12월에 들어가느냐에 크게 좌우된다는 뜻임.
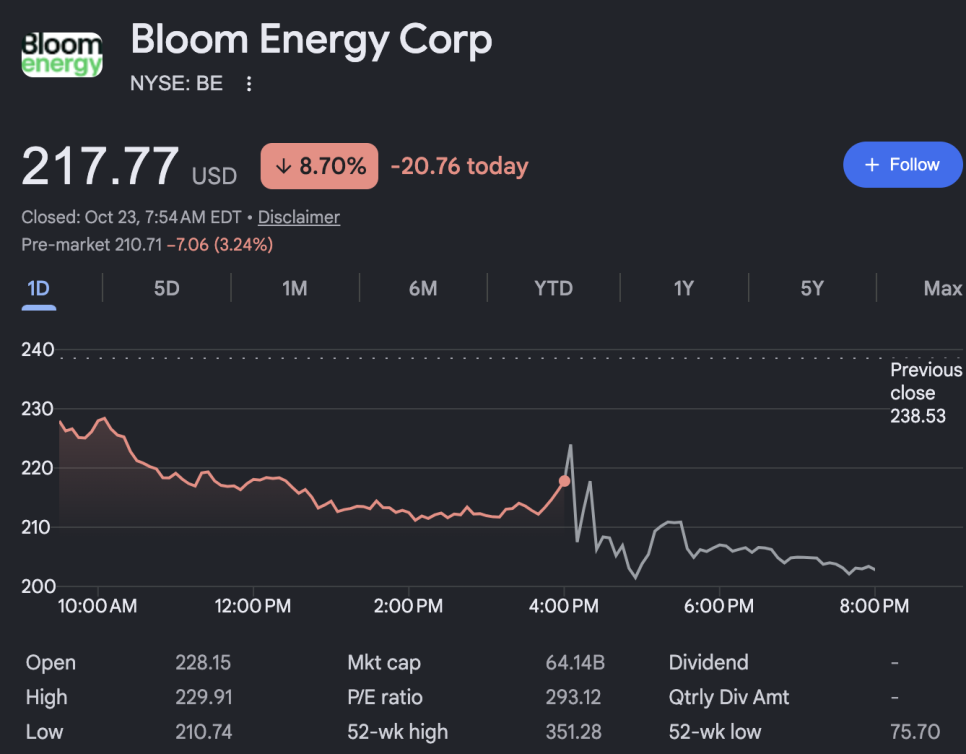
그럼 왜 주가는 내렸을까. 이유는 시작 가격에 있었음. 블룸은 이날 장 시작 전 이미 시가총액이 약 630억 달러였고 데이터센터 전력 수요 기대를 상당 부분 가격에 반영한 상태였음. 전날 종가가 238.53달러였으니 하루 만에 21달러가 빠진 셈임. 좋은 실적이 성장 이야기는 지켜줬지만 평가를 싸게 만들어주지는 못했다는 해석이 나왔음. 또 이날은 시장 전체가 흔들린 날이었음. 나스닥이 3퍼센트 가까이 빠지고 반도체 지수가 6퍼센트 넘게 내렸으며 10년물 국채 금리가 5.13퍼센트로 올라서, 고평가 성장주에 대한 부담이 커진 상황에서 실적 발표가 나왔음.
조심해서 볼 점도 있음. 첫째, 매출이 한꺼번에 인도 시점에 따라 움직이는 사업이라 분기별 변동이 클 수 있음. 둘째, 올해 매출이 2025년 약 20억 달러에서 두 배가 넘게 늘어나는 속도라서 생산능력 확대와 공급망 관리가 성장을 따라가야 함. 회사는 프리몬트와 뉴어크 생산능력을 늘리고 있다고 밝혔음. 셋째, 천연가스를 연료로 쓰는 경우가 많아서 연료 가격과 환경 규제 환경이 변수가 될 수 있음. 넷째, 대형 데이터센터 고객 몇 곳에 대한 의존이 아직 큰 편임.
앞으로 확인할 지점: 첫째는 4분기 인도가 가이던스 범위 어디에 놓이는지임. 둘째는 하이퍼스케일러 외 고객, 즉 공공 부문과 제조업 같은 산업 고객의 비중이 실제로 늘어나는지임. 셋째는 영업이익률 23퍼센트대를 유지하면서 규모를 키울 수 있는지임. 블룸 에너지의 이번 분기는 데이터센터 전력 병목이 실제 매출로 바뀌고 있다는 증거로는 충분했음. 하지만 630억 달러라는 시가총액은 그 증거를 이미 한참 앞서서 받아들인 가격이었고, 시장은 이제 좋은 숫자보다 그 숫자가 얼마나 더 커질 수 있느냐를 묻고 있음.









