


 컨텐츠
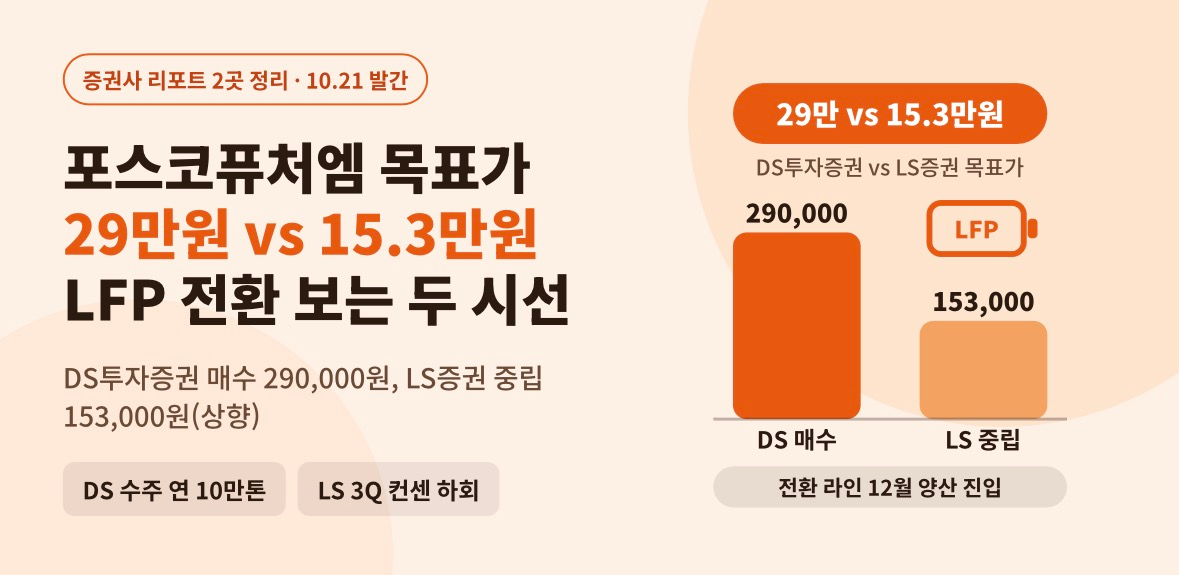










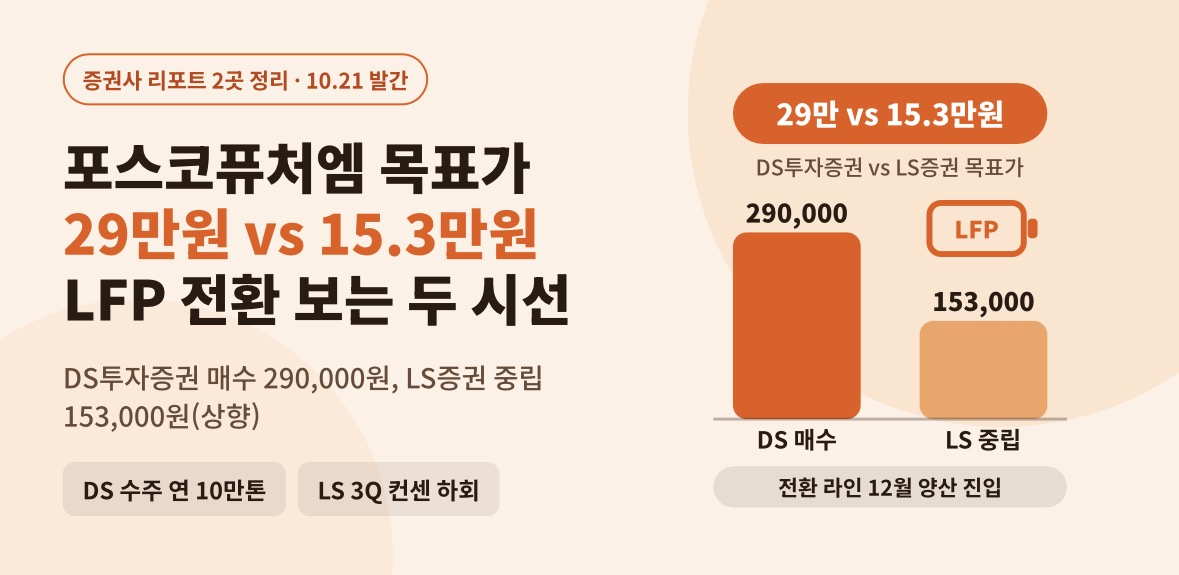
DS투자증권은 LFP 양극재 전환 라인 탐방을 근거로 '매수'·목표가 290,000원을, LS증권은 '중립'을 유지하면서 목표가를 153,000원으로 상향했습니다. 같은 LFP 전환 전략을 두고 DS는 수주와 생산능력 확보에, LS는 3분기 실적(영업이익 132억원, 컨센서스 200억원 하회)과 밸류에이션 부담에 무게를 뒀습니다.
1. DS투자증권: LFP 전환 라인 투어
• 9월 SK온 8만톤, 10월 삼성SDI 40만톤 LFP 양극재 수주로 연평균 10만톤 물량을 확보했다고 봤습니다. 두 수주를 더하면 48만톤입니다.
• 첫 전환 라인(1.5만톤)은 10월 20일 시범 생산을 확인했고, 12월에 양산에 들어갑니다.
• 포항 2-2단계를 전량 전환하면 LFP 생산능력이 10만톤 이상이고, 광양 5단계까지 전환하면 최대 17만톤을 확보할 수 있다고 했습니다.
• 라인 전환은 1.5만톤당 6~7개월, 200억원 미만이 들어 증설 없이 대응할 수 있습니다. 톤당으로 환산하면 약 133만원 미만입니다.
• 2028년 가동 라인은 이미 확보한 수주만으로 가동률을 채울 수 있다고 봤습니다.
2. LS증권: 중립 유지, 목표가 상향
• 3분기 영업이익은 132억원으로 추정해 컨센서스 200억원을 밑돌 것으로 봤습니다. 컨센서스 대비 약 -34.0%입니다.
• 기존 삼원계 라인을 LFP로 전환해 신규 증설보다 CAPEX 부담을 낮추고, 가동률을 높여 고정비 부담을 줄이는 계획으로 평가했습니다.
• 무전구체 공법 성공으로 원가 절감을 추진하며, 미국 ESS 시장을 발판으로 상용화를 노린다고 했습니다.
• 기초소재 부문을 보유해 ROE 안정성이 있다고 봤습니다.
• 목표가는 PBR 3배를 적용해 산출했습니다. 153,000원을 3으로 나눈 역산 BPS는 약 51,000원이지만, BPS 값은 요약에 없어 확인되지 않습니다.
• 리스크는 성장 기대가 밸류에이션에 상당 부분 반영된 점, 원가 경쟁력 확보가 지연될 경우 투자매력이 제한될 수 있다는 점입니다.
3. 두 리포트가 겹치는 점과 갈리는 점
• 겹치는 점 기존 라인을 LFP로 전환하는 방식, 그리고 이 방식이 신규 증설 대비 비용·시간 부담이 낮다는 평가는 두 리포트가 같습니다.
• 갈리는 점 DS는 수주 물량과 양산 시점이라는 중기 가시성을, LS는 3분기 실적과 PBR 3배 밸류에이션이라는 단기 부담을 부각했습니다.
• DS 요약에는 3분기 추정이, LS 요약에는 수주 물량이 없습니다. 서로 다른 정보를 다루고 있어 목표가만으로 두 시각의 우열을 가리기는 어렵습니다.
4. 체크포인트
1. 12월 첫 전환 라인(1.5만톤)의 양산 진입 시점과 수율
2. SK온·삼성SDI 수주의 계약 기간과 연도별 물량(요약에 없음)
3. 무전구체 공법이 실제로 줄이는 원가 폭
4. 3분기 실제 영업이익이 LS 추정 132억원과 컨센서스 200억원 중 어느 쪽에 가까운지
5. 각 증권사의 목표가 산출 방식(DS는 요약에 근거 없음, LS는 PBR 3배)
출처 DS투자증권 리포트 요약(2026.10.21), LS증권 리포트 요약(2026.10.21), StockHub 집계(stockhub.kr)









