


 컨텐츠










삼성전기가 다시 황제주에 오르려고 도약 중이다. 회사의 후배가 삼성전기를 150만원에 팔았다고 한다. 자기는 처음에 효성중공업처럼 300만원을 노리고 샀다고 했다. 하지만 220만원까지 오르고 고꾸라내리다 결국 150만원에 매도하면서 조그맣게 수익을 얻었다.
하지만 삼성전기가 충분히 150만원을 넘어 200만원까지 다시 상승할 여력이 남아있다. 오늘은 삼성전기 200만원 간다, 150만원에 판 사람 후회 중 ?에 대한 포스팅입니다.
250% 상승했던 삼성전기
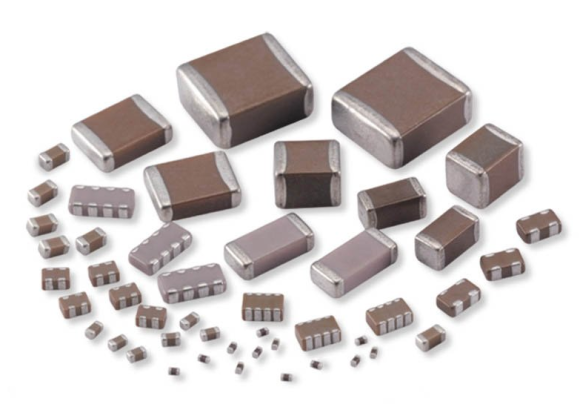
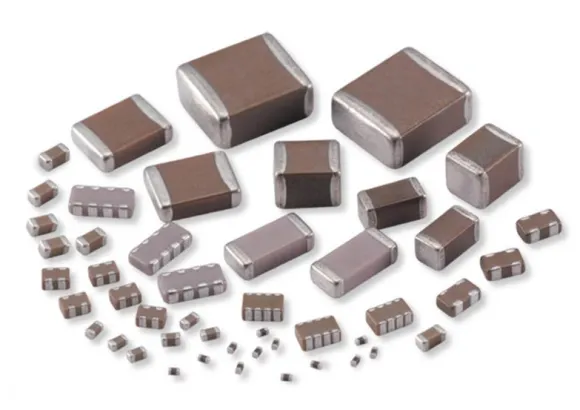
삼성전기는 한때 250%나 상승하여 26년도 최고 상승률을 보인 주식이다. 오죽하면, 삼성전자 사려다 삼성전기로 잘못 사서 돈을 더 벌었다고 이야기가 나올 정도이다. 삼성전기가 200만원 이상 오른 이유는 MLCC 덕분이다.
MLCC는 적층세라믹콘덴서로 전기를 전자기기 안에서 잠깐 저장했다가 필요할 때 공급하고 전압을 안정적으로 잡아주는 부품이다. AI붐과 함께 MLCC의 수요에 비해 공급이 부족해짐에 따라 가격이 50%나 상승하였다. 그 결과 폭발적인 실적을 몇 년 동안 보여주었다.
뿐만 아니라 FC-BGA라는 고급 반도체 기판 역시 수요량이 증가하면서 FC-BGA의 가격도 인상함과 동시에 MLCC 가동률도 95%를 넘겼다. 그래서 AI가 실제로 돈을 버는지에 대한 의심이 확산되기 전까지는 26년은 삼성전기의 세상이었다.
갑자기 폭락한 이유 ?
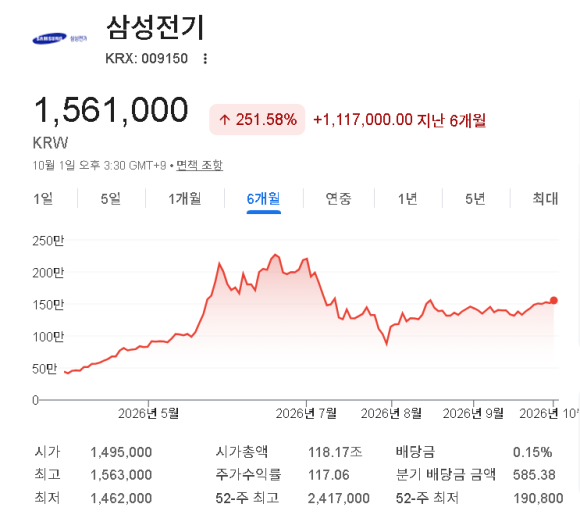
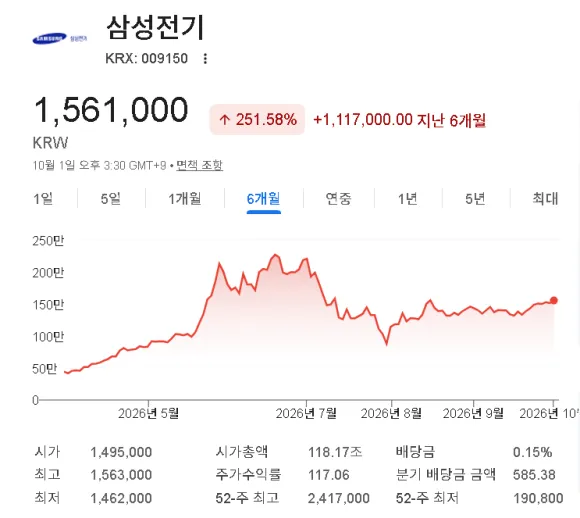
그동안 너무 가파르게 올랐기 때문에 폭락했다. 연초 20만원이었던 주가가 몇 달만에 200만원이 된 것은 그야말로 거품이다. 본래 주가라는 것이 몇 십년에 걸쳐서 쌓이고 쌓인 누적된 실적으로 이루어지는데, 이렇게 가파르게 오르다보니 아예 투기장이 되었기 때문이다.
어느 정도냐면 5월 13일, 100만원이었던 주가가 1주일 만에 200만원을 넘길 정도였기 때문이다. 영업이익 역시 엄청나게 잘 나오는 것을 확인하자, 시장은 "이제 삼성전기가 돈을 잘 버는 것은 확인"했다고 판단했다.
그 결과 6월, 고점 241만원에서 7월에 들어서자 86만원까지 떨어졌다. 하락한 퍼센트는 -64% 수준으로 주가가 1/3토막이 났다. 하지만 실적은 여전히 좋으며 증권가는 오히려 목표주가를 올리고 있다.
200만원까지 다시 간다
삼성전기가 AI 포트폴리오를 다시 짜기 시작했다. AI 서버용 MLCC와 FC-BGA 등 고부가가치 제품을 강화시키면서 연달아 "장기공급계약"을 맺었다. 업계에선 빅테크 중 하나라고 추측하고 있으며 이외에도 글로벌 기업 10곳 이상과 계약을 맺었다고 밝혔다.
FC-BGA 역시 대규모로 생산하기 위해 공장 증설을 시작한다. 애널리스트들이 밝히는 FC-BGA 공급부족은 27~28년까지 이어질 것으로 보았고 삼성전기는 당분간 공급부족에 따른 공급자 우위 시장이 유지될 것으로 보고 있다.
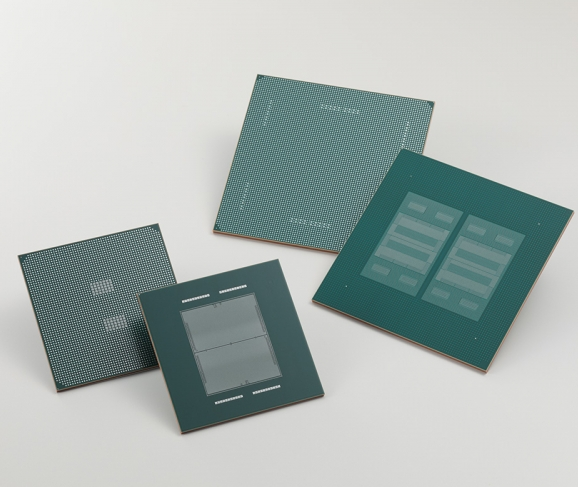
삼성전기는 FC-BGA를 투자하기 위하여 세종, 베트남 등에 패키지기판 공장을 증설하고 안정적인 생산망을 구축할 구체적인 계획을 세웠다. 세종사업장에는 4조 2,700억을 투자하고 베트남 역시 2조 5,100억을 투자를 시작한다.
결론
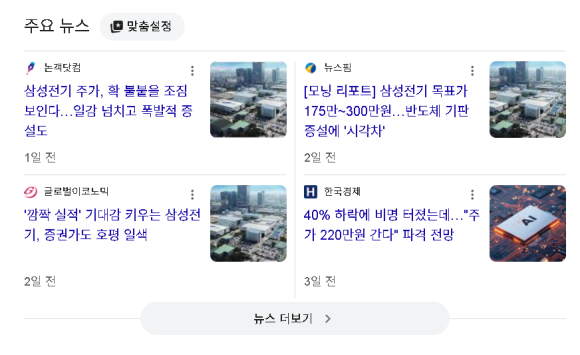
가장 최근 하나증권에서 목표주가를 300만원으로 올렸다. KB증권 역시 9월, 3분기 실적이 시장 예상치를 훌쩍 뛰어넘을 것을 기대하며 목표주가 300만원을 유지하였다.
현재 목표주가의 중간범위가 250만원인 만큼 앞으로 삼성전기의 여력은 100만원 이상이 남았다. 증권사들이 목표주가를 못 맞추더라도 1/3 수준인 200만원은 충분히 갈 수 있다고 보는데, 장기계약과 미중 AI 경쟁 심화 때문이다.
장기계약을 통해 안정적인 수익을 유지하며, 미국과 중국의 AI패권 경쟁에서 어느 쪽 장단만 잘 맞추더라도 여러모로 이득을 볼 수 있는 구조이기에 AI 사이클이 지속되는 동안은 실적은 매우 좋을 것으로 본다.









