


 컨텐츠
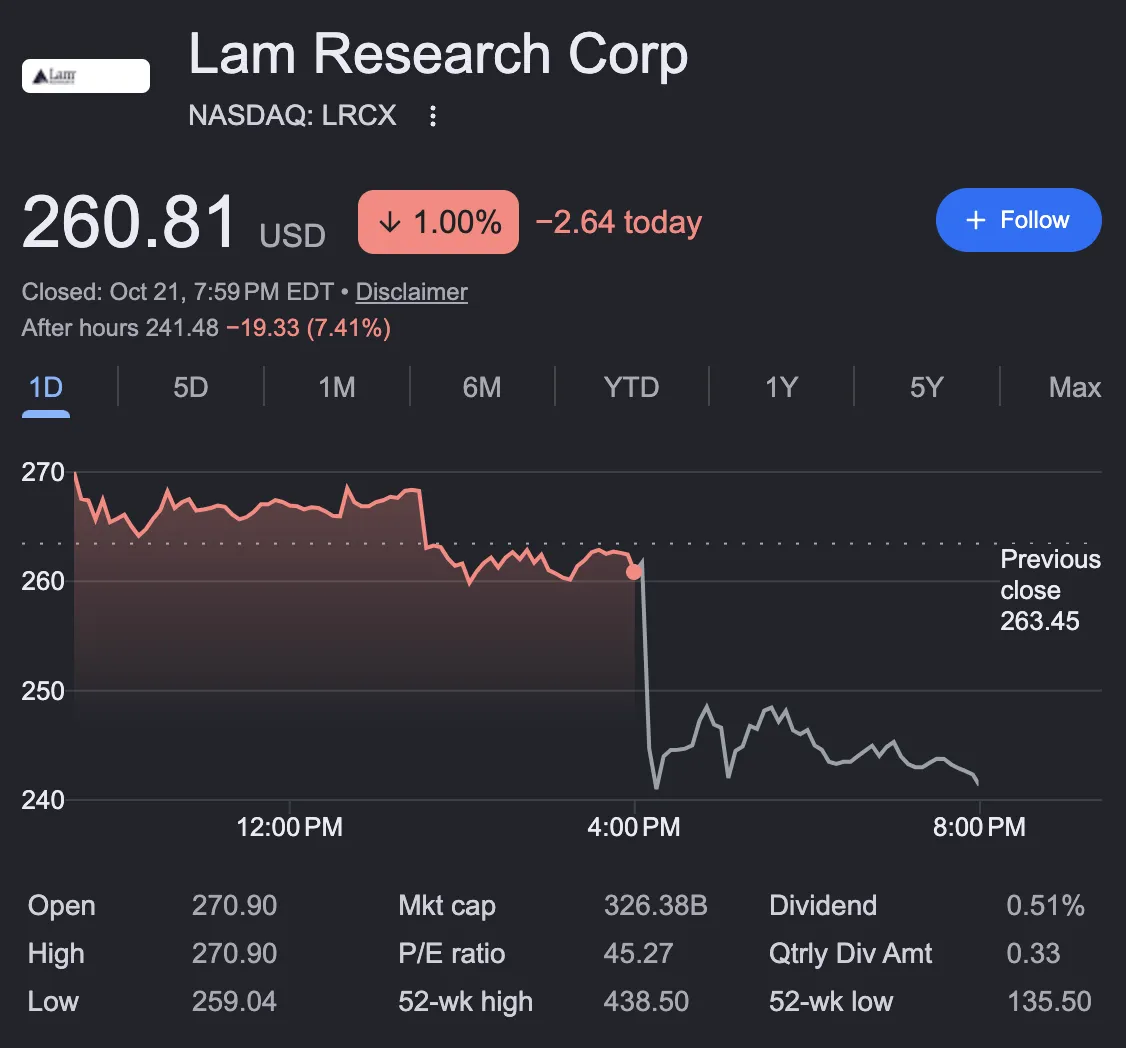
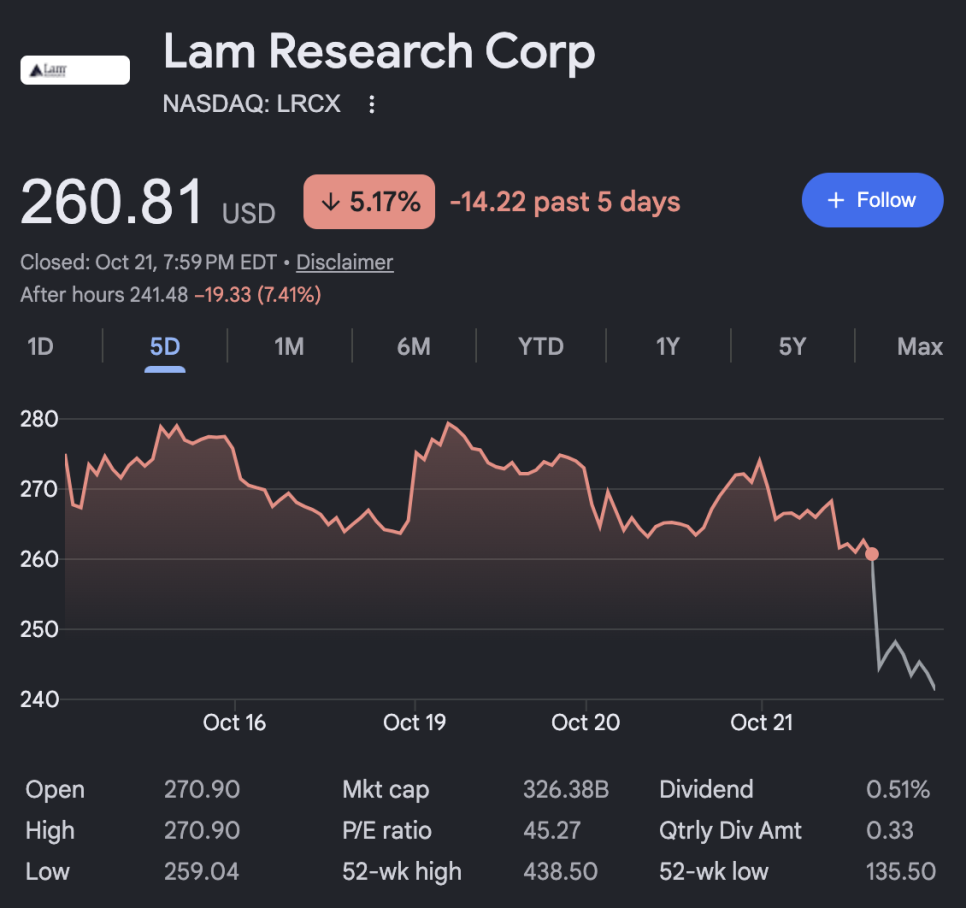










반도체 장비 업체 램리서치(Lam Research, LRCX)가 매출, 이익, 주당순이익에서 모두 사상 최대를 냈는데 시간외 주가는 6퍼센트 넘게 빠졌음.
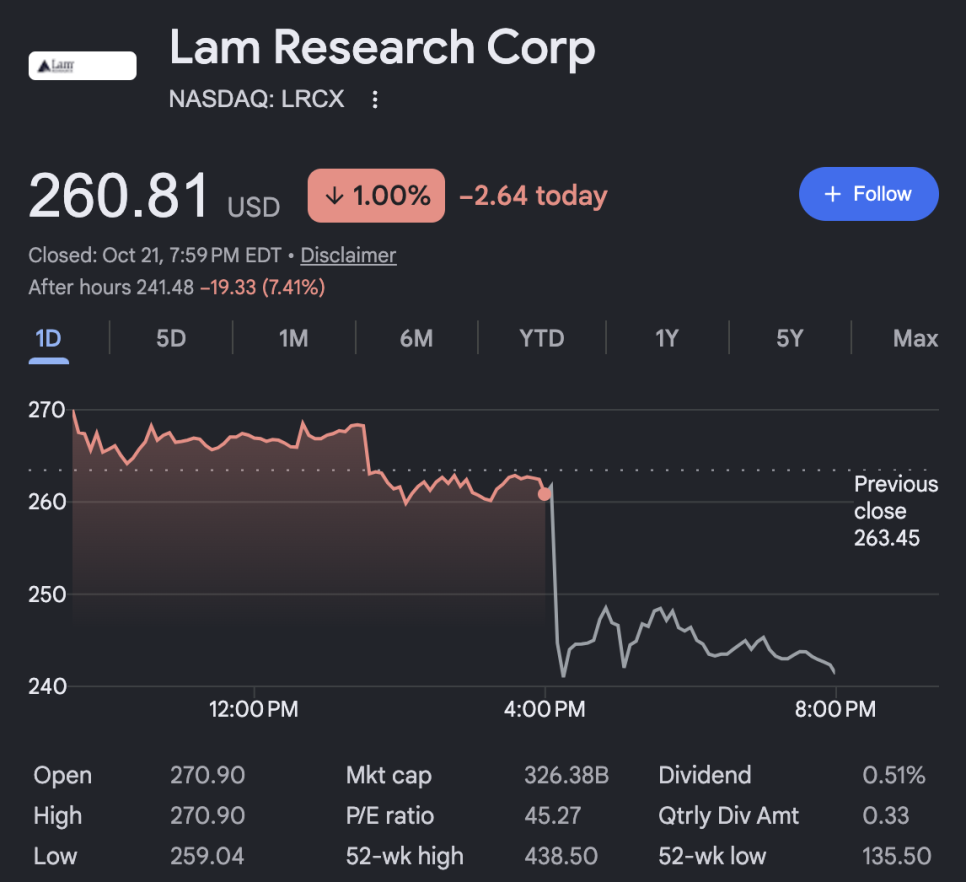
기록적인 실적이 나왔는데 주가가 내린 이유를 이해하려면 숫자 안에 있는 몇 가지 단서를 봐야 함.
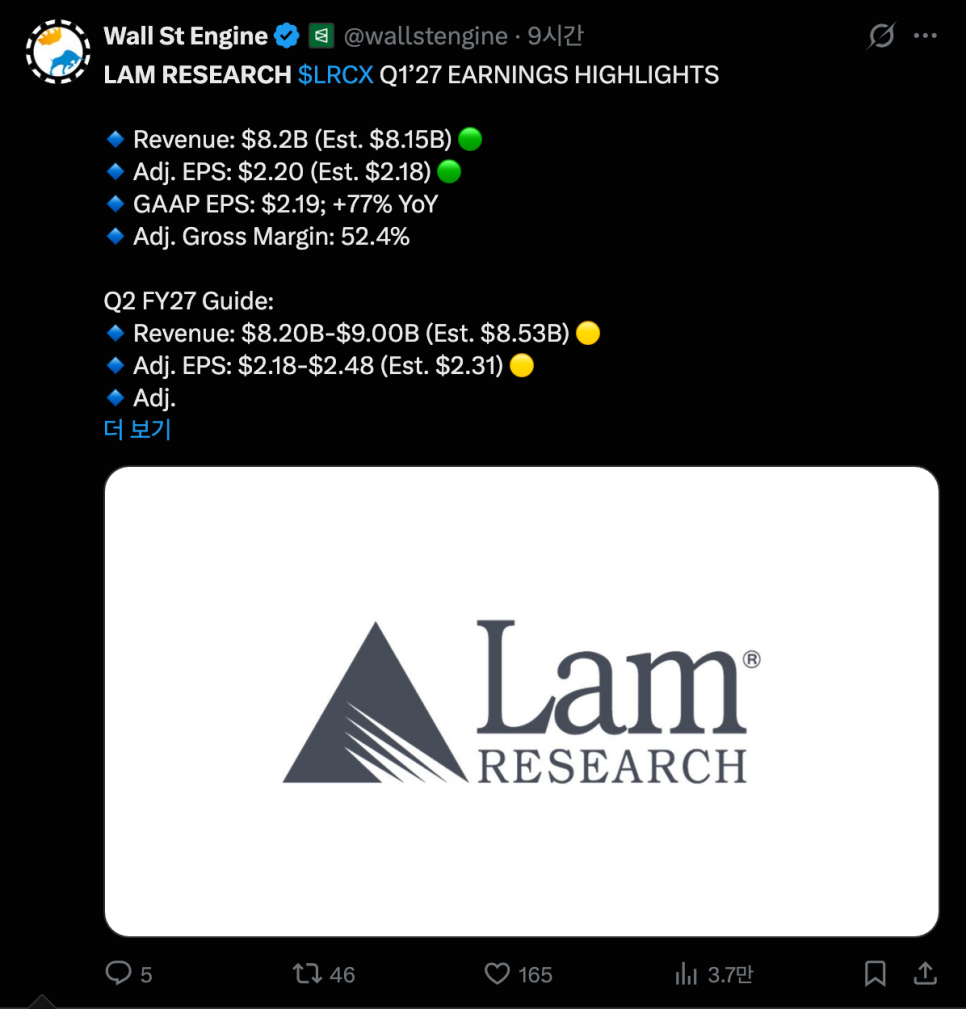
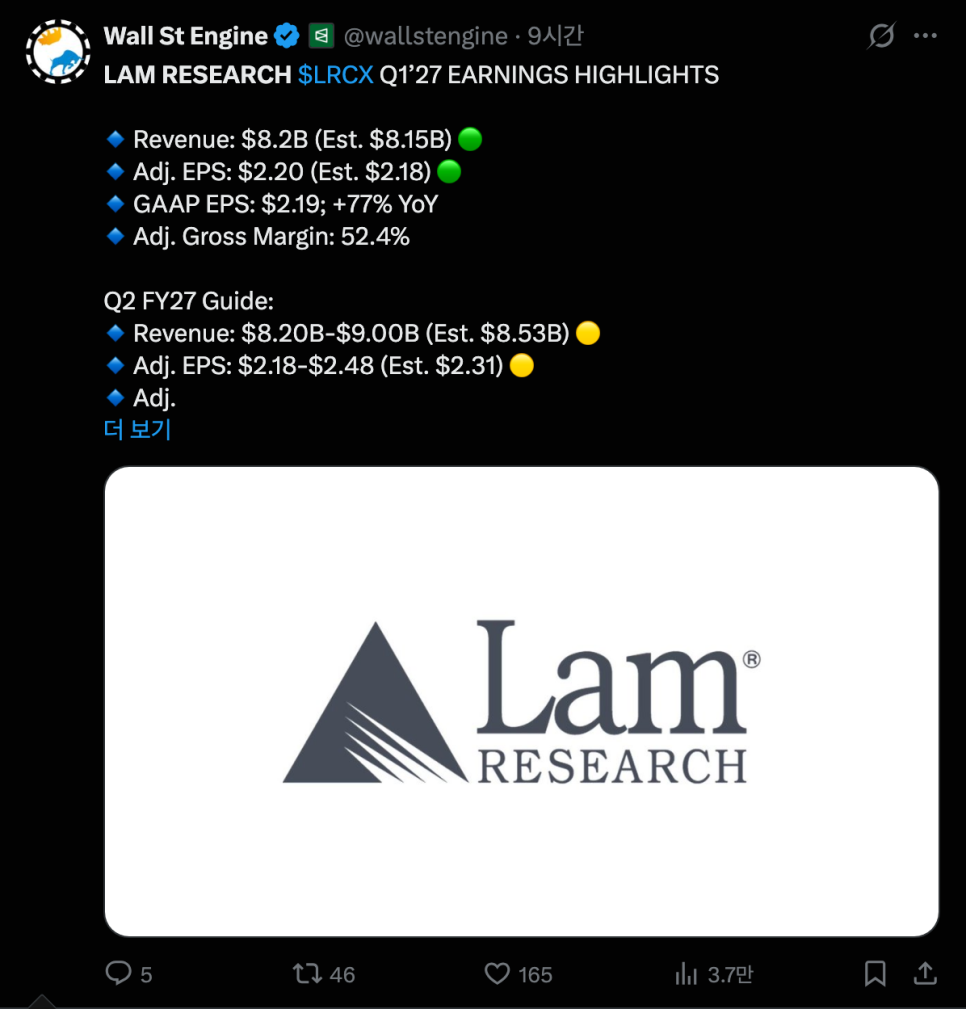
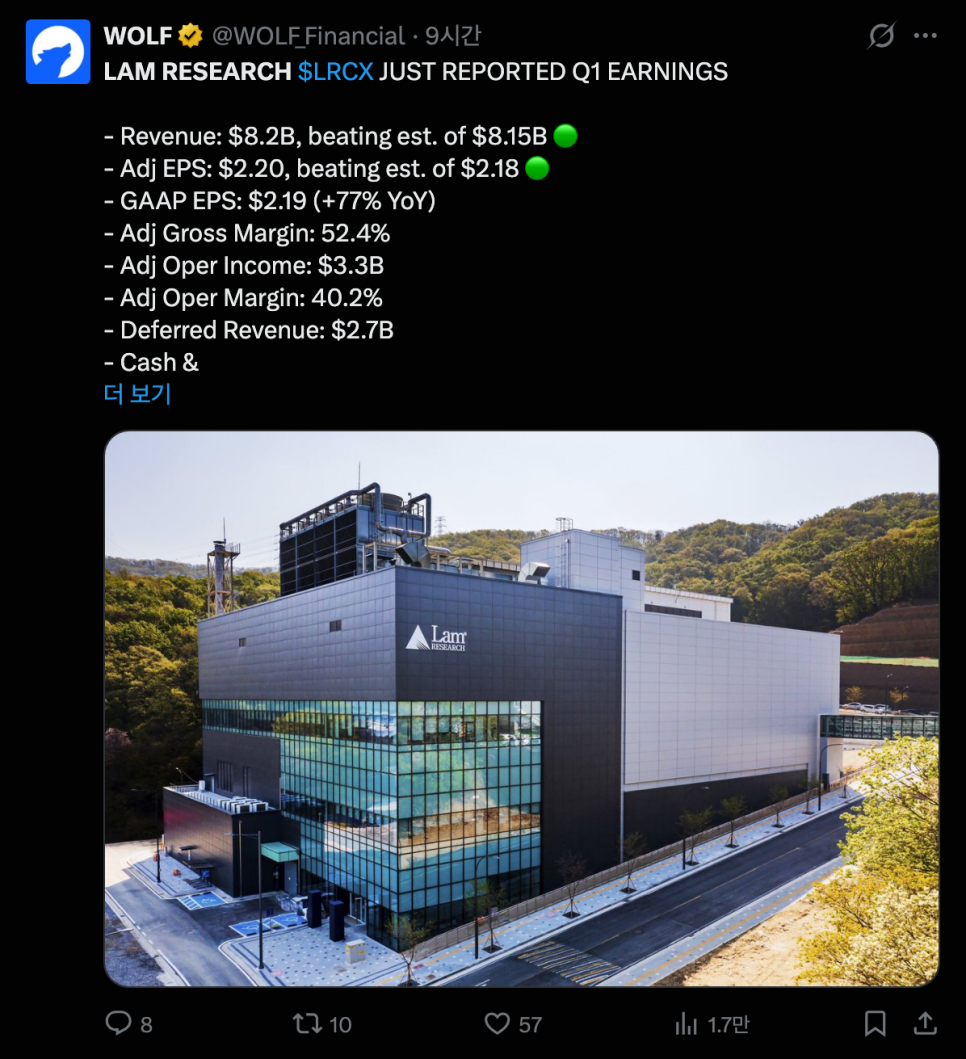
먼저 실적부터 보자. 9월 분기 매출은 82억 2,000만 달러로 직전 분기보다 22퍼센트, 1년 전보다 54퍼센트 늘었고 시장 예상 약 81억 4,000만 달러를 조금 웃돌았음. 조정 주당순이익은 2.20달러로 예상 2.18달러를 넘었음. 매출총이익률은 52.4퍼센트로 회사 기록이었고 영업이익률은 40.2퍼센트로 처음 40퍼센트를 넘었음. 5분기 연속 사상 최대 매출이었고 장비 판매 매출은 57억 3,000만 달러로 62퍼센트 늘었음. 영업활동 현금흐름은 직전 분기의 두 배가 넘는 35억 달러였음. 이연 매출 잔액은 26억 6,000만 달러로 2억 2,700만 달러 늘었음.
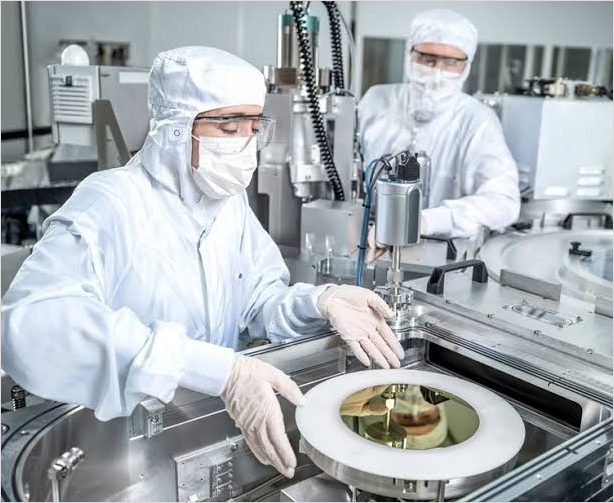
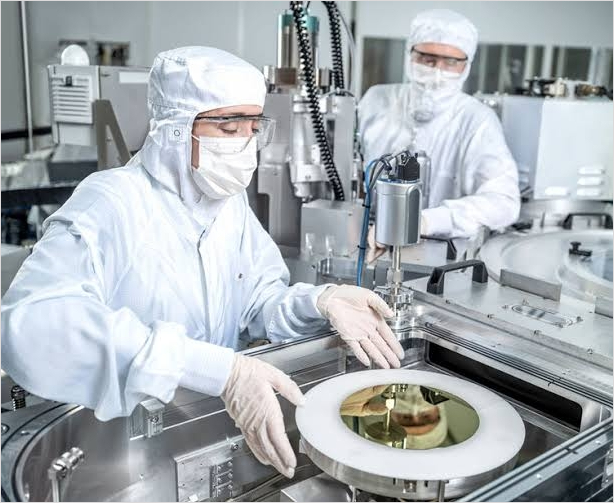
그럼 램리서치가 뭘 파는지부터 설명하겠음. 반도체를 만들 때는 웨이퍼 위에 아주 얇은 막을 쌓는 증착(deposition) 공정과 필요한 부분만 깎아내는 식각(etch) 공정이 수백 번 반복되는데, 램리서치는 이 두 공정 장비에서 세계 선두권임. AI 칩과 DRAM, 낸드 메모리는 구조가 복잡해질수록 이 공정이 더 많이 필요해서 장비 수요가 늘어남. 사업 규모를 설명하는 지표로 WFE(Wafer Fab Equipment), 즉 웨이퍼 제조 장비 시장 전체 규모를 자주 쓰는데, 경영진은 2027년 WFE 지출이 2,000억 달러를 넘을 것이고 DRAM과 최첨단 파운드리 로직, 낸드가 이를 이끌 것이라고 내다봤음.
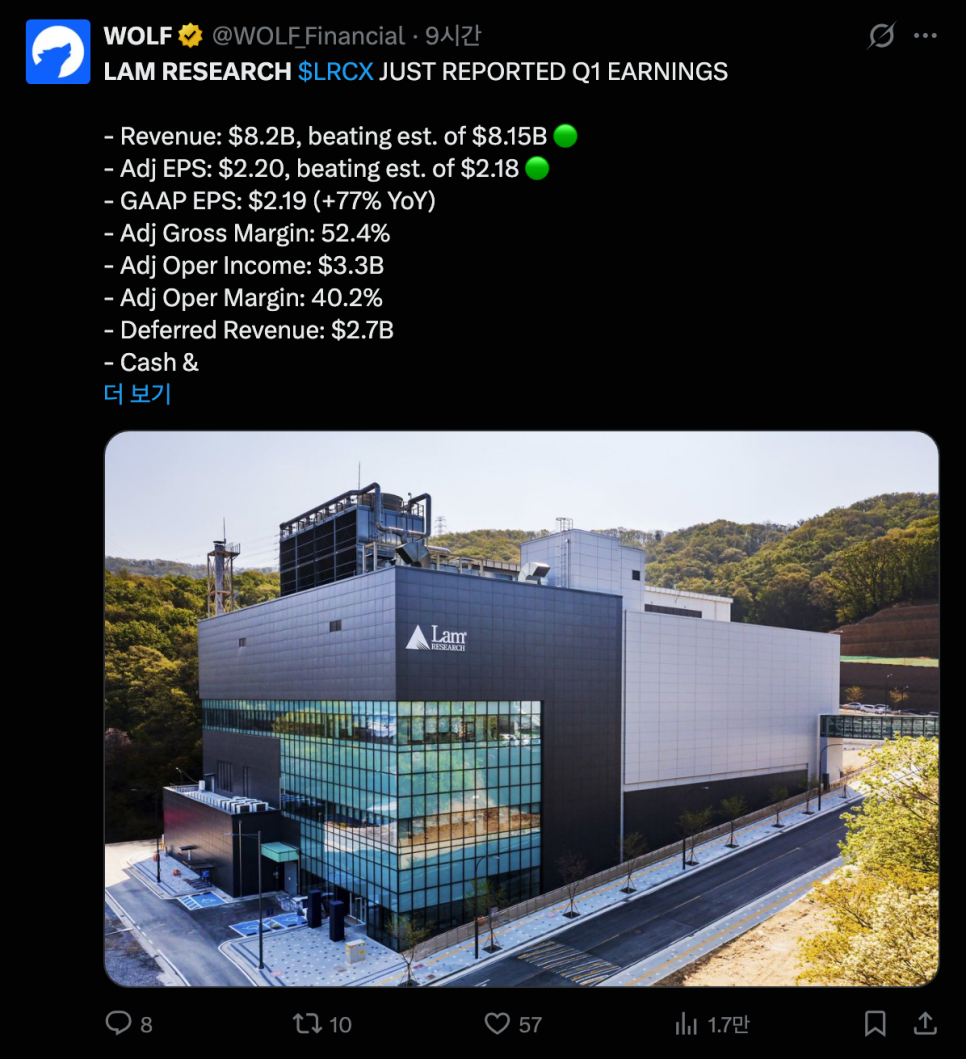
12월 분기 가이던스도 시장 예상을 웃돌았음. 매출 86억 달러에 오차 범위 플러스마이너스 4억 달러, 주당순이익 2.33달러에 플러스마이너스 0.15달러였고 시장 예상은 매출 약 85억 3,000만 달러, 주당순이익 2.31달러에서 2.32달러였음. 그러니 숫자 자체는 모두 예상보다 좋았음.
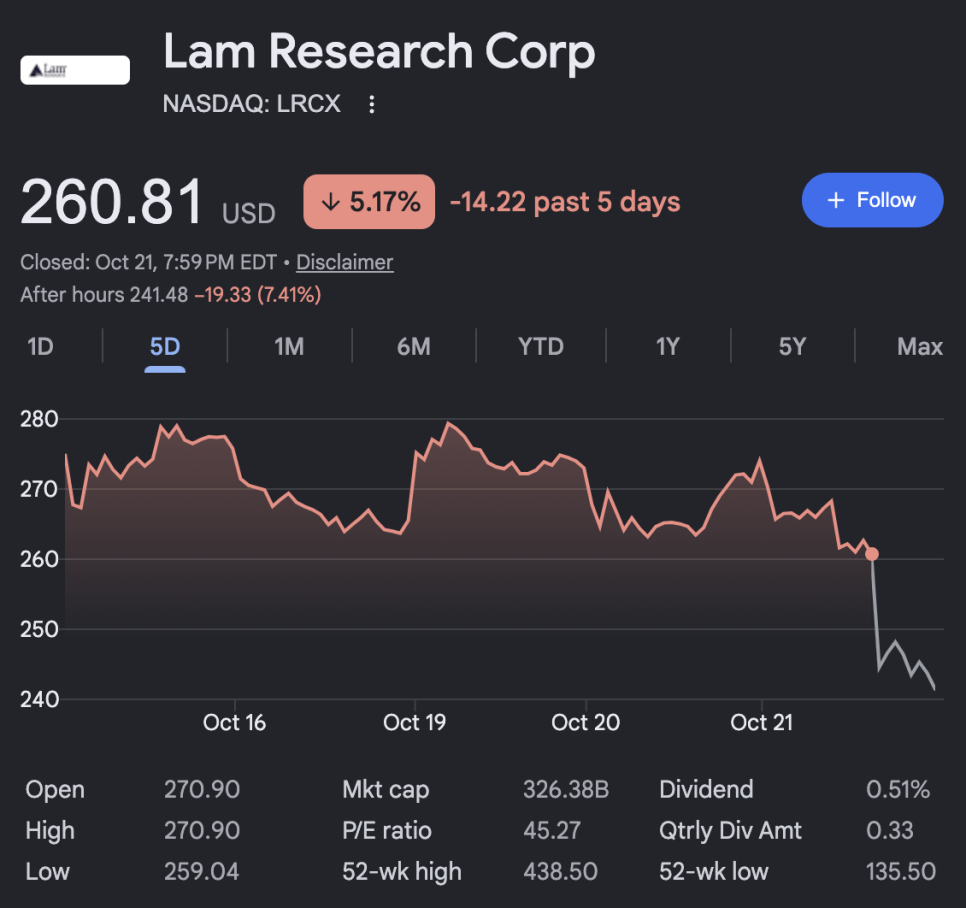
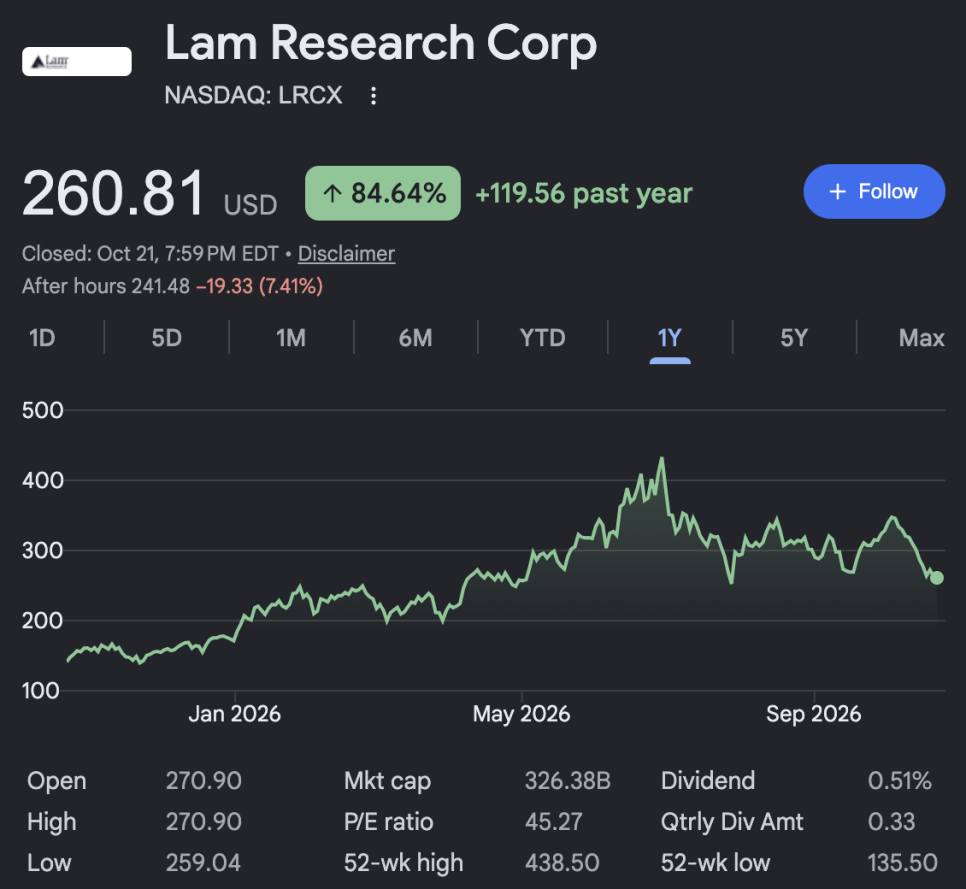
그런데도 주가가 빠진 이유는 이 숫자들이 예상을 아주 조금 웃돌았을 뿐이기 때문임. 매출은 예상보다 약 1퍼센트 높았고 가이던스 중간값은 컨센서스를 조금 넘는 수준이었는데, 램리서치는 이 실적 발표 전까지 기대가 천장까지 올라가 있던 종목이었음. 그래서 소폭의 상회는 실망으로 읽혔음. 이번 분기 실적에는 몇 가지 세부 요인도 있었음.
첫째는 공급 제약임. 경영진은 부품 부족과 클린룸 공간의 한계 때문에 일부 출하가 2027년 3월로 밀릴 수 있다고 밝혔고, 이 제약이 없었다면 12월 가이던스가 더 높았을 것이라고 설명했음. 둘째는 중국임. 9월 분기에 중국이 매출의 35퍼센트로 6월의 26퍼센트에서 크게 늘었는데, 12월 분기에는 중국 매출 비중이 상당히 줄 것으로 예상됐음. 중국을 뺀 매출은 9월에 약 53억 4,000만 달러, 전체의 65퍼센트였고, 중국 비중이 4분의 1로 내려간다고 가정하면 중국 외 매출은 약 20퍼센트 늘어나는 계산이 나온다는 분석도 있었음. 셋째는 세율임. 조정 세율이 6월의 11퍼센트에서 16.5퍼센트로 올랐고 앞으로도 이 수준일 것으로 보임. 넷째는 가이던스 범위가 플러스마이너스 4억 달러로 넓다는 점임.
한국 투자자에게 특히 중요한 부분도 있음. 램리서치의 성장을 이끄는 DRAM과 낸드 수요는 삼성전자와 SK하이닉스 같은 메모리 업체의 설비투자와 직접 연결돼 있음. 그래서 메모리 업체들이 증설을 얼마나 하느냐가 램리서치의 2027년 전망을 좌우하고, 중국의 신규 메모리 업체가 부상하는 상황은 한국 메모리 업체의 증설 계획에 영향을 줄 수 있는 변수임.

앞으로 볼 지점은 세 가지임. 첫째는 부품과 클린룸 병목이 풀려 출하가 3월에 몰리는지임. 둘째는 중국 매출 비중이 가이던스대로 내려가면서도 전체 성장이 유지되는지임. 셋째는 2027년 WFE 2,000억 달러 전망이 고객들의 실제 설비투자 계획으로 확인되는지임. 램리서치의 이번 분기는 좋은 회사가 좋은 실적을 내도 주가가 오르지 않는 구간이 있다는 걸 보여줬음. 기록적인 숫자 위에 쌓인 기대가 워낙 높아서 시장은 이제 기록 경신이 아니라 예상을 훌쩍 넘는 서프라이즈를 요구하고 있음.









