


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
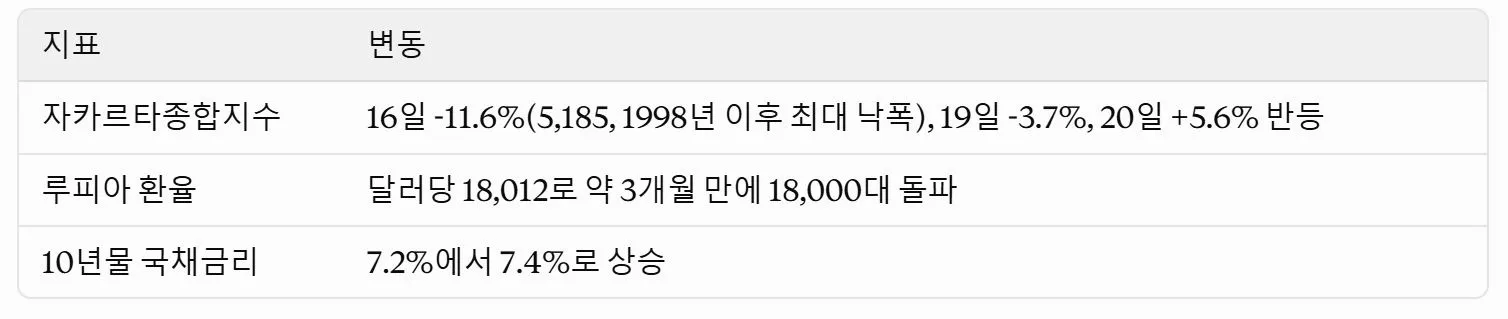
MSCI가 인도네시아를 신흥시장에서 독립시장(Standalone)으로 강등할 수 있다고 발표하자 증시가 이틀간 14.8% 폭락했습니다. 최종 결정은 2027년 6월이며, 등급 유지 여부는 불투명합니다.
이에 ‘인도네시아의 MSCI 강등 가능성 및 평가’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
인도네시아의 MSCI 강등 가능성 및 평가
출처 : 국제금융센터 백진규 신흥경제부장/김기봉 책임연구원 보고서 참조
01. 동향
1) MSCI 발표 (10.15)
ㅇ 인니 지수를 독립시장으로 재분류하기 위한 의견 수렴에 착수했습니다.
ㅇ 1월에는 프런티어로의 하향 가능성을 언급했는데, 이번에는 그보다 한 단계 더 강한 경고입니다.
ㅇ 1월부터 해온 신규 종목 편입과 비중 확대 중단 조치는 계속 유지됩니다.
2) 일정
2027년 4월까지 투자자 의견을 수렴하고, 2027년 6월에 최종 결정합니다.
3) 시장반응
02. 배경
1) 인니가 1월에 내놓은 개혁안
ㅇ 유통주 확대: 상장기업의 최소 유통주식 비율을 7.5%에서 15%로 단계적으로 상향합니다.
ㅇ 투명성 제고: 지분 1% 초과 주주의 정보를 공개하고, 재무제표 작성자 자격 심사를 도입합니다.
ㅇ 시장감시 강화: 주가조작과 허위정보 유통에 대한 감독을 강화합니다.
2) MSCI의 평가는 "실질적 성과 미흡"
ㅇ 주가조작 의혹에 대한 실질적 제재가 부족하다고 봅니다.
ㅇ 유통주 비율 15%를 충족한 기업 비중은 2월 60%에서 9월 61%로, 사실상 변화가 없습니다.
ㅇ 외국인 투자자들의 불신도 여전합니다.
03. 전망 및 평가
1) 인니의 추가 개혁 (MSCI 발표 직후)
ㅇ 금융감독청 (10.16): 주가조작 혐의가 있는 3개사(BREN, DSSA, CUAN)를 제재하고, 총 1.2억달러의 과징금을 부과했습니다.
ㅇ 증권거래소 (10.19): 창업자 등이 지분을 독점한 80개 종목(시가총액의 18%)을 퇴출하고, 대주주 정보 공개를 확대할 계획입니다. 또 일일 하락제한폭을 연말까지 15%에서 7%로 줄입니다.
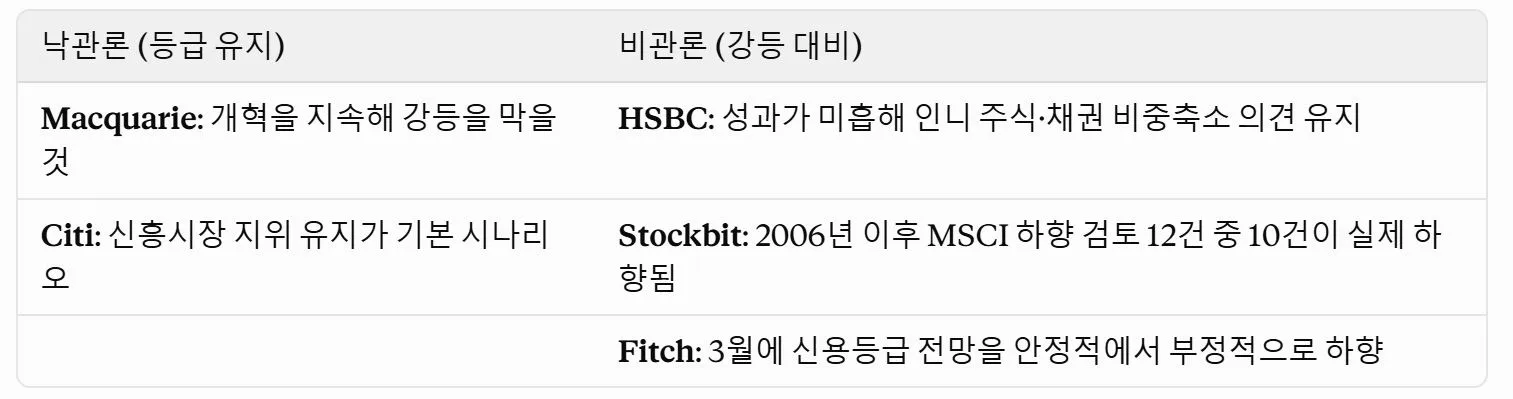
2) 강등 가능성: 시각이 엇갈림
3) 강등 시 파급 영향
ㅇ 자금 유출 규모 전망
- JPM: 약 48억달러(패시브 자금)
- BoA: 40~60억달러
- UBS: 액티브 자금 포함 최대 150억달러
- FTSE까지 제외할 경우 27억달러가 추가로 이탈할 수 있습니다(GS).
ㅇ 충격이 클 수 있는 이유
- 인니의 신흥지수 내 비중은 0.4%로, 2021년 같은 경로로 강등된 아르헨티나(0.1%)보다 큽니다.
- 1~9월 외국인 주식자금 유출이 이미 약 47억달러로, 역대 최대를 기록할 가능성이 있습니다.
ㅇ 통화 긴축 압력
- 자금 유출을 막기 위해 최대 100bp 추가 금리 인상이 거론됩니다(DBS).
- Citi는 연말 기준금리 전망을 5.75%에서 6.25%로 올렸습니다.
ㅇ 실물경제 부담
- 프라보워 대통령의 무리한 성장목표(8%)와 무상급식 등 재정지출 확대가 우려됩니다.
- 재정적자는 GDP 대비 2024년 -2.3%에서 2025년 -2.9%로 늘었고, 2028년까지 증가할 전망입니다(IMF).
- 대통령 지지율은 80% 이상에서 45%로 떨어져 최저치를 기록했습니다.
- 8월 소비 증가율은 1.3%에 그쳤고, 청년실업률은 16%대입니다.
04. 결론
인니 당국이 개혁에 속도를 내고 있지만, 2027년 6월까지 MSCI를 납득시킬 실질적 성과를 보여줄 수 있을지는 불확실합니다. 강등되면 대규모 자금 유출, 금리 인상, 경기 둔화가 연쇄적으로 나타날 수 있습니다. 시장은 강등 가능성에 대비해야 하는 국면으로 보고 있습니다.









