


 컨텐츠
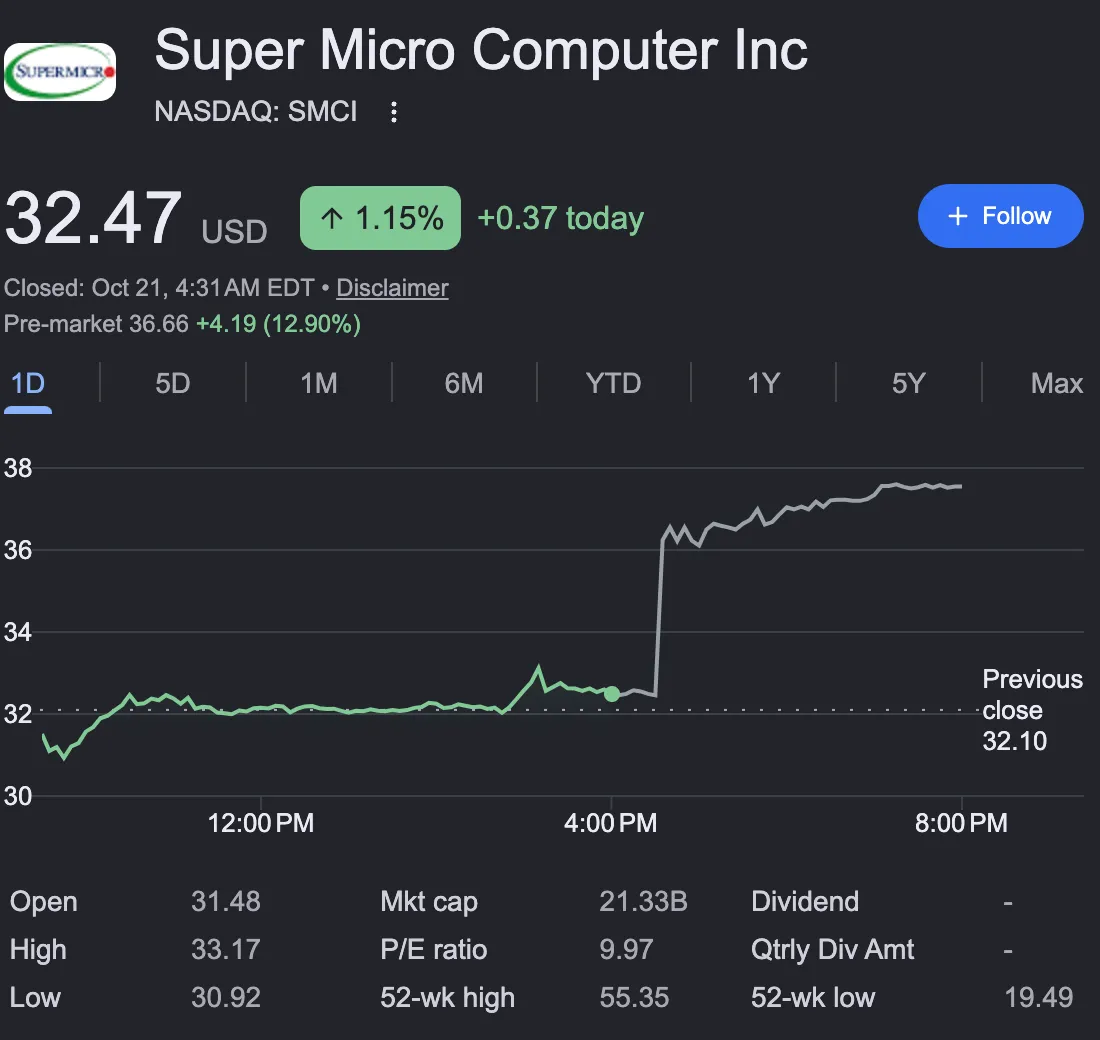










슈퍼마이크로 컴퓨터(Super Micro Computer, SMCI)가 화요일 장 마감 뒤에 2027 회계연도 1분기 잠정 실적을 미리 공개했고, 주가는 시간외에서 12퍼센트 안팎 뛰었음. 정규장 종가는 32.47달러였음. 금요일에 AI 종목 전반의 매도로 9.9퍼센트 내렸던 종목이 사흘 만에 반대 방향으로 움직인 셈임.
내용부터 보자. 회사는 9월 30일에 끝난 분기 매출이 185억 달러에서 195억 달러가 될 것으로 예상한다고 밝혔음. 8월 11일에 제시한 가이던스는 145억 달러에서 155억 달러였고 시장 평균 예상은 약 152억 달러였음. 가이던스 중간값 기준으로 약 25퍼센트, 시장 예상 대비로는 약 27퍼센트에서 28퍼센트 높은 수준임. 1년 전과 비교하면 약 280퍼센트 성장이라는 계산도 나왔음. 이유는 AI 플랫폼 수요가 늘었기 때문이라고 회사가 밝혔음.
수익성도 가이던스를 넘었음. 매출총이익률 전망은 12.0퍼센트에서 12.5퍼센트로, 기존 10.4퍼센트에서 10.8퍼센트보다 높아졌음. 회사는 이유를 고객과 제품 구성의 변화라고 설명했음. 숫자를 짚어보면 마진 자체는 여전히 낮은 편임. 슈퍼마이크로는 엔비디아 GPU가 들어가는 서버를 설계하고 조립해서 파는 회사라서, 가격의 대부분이 부품 값이고 남는 몫이 얇음. 그래서 마진이 1퍼센트포인트 넘게 오른 것도 이 사업에서는 의미가 크지만, 같은 서버 업종의 다른 회사와 비교해도 한참 낮은 수준이라는 점은 알아둬야 함.
이 발표가 시장에 준 파장은 슈퍼마이크로 한 종목에 그치지 않았음. 같은 주 델(Dell)과 HPE는 바클레이스가 투자의견을 낮추면서 크게 빠졌는데, 바클레이스의 논리는 서버 매출 성장이 기업 AI 지출 급증보다 메모리 가격 상승 효과에 크게 기대고 있고 메모리 가격이 안정되면 서버와 저장장치 마진에 압박이 올 수 있다는 것이었음. 슈퍼마이크로의 잠정 실적은 이 논리에 정면으로 반박하는 숫자라서 델, HPE, 엔비디아도 같이 올랐음. 일부 보도는 이를 반전이라고 표현했음. 다만 한 회사의 실적이 모든 서버 업체에 똑같이 적용되는 건 아니라는 점은 같이 봐야 함. 슈퍼마이크로는 특정 대형 고객 주문이 크게 움직일 수 있는 구조라서 분기마다 변동이 큼.
조심해서 볼 점이 몇 가지 있음. 첫째, 이번 숫자는 회계 감사를 거치지 않은 잠정치이고 회사도 마감 절차와 재무제표 확정 과정에서 달라질 수 있다고 밝혔음. 확정 실적은 11월 3일 발표됨. 둘째, 슈퍼마이크로는 오랫동안 회계와 내부통제 문제로 신뢰를 의심받아온 회사임. 며칠 전에야 약 2년 만에 새 최고재무책임자(CFO)로 마크 롱(Mark Long)을 임명했고, 이 상황에서 잠정치가 확정치와 얼마나 가까운지가 평소보다 더 중요해졌음. 셋째, 주가가 올랐다 해도 주가매출비율이 0.55배 안팎으로 과거 중간값(0.56배)과 비슷한 수준이었다는 분석이 있음. 매출이 크게 늘어도 이익률이 낮아서 시장이 높은 가치를 쳐주지 않았다는 뜻임. 넷째, 매출이 급증한 만큼 부품을 사야 하는 운전자본 부담도 커짐. 이익이 나도 현금이 묶일 수 있고, 고객의 대금 지급 능력도 봐야 함.
AI 서버 수요 자체에 대한 시각도 같이 볼 만함. 이번 주 시장에서는 AI 인프라 투자를 빚으로 하는 회사들의 자금 조달이 흔들렸는데, 슈퍼마이크로의 고객에는 이런 네오클라우드도 포함돼 있음. 그래서 이번 매출이 누구의 주문인지, 고객의 자금 사정이 어떤지가 중요한 질문임. 11월 3일 실적 발표에서 고객 구성과 주문 잔고, 현금흐름이 어떻게 설명되는지 보면 이번 잠정치가 지속 가능한지 가늠할 수 있음.
슈퍼마이크로는 한 주 사이에 새 CFO 임명, 급락, 급등을 모두 겪었고, 이번 잠정 실적은 AI 서버 수요가 아직 꺾이지 않았다는 가장 강한 증거로 읽힘. 이 숫자가 확정 실적과 일치하는지 11월 3일에 확인되기 전까지는 기대와 의심이 함께 가격에 반영될 거임.









