


 컨텐츠
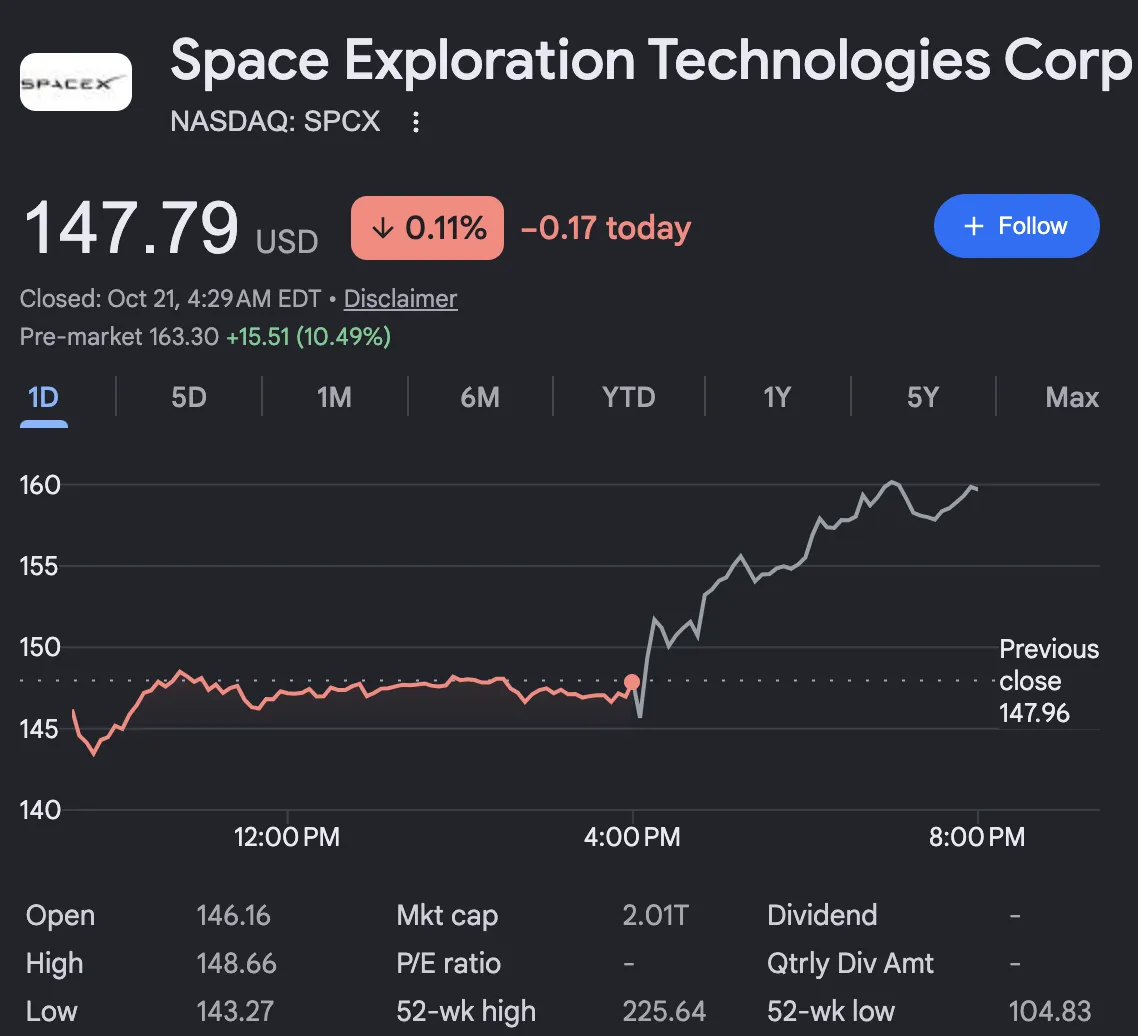










스페이스X(SpaceX, SPCX)가 상장 이후 두 번째 실적을 발표했음. 3분기 매출이 161퍼센트 늘어 146억 달러가 됐고 순이익은 44억 달러로 상장 이후 처음으로 제대로 된 흑자를 냈는데, 정규장 주가는 0.1퍼센트 내린 채 마감했음. 발표 뒤 시간외에서는 2퍼센트에서 4퍼센트 올라 154달러 안팎이었음. 숫자는 대부분 시장 예상을 넘었는데도 반응이 조용했던 이유는 설비투자 숫자에 있었음.
먼저 실적부터 보자. 매출은 145억 8,000만 달러로 1년 전 56억 달러에서 161퍼센트 늘었고, 시장 예상치 약 127억 2,000만 달러를 크게 웃돌았음. 순이익은 44억 달러로 1년 전 11억 달러 순손실에서 흑자로 돌아섰고, 시장 예상 15억 7,000만 달러의 거의 세 배였음. 조정 상각전영업이익(EBITDA)은 88억 달러로 306퍼센트 늘었음. 지난 분기 78억 1,000만 달러였던 매출이 한 분기 만에 두 배 가까이 뛰었다는 점도 눈에 띔.
이 성장의 중심이 로켓이 아니라 인공지능이라는 점이 이번 실적의 핵심임. 스페이스X는 사업을 슈퍼인텔리전스(SI) 부문으로 따로 보고하는데, 이 부문 매출이 75억 6,000만 달러로 가장 큼. 스타링크보다도, 발사 서비스보다도 큼. 스페이스X는 AI 개발사들에게 데이터센터 컴퓨팅 용량을 빌려주는 방식으로 돈을 버는데, 고객에 앤트로픽(Anthropic)과 구글이 있는 것으로 알려졌음. 즉 AI 연구소라기보다 클라우드 사업자에 가까운 모습임. 스타링크 가입자는 직전 분기보다 160만 명 늘어 1,360만 명이 됐고 가입자당 평균 매출(ARPU)은 69달러로 3달러 올랐음. 항공우주 부문 매출은 17억 7,000만 달러로 6퍼센트 늘었고, 이번 분기에 스타십(Starship) 14번째 비행이 처음으로 매출을 만든 임무였음. 이 비행으로 스타링크 V3 위성 26기를 궤도에 올렸는데, 위성당 통신 용량이 기존 팰컨 9으로 올리던 것보다 크다는 설명이 붙었음. 수주 잔고는 630억 달러이고 그중 175억 달러가 이연 매출로 잡혀 있음.
그리고 청구서가 나왔음. 분기 설비투자가 196억 달러로 1년 전 69억 달러의 거의 세 배였음. 이 중 164억 달러가 SI 부문에 쓰였는데, 컴퓨팅 용량 확충과 스타링크 확장, 스타십 개발에 들어간 돈임. 시장 예상은 약 187억 달러였으니 예상보다 조금 많이 쓴 셈임. 문제는 규모임. 올해 3분기 누적으로 영업활동 현금흐름이 131억 달러인데 설비투자가 481억 달러라서 약 350억 달러의 차이가 났음. 이번 분기만 보면 영업 현금 약 96억 달러로 설비투자의 절반 정도를 감당했음. 게다가 4분기 설비투자 전망이 350억 달러에서 400억 달러로 제시됐음. 이번 분기보다도 두 배 가까이 늘어나는 수치임.
이 구조가 주가의 침묵을 설명해줌. 스페이스X는 6월 상장 직후 225달러 위에서 거래됐는데 지금은 148달러 안팎까지 내려와 있었음. 높은 기대 속에서 상장한 주식이 이후 3분의 1가량 빠진 상태에서 나온 실적이라서, 좋은 성적에도 시장이 곧바로 재평가하지는 않았음. 이 정도 성장에 이 정도 투자가 필요하다는 것이 확인된 거라서 투자자들은 현금흐름 쪽을 더 보기 시작했음.
머스크는 이번 실적 발표에서 눈에 띄는 목표를 내놨음. 연간 반복 매출(ARR)을 올해 말 1,000억 달러, 2027년 말에는 5,000억 달러에서 1조 달러로 끌어올리겠다는 것임. ARR은 최근 한 달 매출을 12배로 늘려 환산한 연 환산 수치임. 3분기 매출 146억 달러를 단순히 연으로 환산하면 약 584억 달러라서, 1조 달러가 되려면 15개월 안에 최소 8.5배가 돼야 함. 컴퓨팅 성장이 계속되고 설비가 제때 들어온다는 전제가 붙은 목표라서 과도한 약속일 수 있다는 지적도 나왔음. 현재 이 회사는 1.7기가와트(GW) 규모의 컴퓨팅 용량을 갖췄고 10월 초에도 새 데이터홀이 추가로 가동됐다고 밝혔음.
합병 이야기도 나왔음. 머스크는 스페이스X와 테슬라가 각각 독립 이사로 구성된 특별위원회를 만들어 주주 요청에 따라 합병 가능성을 논의하고 있다고 밝혔음. 조건은 아직 합의되지 않았고 합병이 보장된 것도 아니며, 테슬라 쪽에서는 전체 주식의 50퍼센트 찬성이 필요하다고 설명했음. 합병이 현실이 되면 AI 컴퓨팅과 우주, 전기차가 한 회사 안에 들어오는 구조가 되는데, 이때 설비투자 부담까지 합쳐진다는 점은 주주들이 따져봐야 할 부분임. 테슬라는 바로 다음 날인 10월 21일 장 마감 뒤에 자체 3분기 실적을 발표하기 때문에 이 주제는 거기서도 다시 나올 가능성이 큼.
앞으로 볼 지점은 세 가지임. 첫째는 4분기 설비투자 350억에서 400억 달러가 실제로 얼마나 매출로 이어지는지, 올해 말 ARR 1,000억 달러 목표가 달성되는지임. 둘째는 SI 부문의 고객 구성임. 소수 대형 AI 고객에 의존한다면 계약 하나가 흔들릴 때 영향이 클 수 있음. 셋째는 테슬라와의 합병 협상에서 나오는 조건임.
스페이스X의 이번 분기는 이 회사가 로켓 회사에서 AI 컴퓨팅 회사로 바뀌고 있다는 것을 숫자로 보여줬음. 다만 성장과 투자가 같은 속도로 커지고 있어서 시장이 묻는 질문도 얼마나 빨리 크느냐에서 그 돈을 어떻게 감당하느냐로 넘어갔음.









