


 컨텐츠
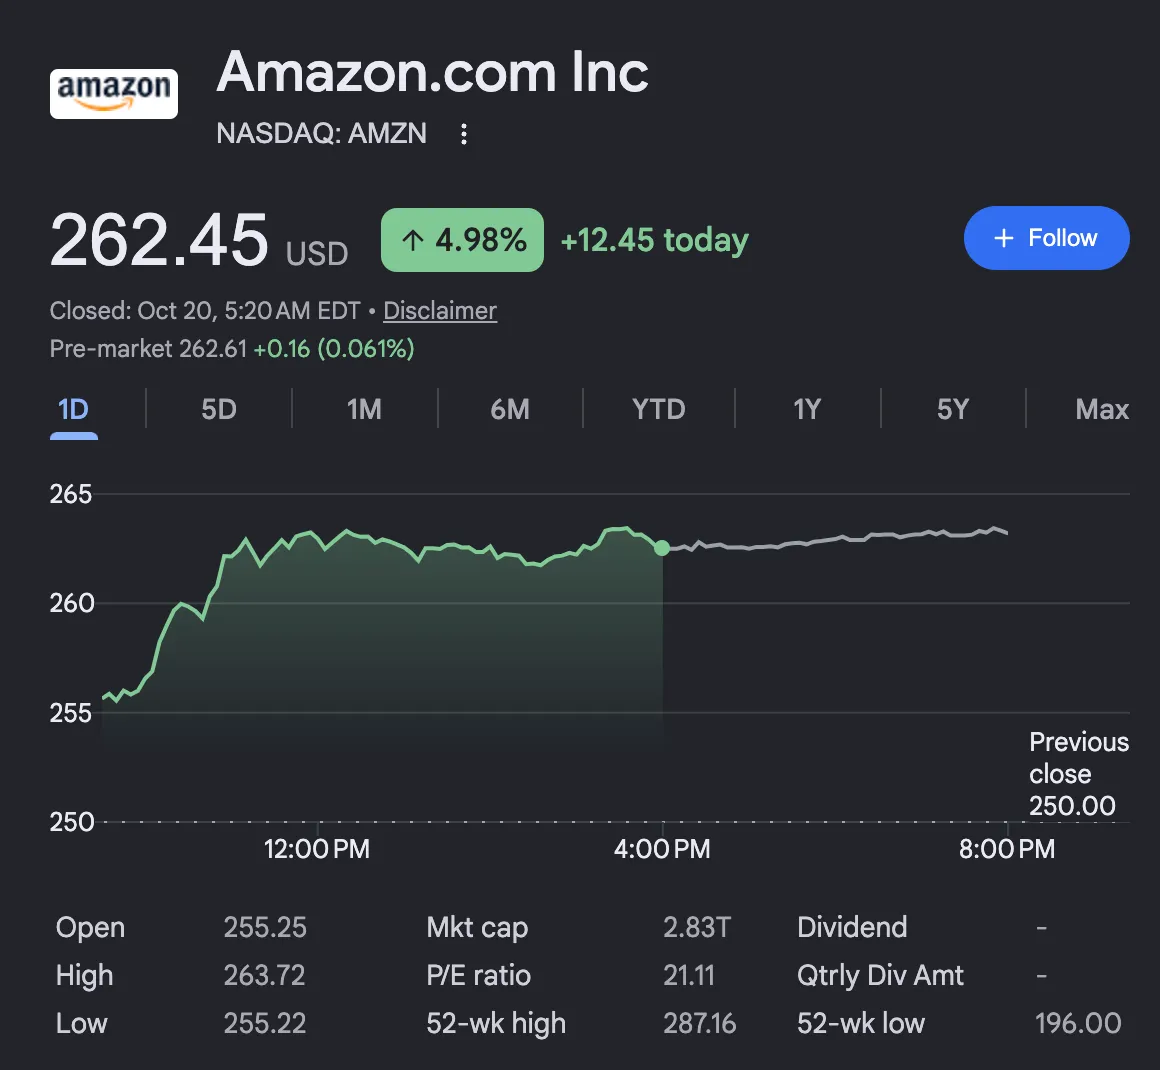










월요일 아마존(Amazon, AMZN)이 5퍼센트 올라 262.45달러로 마감했음. 거래량은 5,600만 주로 최근 평균의 1.7배였고, 3개월 만에 가장 큰 하루 상승폭이라는 보도가 나왔음. 모건스탠리(Morgan Stanley)가 아마존을 최선호주로 꼽으면서 목표주가를 335달러에서 350달러로 올린 것이 계기였음. 수치가 어떻게 바뀌었고 무엇을 믿고 있는지 하나씩 보겠음.
모건스탠리의 브라이언 노왁(Brian Nowak) 애널리스트는 아마존웹서비스(AWS) 매출 성장률 전망을 2027년 41퍼센트에서 47퍼센트로, 2028년 37퍼센트에서 42퍼센트로 올렸음. 이유는 엔비디아(NVIDIA)가 AWS가 2027년과 2028년에 걸쳐 약 200만 개의 엔비디아 GPU를 사서 배치할 것으로 예상한다고 밝혔기 때문임. 칩이 들어오면 AWS가 팔 수 있는 컴퓨팅 능력이 그만큼 늘어난다는 계산임. AWS는 올해 2분기에 37퍼센트 성장해서 18분기 만에 가장 빠른 성장세를 보였는데, 노왁의 전망은 이 속도가 더 빨라져야 맞는 숫자임. 영업이익률은 2027년 42퍼센트, 2028년 44퍼센트로 봤고, 추가로 늘어나는 매출에서 나오는 증분 영업이익률은 40퍼센트대 후반으로 추정했음. 이런 숫자로 계산하면 아마존의 2028년 주당순이익은 16.50달러가 되고, 목표주가 350달러는 그 이익의 약 21배임. 오늘 오른 주가 기준으로도 이 수준은 40퍼센트 가까운 상승 여력이고, 모건스탠리는 강세 시나리오 410달러와 약세 시나리오 220달러를 기준으로 위험 대비 보상을 3대 1로 봤음.
모건스탠리가 꼽은 다섯 가지 촉매 중 첫째가 AWS 성장 가속이고, 나머지도 눈여겨볼 만함. 둘째는 아마존의 AI 서비스 플랫폼 베드록(Bedrock)임. 기업들이 AI 모델을 가져다 쓰는 추론 수요가 커질수록 베드록 사용량이 늘어난다는 논리임. 셋째는 AI 에이전트를 통한 쇼핑임. 고객이 직접 검색하지 않고 AI가 대신 물건을 골라 사주는 시대가 오면 아마존의 상품 정보와 물류가 장점이 된다는 평가인데, 노왁은 메타(Meta)가 개인 AI 에이전트 무즈(Muse)를 내놓은 뒤에도 이 판단은 바뀌지 않는다고 썼음. 넷째는 물류센터 로봇과 자동화임. 2027년에 새로 짓거나 개조하는 물류센터가 아마존의 물리적 AI 역량을 보여줄 수 있다고 했음. 다섯째는 AWS가 장기적으로 매출 1조 달러를 향한다는 가능성임. 한편 아마존 전체 매출이 2028년에 1조 1,000억 달러를 넘을 것이라는 시장 전망도 있음.
전력 이야기도 같은 날 나왔음. 아마존은 인디애나주 설리번 카운티의 옛 브리드 발전소 부지 근처에 짓는 960메가와트(MW)급 원전 사업 개발 작업에 자금을 대기로 했음. 이 사업은 X-에너지(X-energy)와 아마존이 2039년까지 5기가와트(GW) 이상의 새 원전 용량을 미국 전력망에 추가하기로 한 협력 아래 두 번째 상업 사업임. AI 컴퓨팅이 늘수록 전기가 병목이 되기 때문에 데이터센터를 돌릴 전력을 직접 확보하려는 움직임임.
그런데 개인 투자자 분위기는 반대였음. 스톡트윗에서는 거래가 많지 않은 가운데 70퍼센트가 비관적이었음. 의심의 이유는 숫자에 있음. 모건스탠리가 추정한 아마존의 설비투자는 2027년 3,550억 달러, 2028년 3,650억 달러임. 엄청난 돈이 칩과 데이터센터에 들어가고, 그 돈이 실제로 AWS 매출과 이익으로 돌아와야 하는 구조임. 이번 주 시장은 AI 투자 자금이 빚에서 나오는 회사들이 흔들리는 걸 봤고, 아마존은 현금흐름으로 감당할 수 있는 회사이지만 투자 규모가 커질수록 잉여현금흐름이 눌릴 수 있다는 점은 남아 있음. 그리고 AWS 성장률이 지금 37퍼센트에서 더 올라가지 못하면 47퍼센트 전망은 무리한 숫자가 될 수 있음.
주가 흐름을 보면 아마존은 올해 들어 8퍼센트 정도 올랐을 뿐이라 AI 기대가 크게 반영됐다고 보기는 어려움. 다른 빅테크와 비교해 뒤처진 종목이었기 때문에 이번 상승은 따라잡기 성격도 있음. 월가는 이미 비중 확대 의견이 많은 종목이라 이번 상향이 새로운 정보를 얼마나 준 건지에 대한 논쟁도 있음.
확인할 일정은 10월 29일 3분기 실적 발표임. 시장 예상은 주당순이익 1.96달러, 매출 2,022억 달러 안팎이고, 가장 중요한 숫자는 AWS 성장률임. 2분기 37퍼센트에서 가속해서 40퍼센트대에 가까워지는지, 2027년 GPU 도입 계획과 설비투자 전망이 어떻게 제시되는지를 봐야 함.
모건스탠리가 한 일은 AWS의 성장을 한 단계 더 높게 그린 것이고, 그 근거는 엔비디아가 밝힌 200만 개라는 칩의 숫자였음. 아마존 주가가 이 그림을 받아들일지는 10월 29일 AWS 성장률이 가속되는 모습으로 먼저 확인돼야 할 거임.









