


 컨텐츠










25년 국민연금의 투자실력은 역대 최고였다. 대한민국 최고 천재들이 모이고 국민의 노후자금을 책임지는 연금을 관리하는 만큼 매우 막중하고 중대한 책임을 지고 있는 곳이 국민연금이다.
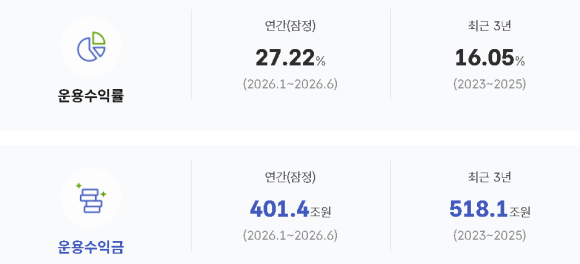
25년 발표한 국민연금 기금운용 수익률은 18.82%이고 이는 국민연금공단 창립 이후 최대 연간 수익률이다. 1988년부터 25년까지의 평균 수익률이 8.04%인데 18.82%인 것은 매우 놀라운 결과이다. 그런데 이런 국민연금을 못 받는 사람이 생길 수도 있다고 한다.
오늘은 국민연금 누적 수익률 27%, 그런데도 못 받을 수 있다고 ?에 대한 포스팅입니다.
25년 국민연금 투자운용 수익률
국민연금은 직장에 다니면 자동으로 회사에서 반을 내주고 내 월급에서 반이 나간다. 그리고 나중에 퇴사하고 나면 알아서 받는 돈이기에 내가 얼마나 냈고 얼마나 받는지는 회사 다니는 동안은 관심이 없을 것이다.
국민연금은 사실 10년 이상은 가입해야하고 한번 받기 시작하면 평생 받을 수 있다. 받는 금액의 경우 내가 얼마만큼 길게 많이 냈느냐에 따라 달라진다. 25년 12월 기준, 가입기간 20년 이상 수급자의 평균 국민연금 수급액은 월 113만원 정도이다.
그런데 국민연금을 받을 사람들이 점점 늘어나는데, 앞으로 국민연금을 내야하며 나라를 받쳐주는 젊은층들이 사라지고 있다. 그래서 국민연금의 고갈에 대한 이슈가 오랫동안 지적받았다.
국민연금의 고갈을 막기 위해 정부에선 보험료율을 9%에서 13%까지 올리려고 하며 수급연령 역시 더 늦추고 있다. 그리고 국민연금 역시 운용금을 더 증가시키기 위해 투자도 현재진행형이다.
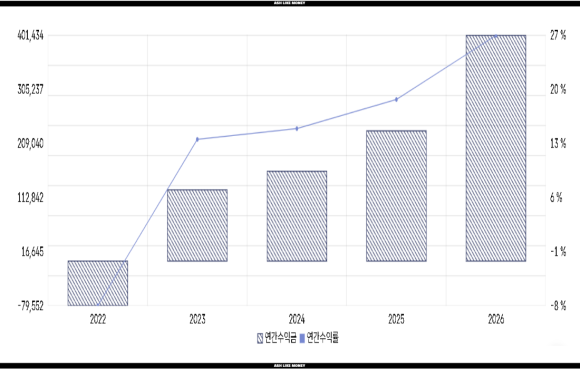
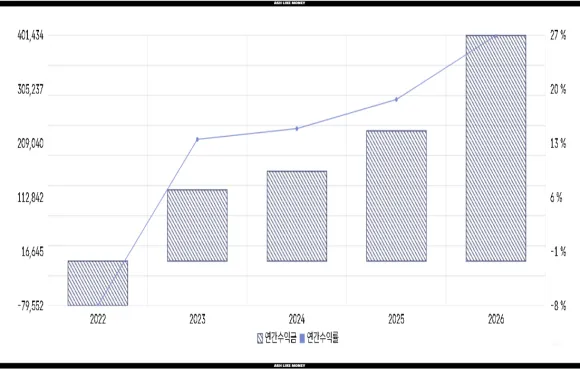
25년 국민연금 운용수익률은 18.82%로 창립 이래 역대 최고를 달성했다. 25년 운용수익금은 약 231조 6천억원이며 25년 연말 기금적립금이 약 1,458조원으로 발표했고 26년 6월까지 2,328조원을 조성하였다.
국민연금 냈어도 못 받을 수 있다고 ?
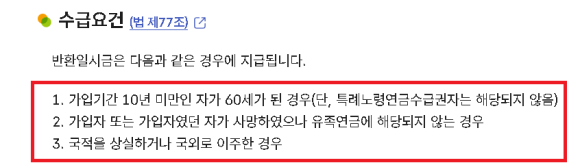
하지만 국민연금을 냈어도 못 받을 경우도 있다. 정확히는 그 동안 낸 돈을 못 받는 것이 아니라 매달 받는 연금으로 못 받는다는 뜻이다. 국민연금이 아무리 돈을 많이 벌어도 가입기간 10년 이상으로 정확히 120개월 돈을 내야만 연금으로 받을 수 있다.
만약, 119개월 동안 냈다면 연금으로 못 받는 것이다. 하지만 그래도 9년 11개월 동안 낸 돈이 있는데 그것을 못 받는 것은 아니다.
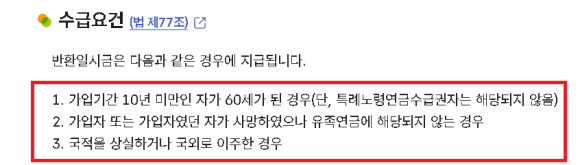
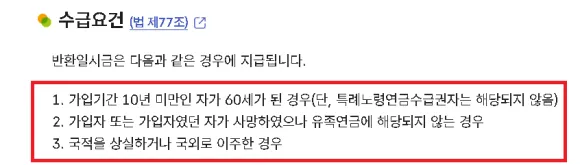
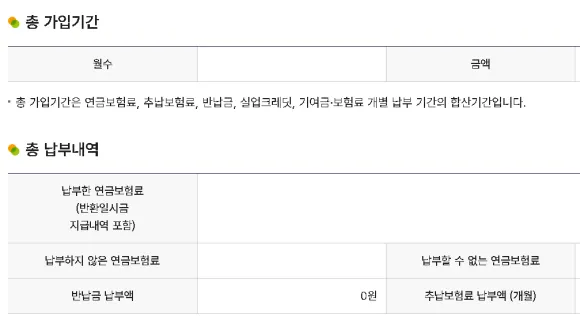
가입기간이 10년 미만인 상태에서 60세가 되면 "반환일시금"지급 대상이 된다. 반환일시금 지급 대상이 된다면 그동안 낸 보험료에 이자를 더하여 한 번에 받게 된다.
하지만 119개월 동안 냈는데, 1달 못 내서 연금을 못 받는 경우 굉장히 억울할 것이다. 그래서 60세가 넘어서 "반환일시금"을 받지 않았다면, 65세가 되기 전까지 임의 계속가입을 신청하여 가입기간을 늘려 연금으로 수령할 수 있게 된다.
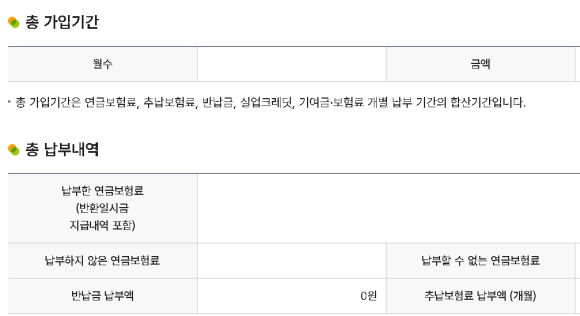
하지만 60세 도달 사유로 반환일시금을 이미 받아버린다면 다시 반납하고 임의 계속가입은 불가능하다. 만약, 내가 국민연금을 얼마나 받을지 궁금하다면, 국민연금공단에서 본인 인증 후 예상연금액 조회를 통해 내 연금수령액을 예측할 수 있다.









