


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
중국 3분기 경제 성장률은 수출 호조로 예상보다 좋았지만, 투자와 부동산 부진이 심화되며 ‘외강내약’ 구조가 굳어지고 있습니다. 4분기에는 부양책이 확대될지가 관건입니다.
이에 ‘중국 3분기 성장률 4.5%로 회복 및 전망’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
중국 3분기 성장률 4.5%로 회복 및 전망
출처 : 국제금융센터 백진규 신흥경제부장 보고서 참조
01. 핵심 요약
ㅇ 3분기 GDP는 4.5%(yoy)로, 2분기 4.3%보다 개선되며 예상치 4.4%를 웃돌았습니다.
ㅇ 성장은 수출과 생산이 이끌었고, 투자는 더 위축되었습니다. 그 결과 내수와 외수 간 불균형이 심화되었습니다.
ㅇ 금년 성장 전망치는 4.6%로 유지되며, 정부 목표 4.5~5.0%에 부합합니다.
02. 동향
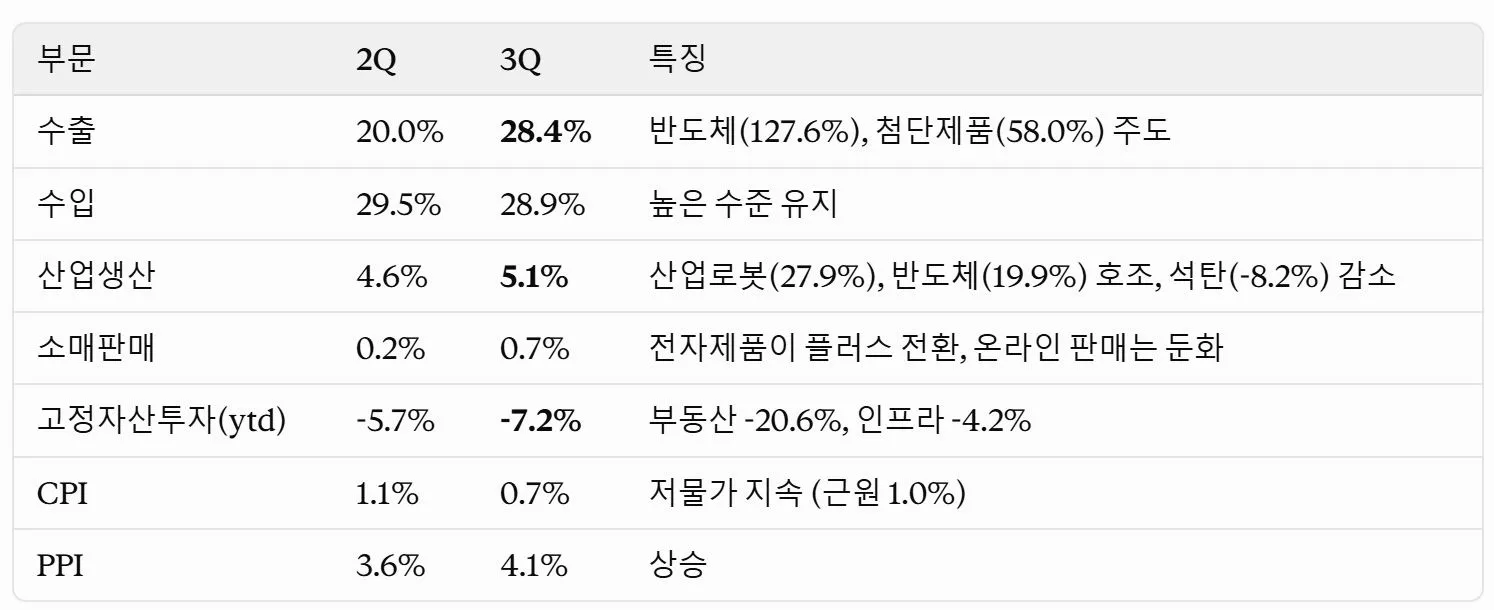
ㅇ 지역별 수출 증가율은 러시아(41.5%), 아세안(40.1%), 미국(30.0%), EU(15.7%), 일본(12.7%) 순입니다.
ㅇ 9월 PMI는 제조업이 50.1, 서비스업이 50.2로 모두 기준선 50을 회복했습니다.
02. 평가
1) 긍정적인 면
ㅇ 3분기 무역흑자가 전년 대비 27.0% 늘었습니다.
ㅇ 순수출의 성장 기여율이 2분기 15.4%에서 3분기 20.8%로 확대되었습니다.
ㅇ 대미 수출은 19.2%에서 30.0%로 늘었습니다(Nomura). 기저효과와 무역갈등 완화가 배경입니다.
ㅇ 9월 실업률은 5.2%로 안정적입니다.
ㅇ 9월 소매판매는 1.1%로 예상치 0.5%를 웃돌았는데, 서비스업 소비 촉진 정책이 효과를 냈습니다.
2) 우려 요인
ㅇ M2 증가율이 7.5%에서 7.2%로 둔화되었습니다.
ㅇ 9월 CPI는 0.9%로 예상치 1.0%를 밑돌았습니다. 자금 수요가 위축되면서 저물가 기조가 이어지고 있습니다.
ㅇ 중국 경제가 공급과 생산에 과잉 의존하고 있다는 점이 재확인되었습니다(ING). 소비는 일시적 보조금에 기대고 있는 상황입니다.
03. 전망
1) 정책 지원 강화
ㅇ 9월에 국채 발행과 인프라 투자 가속화를 포함한 종합대책이 나왔습니다.
ㅇ 10월에는 지방정부에 미사용 채권발행 한도 5,500억 위안이 배정되었습니다.
ㅇ 10.1일부터 생애 첫 주택구매자에게 주택담보대출 이자 1%p를 지원합니다. 지난 2년 사이 최대 규모의 부양책입니다.
ㅇ 4분기에 지급준비율 소폭 인하가 기대되고(Nomura), 10월 말 5중전회를 계기로 지원책이 더 강화될 전망입니다.
2) 분기별 성장률 경로(IB 전망)
ㅇ ‘26.3Q 4.5% → 4Q 4.5% → ‘27.1Q 4.3% → 2Q 4.5%
3) IB들의 연간 전망 (‘26년)
ㅇ 수출은 18.0%로 높습니다.
ㅇ 산업생산 5.0%, 소매판매 1.4%, 투자 -4.0%입니다.
ㅇ 전월 대비로 소비(-0.4%p)와 투자(-2.1%p)는 하향, 수출(+3.9%p)은 상향 조정되었습니다(Bloomberg).
4) IMF
ㅇ 금년 4.5%, 내년 4.0%로 7월 전망보다 각각 0.1%p 낮췄습니다.
5) 리스크 요인
ㅇ 부동산 회복이 지연되고 있습니다. 특히 3~4선 도시의 주택재고 해소가 늦어지고 있습니다(Morgan Stanley).
ㅇ 급격한 무역흑자 증가가 미국·EU와의 통상마찰을 불러올 수 있습니다(Nomura).









