


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
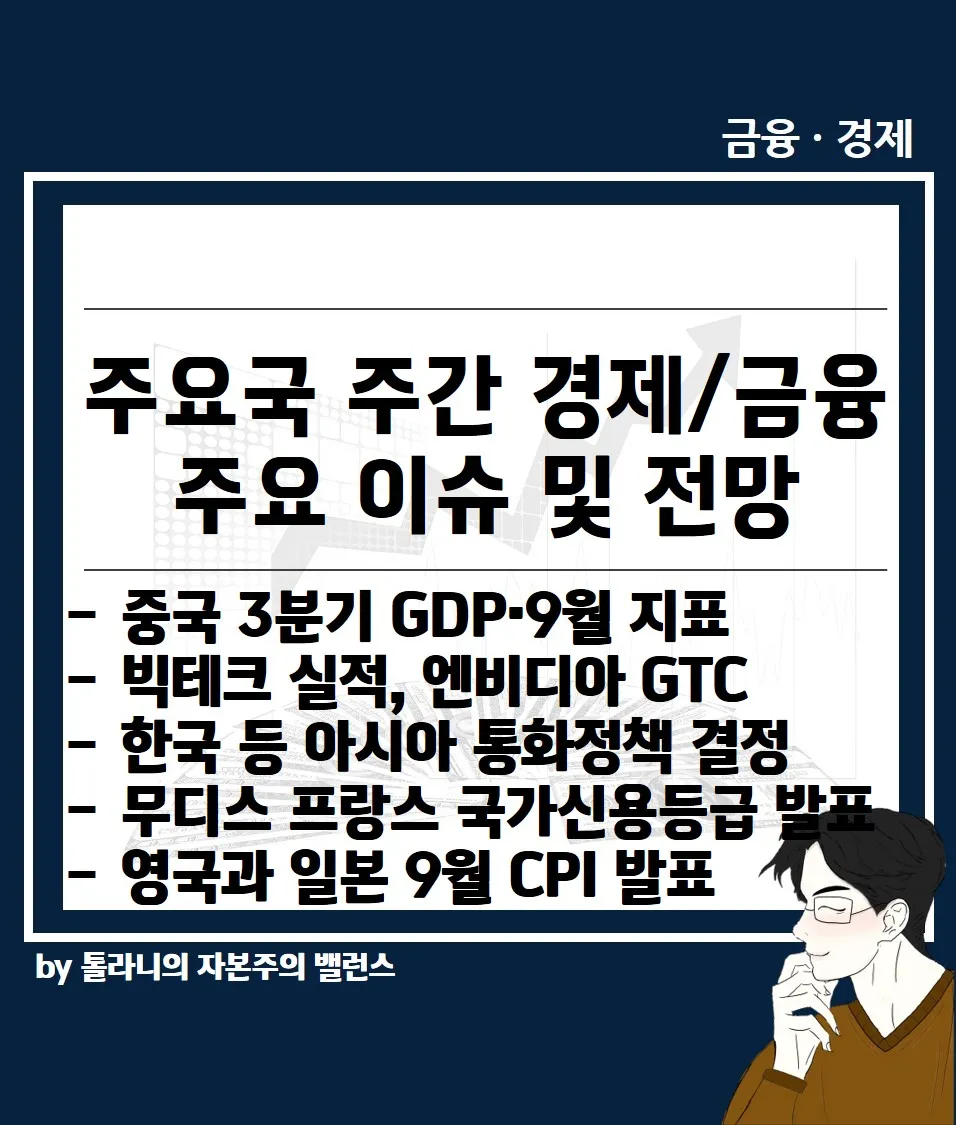
이번 주는 중국 성장 둔화 확인, AI 수익성 논란 속 빅테크 실적, 한국은행 금리 동결 여부, 그리고 프랑스 신용등급 하향 리스트 등이 국제 금융시장에 영향을 미칠 것으로 예상합니다.
이에 ‘주요 국가 주간 경제 및 금융 이슈’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
주요 국가 주간 경제 및 금융 이슈
출처 : 국제금융센터 안남기 전문위원 보고서 참조
01. 중국 3분기 GDP·9월 지표 (10.19)
ㅇ 3분기 성장률은 4.4% 내외로 예상됩니다. 1분기 5.0%, 2분기 4.3%(3년 반 만의 최저)에 이은 수치입니다. 전기대비로는 0.9%에서 소폭 반등할 가능성이 있습니다.
ㅇ 9월 소매판매는 전월 -0.4%에서 4개월 만에 소폭 반등할 것으로 보입니다.
ㅇ 산업생산은 전월 5.2%에 이어 2개월 연속 상승이 예상됩니다.
ㅇ 고정자산투자는 전월 -7.2%에서 마이너스 폭이 확대될 전망입니다.
2. 빅테크 실적과 엔비디아 GTC Berlin
ㅇ 미국 증시는 AI 수익성 논란과 코어위브 사태로 일부 조정을 받고 있습니다.
ㅇ 3분기 실적 발표 일정은 다음과 같습니다.
10월 20일 : 넷플릭스
10월 21일 : 테슬라, 메타, IBM 등
ㅇ 엔비디아는 10.20~22일 독일에서 GTC Berlin을 개최합니다. 21일 젠슨 황 CEO의 기조연설이 주목됩니다.
3. 아시아 통화정책 결정
ㅇ 한국 (10.22): 기준금리 3.00%는 7·8월 연속 인상 후 이번에는 동결 전망이 우세합니다. 관전 포인트는 매파적 메시지의 강도와 소수의견 수입니다.
ㅇ 중국 (10.20): LPR은 17회 연속 동결이 예상되지만, 깜짝 인하 가능성도 있습니다.
ㅇ 인도네시아(10.21, 5.75%)·필리핀(10.22, 5.00%): 두 나라 모두 4회 연속 인상 여부가 관심사입니다.
4. 신용등급·국제회의
ㅇ Moody’s 프랑스 등급 발표 (10.23)
- 현재 Aa3로, S&P·Fitch(A+)보다 한 단계 높습니다.
- 최근 예산안과 재정건전화에 부정적 코멘트를 낸 바 있어 하향 가능성에 촉각이 곤두서 있습니다.
ㅇ APEC 재무장관회의 (10.20~21, 홍콩)
- 11.18~19 정상회의를 앞두고 열립니다.
- 미·중 정상 회동 전 합의, 그리고 재정·AI 등 의제 협의 결과가 관심사입니다.
5. 물가 지표와 기타 행사
ㅇ 영국 9월 CPI (10.21): 헤드라인이 8월 3.1%에서 추가로 상승할지, 근원(8월 2.6%)이 반등할지가 관건입니다.
ㅇ 일본 9월 CPI (10.23): 전월 1.9%에서 2%대로 상승할 것으로 예상됩니다.
ㅇ 세계은행 글로벌 AI·디지털 서밋 (10.19~22, 한국): 일자리·성장, 디지털 격차를 논의합니다.
ㅇ 베를린 글로벌 대화 (10.20~22): 지정학, 경제안보를 논의합니다.









