


 컨텐츠
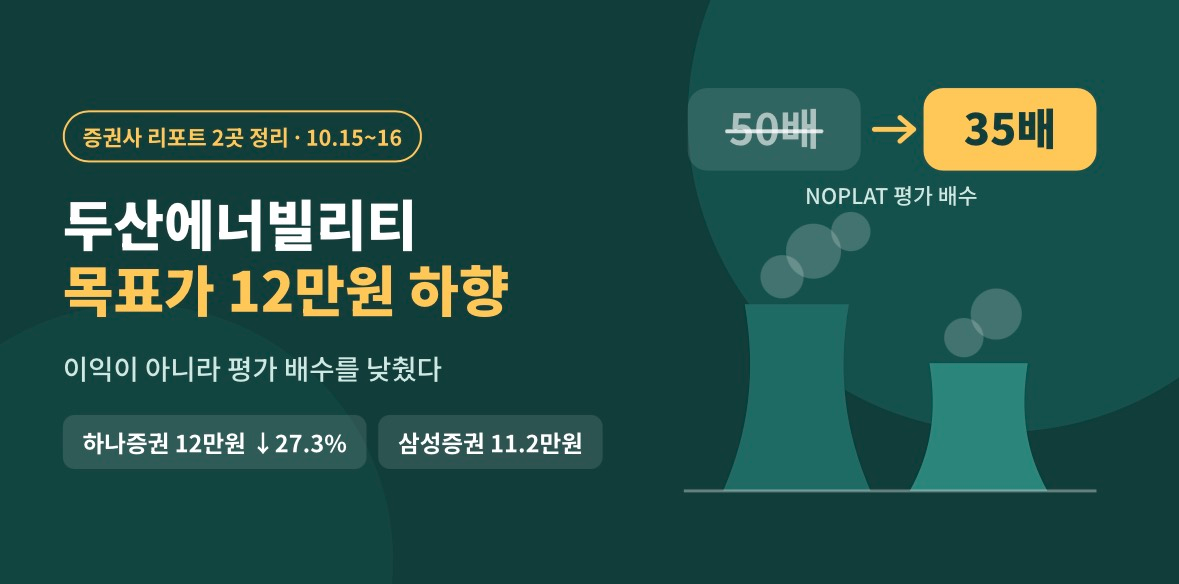











하나증권은 '매수' 의견을 유지하면서 목표주가를 12만원으로 27.3% 낮췄습니다. 이익 추정(NOPLAT)은 그대로 두고 적용 배수만 50배에서 35배로 조정한 결과입니다. 하루 앞서 삼성증권은 11.2만원에 '매수'를 제시했습니다.
1. 하나증권: 목표가 하향의 핵심은 '배수'
• 평가 방식: 2030년 최대 생산능력(Capa) 기준 NOPLAT(세후 영업이익)을 사용했습니다. NOPLAT은 유지하고 배수만 50배에서 35배로 낮췄습니다.
• 하향 폭: 하향률 27.3%를 역산하면 기존 목표가는 약 16.5만원 수준입니다(역산값이며 리포트 표기가 아닙니다).
• 3분기 전망: 영업이익은 전년 동기 대비 41.6% 늘어난 1,941억원으로 예상되지만 시장 기대치에는 못 미칠 것으로 봤습니다. 리포트는 시장의 눈높이가 높았던 영향이 크고, 전사적인 증익 기조는 이어질 수 있다고 평가했습니다.
• 부문별 흐름: 연료전지는 비용 증가로 감익이 예상되지만 건설기계가 이를 만회할 수 있고, 에너빌리티 부문은 기존 수주잔고를 바탕으로 안정적인 성장이 기대된다고 설명했습니다.
• 변동 요인: 주요 투자회사의 주가 하락을 고려하면 3분기 세전이익에는 일부 변동 가능성이 있다고 짚었습니다.
• 촉매: 연내 SMR 핵심 기자재 수주가 현실화되면, PPA 지연 우려로 위축됐던 기대감이 다시 커질 수 있다고 봤습니다.
• 밸류에이션: 2026년 예상 실적 기준 PER 119.9배, PBR 5.2배입니다.
2. 삼성증권: 사업 포트폴리오에 주목
• 원전: 1·2차 계통 전반을 제작하는 국내 유일 업체로, 12차 전력수급기본계획과 지난해 말 체코 두코바니 수주, 4세대 SMR 협력에 따른 수혜를 전망했습니다.
• 가스복합발전: AI 확산과 신재생 간헐성 보완을 위한 LNG 발전 수요가 늘면서 올해 국내외에서 약 4.7조원 규모의 프로젝트를 수주했다고 소개했습니다.
• 추가 수주 여지: 글로벌 3사가 과점한 시장에서 2036년까지 국내 가동 중인 석탄발전소 약 37기가 LNG로 전환될 예정이어서 추가 수주가 이어질 것으로 봤습니다.
3. 두 리포트를 겹쳐 보면
• 두 곳 모두 '매수'지만 초점이 다릅니다. 하나증권은 단기 실적 눈높이와 멀티플 조정에, 삼성증권은 원전과 가스복합발전 수주 파이프라인에 무게를 뒀습니다.
• 하향 이후에도 하나증권(12만원)의 목표가가 삼성증권(11.2만원)보다 약 7.1% 높습니다.
• 이번 하향은 이익 전망이 꺾인 것이 아니라 평가 배수를 낮춘 것이라는 점이 중요합니다. PER이 100배를 넘는 구간이어서 배수 조정에 따라 평가가 크게 달라질 수 있다는 해석도 가능합니다(정리자 해석).
4. 체크포인트
1. 연내 SMR 핵심 기자재 수주가 실제로 나오는지
2. 3분기 실적 발표에서 시장 기대치 대비 실제 격차(특히 연료전지 감익 폭)
3. 투자회사 주가 변동이 세전이익에 미치는 영향
4. 다른 증권사들도 배수 조정에 나서는지
출처 하나증권(2026.10.16)·삼성증권(2026.10.15) 리포트 요약, StockHub 집계(stockhub.kr)









