


 컨텐츠
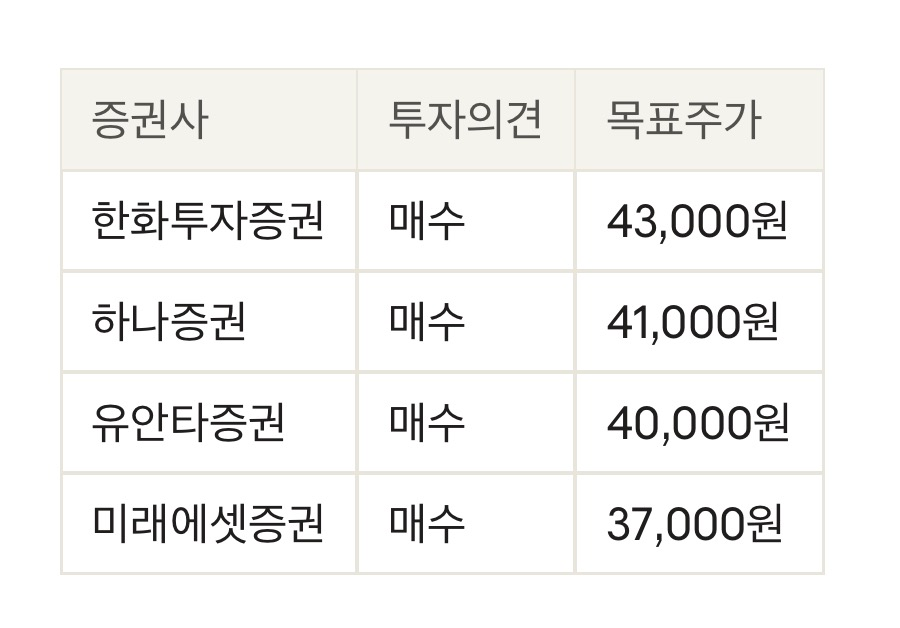










대한항공의 3분기 별도 영업이익은 4,212억원(+11.9% YoY)으로 컨센서스를 밑돌았습니다. 연료비와 인건비가 매출보다 빠르게 늘었고, 당기순이익(9,297억원)은 환율 하락에 따른 외화환산이익이 크게 키웠습니다. 4개 증권사 모두 '매수' 의견을 유지했습니다.
리포트 한눈에 보기
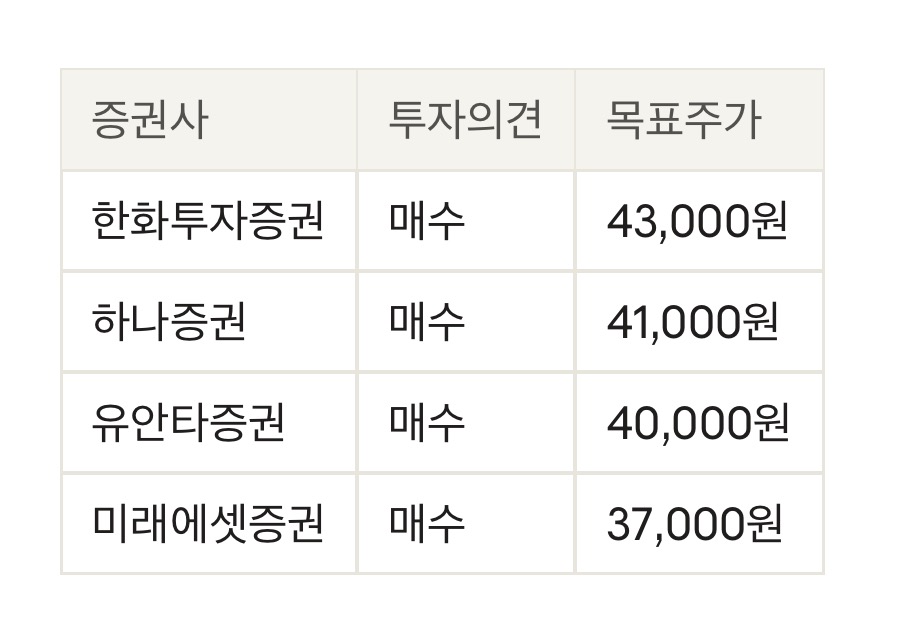
목표주가는 37,000원~43,000원에 걸쳐 있고, 단순 평균은 40,250원입니다.
3분기 실적: 외형은 커졌고 마진은 줄었다
• 별도 매출액 5조 448억원(+25.9% YoY)
• 영업이익 4,212억원(+11.9% YoY), 영업이익률 8.3%
• 세전이익 1조 2,685억원, 당기순이익 9,297억원(유안타증권 기준 +911.6% YoY)
시장 기대와의 비교는 증권사마다 기준이 다릅니다. 유안타증권은 컨센서스를 약 14% 하회했다고 봤고, 하나증권은 추정치와 컨센서스를 모두 밑돌았다고 평가했습니다. 한화투자증권은 자사 추정치(5,215억원)와 5천억원대였던 시장 기대치를 모두 하회했다고 설명했습니다. 반면 미래에셋증권은 자사 추정치를 소폭 상회했다고 봤습니다. 같은 숫자라도 어느 눈높이와 비교하느냐에 따라 평가가 갈리는 대목입니다.
매출을 끌어올린 것: 여객과 화물
• 유안타증권: 국제선 여객 매출 2조 7,962억원(+21.6% YoY)은 인바운드와 환승 수요 확대가, 화물 매출 1조 4,323억원(+34.3% YoY)은 AI 반도체 수요가 견인했다고 분석했습니다.
• 미래에셋증권: 단가 상승으로 여객(+20.5%), 화물(+34.3%), 항공우주(+44.1%) 외형이 모두 성장했다고 정리했습니다.
• 한화투자증권: 화물 운임은 조업일수 감소 등의 영향으로 직전 분기보다 10.6% 하락한 629원이었지만, AI 인프라 투자 확대에 따른 수요는 견조하다고 봤습니다. 여객은 운임(141원)을 유지했으나 RPK 기준 수송이 추정치에 못 미쳤고, 내국인 발권 매출 비중은 52%로 줄었다고 짚었습니다.
이익을 깎은 것: 연료비와 인건비
• 미래에셋증권: 연료비가 1조 6,902억원(+67.0% YoY), 인건비가 +18%로 비용 증가를 이끌었다고 봤습니다.
• 하나증권: 전체 영업비용이 27% 늘었고, 상반기 성과급 추가 반영 등으로 인건비가 약 1,400억원 증가했다고 분석했습니다. 국제선·화물 운임이 예상보다 낮았던 점도 부담으로 꼽았습니다.
• 한화투자증권: 인건비는 충당금 반영 영향으로 추정치를 약 500억원 웃돌았지만, 유류비는 신기재 도입에 따른 절감 효과로 추정치를 소폭 밑돌았다고 설명했습니다. 이 부분은 향후 실적에 긍정적이라는 평가입니다.
순이익이 급증한 이유: 환율
원/달러 환율이 하락(-5.3%, 미래에셋증권 기준)하면서 약 1조 702억원의 외화환산이익이 영업외 손익에 반영됐습니다. 순이익 증가율(+911.6%)에는 이 영향이 크게 작용한 만큼, 본업의 체력은 영업이익 흐름으로 따로 확인하는 것이 좋습니다. 환산이익은 환율 방향에 따라 다음 분기에는 반대로 움직일 수도 있다는 점도 함께 기억해 둘 만합니다.
리포트에서 읽히는 체크포인트
1. 운임 흐름: 화물 운임은 직전 분기보다 낮아졌지만 AI 관련 수요는 견조하다는 평가가 나옵니다.
2. 인건비: 성과급 미반영분이 3분기에 반영된 성격이 강해 보이며, 4분기에 비슷한 부담이 이어지는지가 관건입니다.
3. 유류비: 신기재 도입에 따른 절감 효과가 실적에 얼마나 나타나는지 확인할 필요가 있습니다.
4. 환율: 영업외 손익의 변동성이 순이익 변동폭을 키울 수 있습니다.
출처 한화투자증권·하나증권·유안타증권·미래에셋증권 리포트 요약(2026.10.16 발간), StockHub 집계(stockhub.kr)









