


 컨텐츠










핵심부터 먼저 짚어보자면
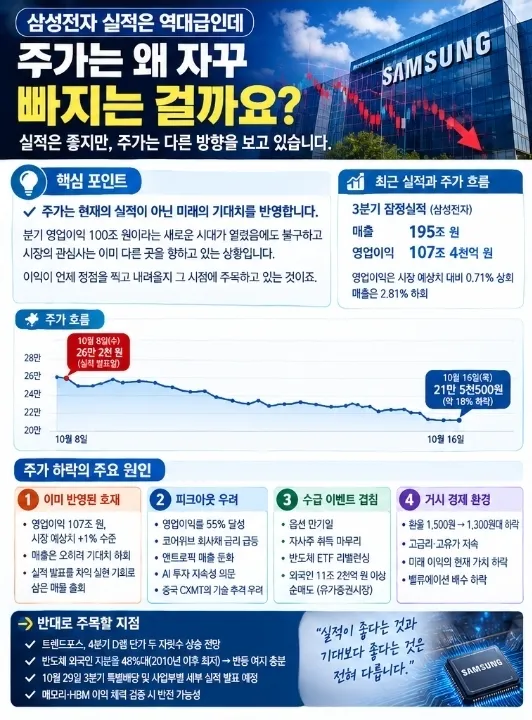
주가는 현재의 실적이 아닌
미래의 기대치를 반영하기 때문입니다.
분기 영업이익 100조 원이라는
새로운 시대가 열렸음에도 불구하고
시장의 관심사는 이미 다른 곳을
향하고 있는 상황입니다.
이익이 언제 정점을 찍고 내려올지
그 시점에 주목하고 있는 것이죠.
최근 실적과 주가의 흐름을 보면
상당히 엇갈리는 모습입니다.
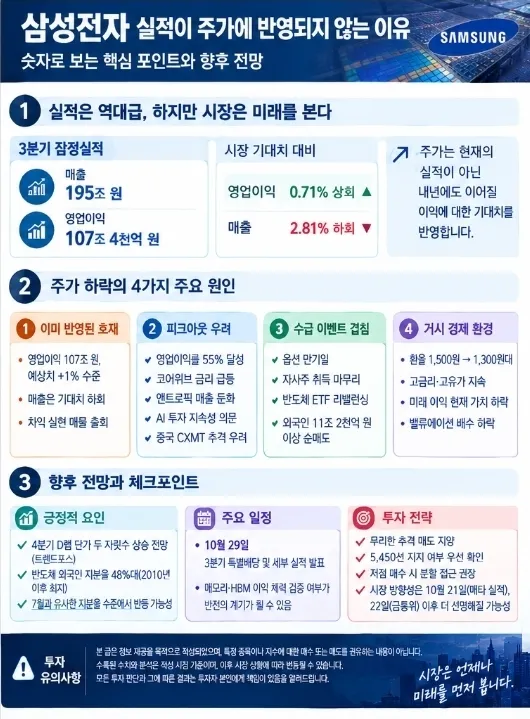
지난 3분기 잠정실적을 살펴보면
매출은 195조 원을 기록했고
영업이익은 107조 4천억 원입니다.
시장의 애초 예상치와 비교해보면
영업이익은 0.71% 웃돌았지만
매출은 2.81% 밑돌았습니다.
실적 발표 당일이었던 10월 8일에는
2.42% 하락한 26만 2천 원으로 마감했고
16일 종가 기준 21만 5천500원까지 밀리며
발표일 대비 약 18%가량 하락했습니다.
이러한 현상의 첫 번째 원인은
이미 반영된 호재에 있습니다.
107조 원이라는 놀라운 수치도
발표 전 시장 예상치였던 105조 원대를
겨우 1% 남짓 넘긴 수준이었습니다.
오히려 매출은 기대를 밑돌면서
실적 발표를 차익 실현의 기회로 삼는
매물이 쏟아져 나온 것입니다.
실제로 발표 당일 아침 프리마켓에선
27만 3천 원으로 강세를 보였으나
결국 장중 하락으로 전환하고 말았죠.
두 번째 원인은 피크아웃 우려입니다.
영업이익률이 55%에 달하게 되면서
시장은 과연 이보다 더 좋아질 수 있을지
근본적인 질문을 던지기 시작했습니다.
여기에 코어위브 회사채 금리 급등과
앤트로픽의 매출 둔화 소식이 더해지며
AI 산업 투자 지속성에 의문이 커졌습니다.
AI 투자가 줄어들게 되면 자연스럽게
메모리 수요도 꺾일 수밖에 없습니다.
게다가 중국 CXMT의 기술 추격 우려도
메모리 단가 하락 시나리오를 자극하며
불안감을 키우고 있는 상황입니다.
세 번째는 수급 이벤트의 겹침입니다.
발표 당일이 마침 옵션 만기일이었고
주가를 방어해주던 자사주 취득도
사실상 마무리되는 시점이었습니다.
반도체 ETF 리밸런싱 과정 역시
단기적인 수급에 영향을 주었습니다.
가장 결정적인 변수는 외국인입니다.
지난주 유가증권시장에서 외국인은
11조 2천억 원 이상 순매도했으며
외국인 비중이 높은 삼성전자가
이 매물을 고스란히 받아냈습니다.
네 번째 원인은 거시 경제 환경입니다.
1,500원대까지 치솟았던 환율이
1,300원대로 급락하게 되면서
영업이익이 조 단위로 줄어든 것으로
시장은 조심스럽게 추정하고 있습니다.
또한 고금리와 고유가 환경이 지속되며
미래 이익의 현재 가치가 낮아졌고
이로 인해 밸류에이션 배수도 내려갔습니다.
하지만 반대로 봐야 할 지점도 있습니다.
트렌드포스는 다가오는 4분기
D램 단가가 두 자릿수의
상승률을 기록할 것으로 전망했습니다.
현재 반도체 외국인 지분율은 48%대로
2010년 이후 최저 수준에 머물고 있어
지난 7월처럼 반등할 여지도 충분합니다.
다가오는 10월 29일에는
사업부별 세부 실적과 함께
3분기 특별배당이 발표될 예정입니다.
이때 메모리와 HBM의 이익 체력이
확실하게 검증되는 흐름이 나온다면
다시 한번 반전의 계기가 될 수 있습니다.
결론적으로 실적이 좋다는 것과
기대보다 좋다는 것은 전혀 다릅니다.
현재 주가는 107조 원이라는 숫자보다
내년에도 이익이 유지될 수 있을지에 대한
시장의 합리적인 의심과
수급 충격을 고스란히 반영 중입니다.
본 글은 정보 제공을 위한 목적이며
특정 종목 매수 매도 권유가 아닙니다.
수록된 수치와 분석은 작성 시점 기준이며
이후 시장 상황에 따라 변동될 수 있습니다.
모든 투자 판단과 그에 따른 결과는
투자자 본인에게 책임이 있음을 알려드립니다.









