


 컨텐츠
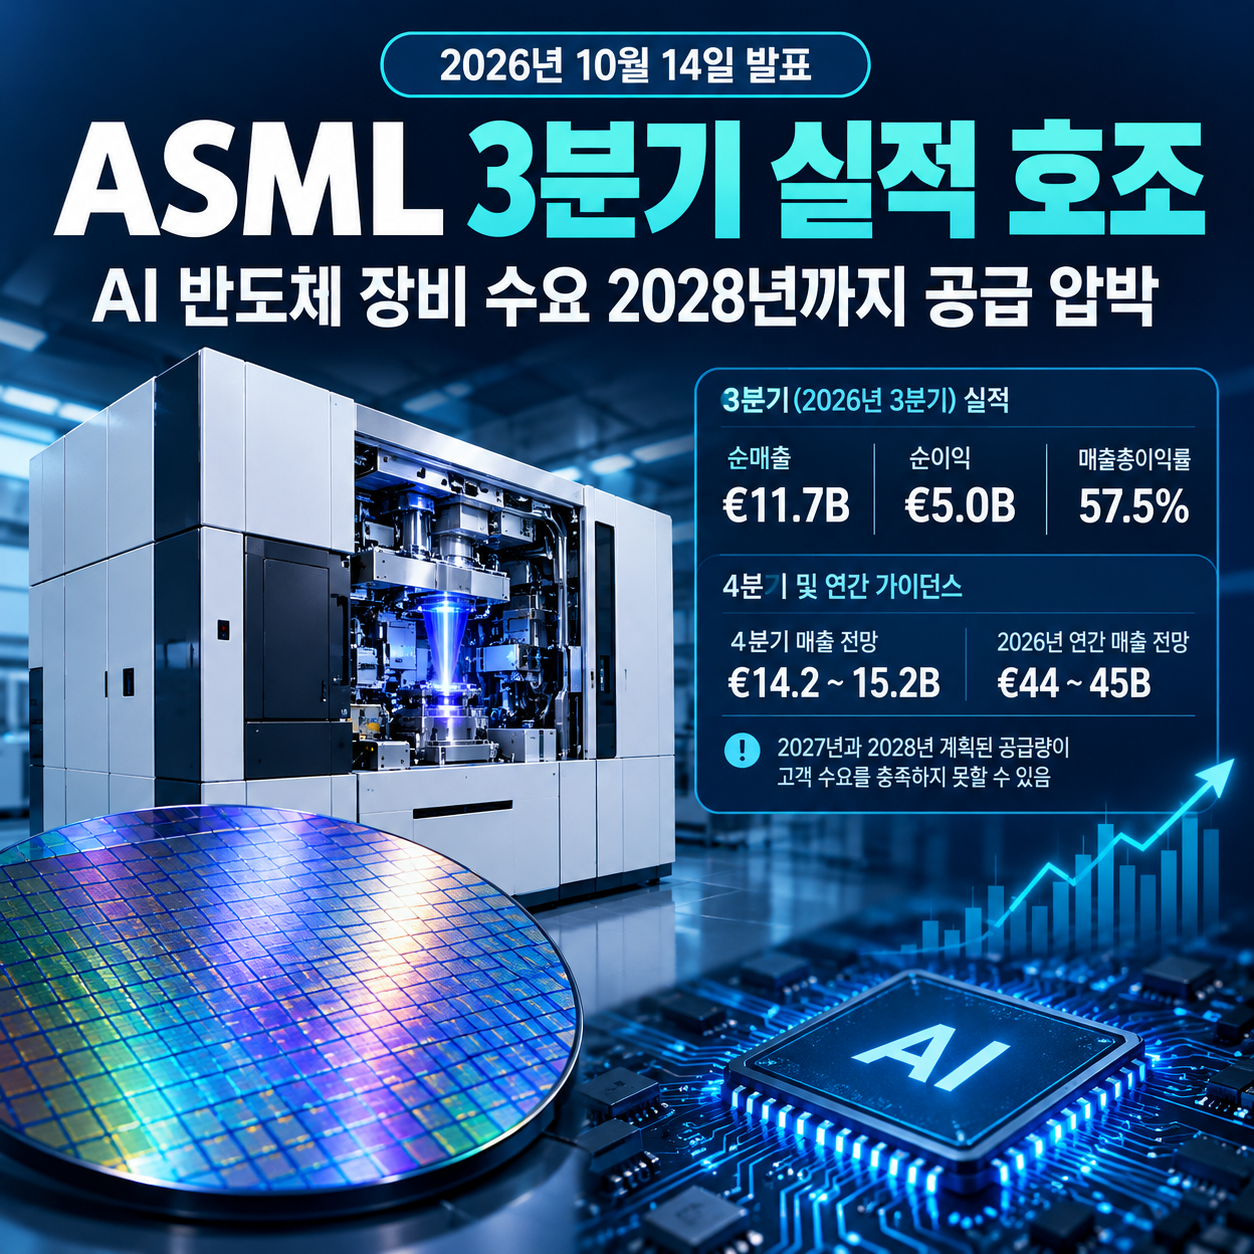










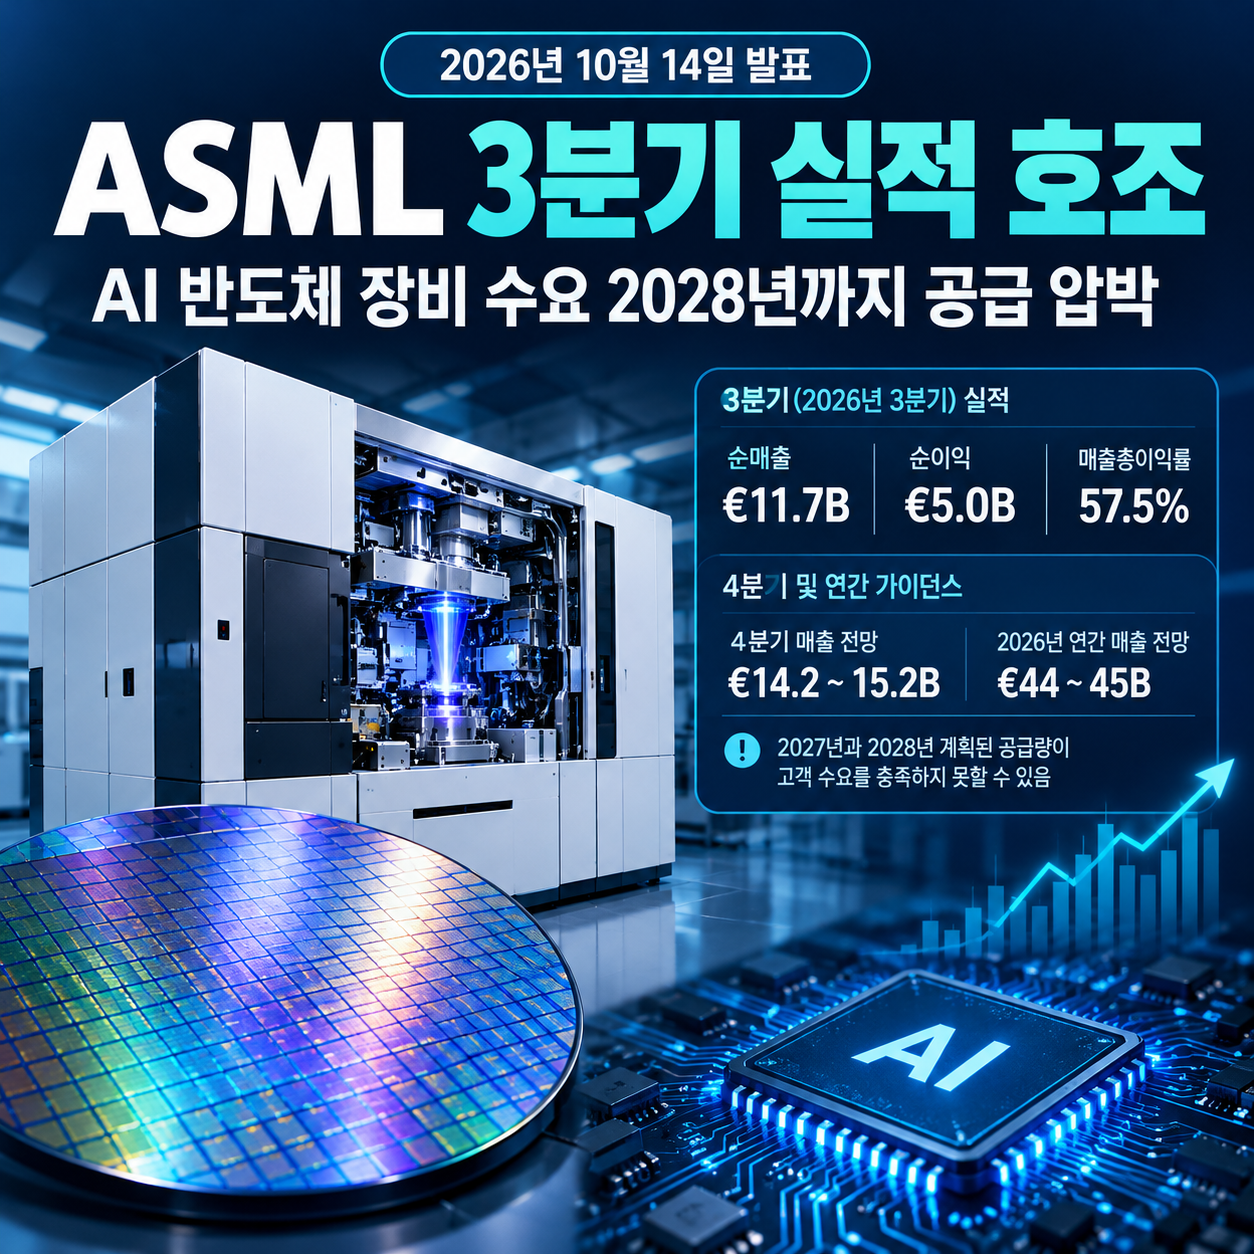
2026년 10월 14일, 네덜란드 반도체 장비 기업 ASML이 3분기 실적을 발표했다. 핵심은 단순히 이익이 증가했다는 사실이 아니다. 인공지능(AI) 반도체 투자가 확대되면서 첨단 반도체 생산에 필요한 장비 수요가 회사의 공급 능력을 앞지를 가능성이 커졌다는 점이다.
AI 산업이 성장할수록 엔비디아와 같은 반도체 설계 기업뿐 아니라 실제 반도체를 생산하는 파운드리, 메모리 제조사, 그리고 반도체 생산 장비 기업까지 투자자들의 관심을 받을 수 있다. ASML의 이번 실적은 AI 산업의 투자가 실제 반도체 생산 설비 수요로 이어지고 있다는 점을 보여준다.
다만 실적이 좋다는 사실만으로 주가 상승을 단정하기는 어렵다. 시장이 이미 높은 성장률을 기대하고 있다면, 실적이 양호해도 주가가 하락할 수 있기 때문이다.
2026년 10월 15일 현재 투자자가 살펴봐야 할 ASML의 실적과 향후 전망을 정리해 보자.
3분기 매출 117억 유로, 순이익 50억 유로
ASML이 공개한 2026년 3분기 실적의 핵심 수치는 다음과 같다.
3분기 순매출은 116억6200만 유로로, 전 분기 93억2600만 유로보다 증가했다. 매출총이익률은 54.0%에서 57.5%로 상승했으며, 순이익은 49억6000만 유로를 기록했다. 전 분기 순이익 29억1800만 유로와 비교하면 큰 폭의 개선이다.
반도체 노광장비 판매량도 늘었다. 신규 노광장비 판매량은 2분기 86대에서 3분기 113대로 증가했다.
회사가 제시한 향후 전망도 주목할 만하다.
ASML은 2026년 4분기 매출을 142억152억 유로, 매출총이익률을 약 57%로 예상했다. 2026년 연간 매출 전망은 440억450억 유로이며, 연간 매출총이익률은 약 56%로 제시했다.
이 수치는 회사가 단기적으로도 높은 매출 수준을 유지할 것으로 기대하고 있음을 보여준다.
다만 연간 매출 전망은 회사가 제시한 가이던스이지, 이미 확정된 실적은 아니다. 실제 매출과 이익은 고객사의 장비 인도 일정, 생산 능력, 환율, 수출 규제 등에 따라 달라질 수 있다.
AI 반도체 투자에서 ASML이 중요한 이유
ASML을 이해하려면 반도체가 만들어지는 과정을 알아둘 필요가 있다.
반도체는 웨이퍼 위에 매우 미세한 회로를 형성하는 과정을 반복해 제작한다. 이때 회로 패턴을 웨이퍼에 전사하는 노광 공정이 중요하다. 특히 최첨단 반도체 제조에는 극자외선(EUV) 노광장비가 핵심적인 역할을 한다.
ASML은 최첨단 EUV 노광장비를 공급하는 독보적인 기업이다. 반도체 제조사들이 더 미세하고 복잡한 회로를 구현하려면 고도화된 노광 기술과 장비가 필요하다.
AI 반도체의 성능 경쟁은 연산 성능뿐 아니라 전력 효율, 집적도, 메모리 대역폭 등 다양한 요소에 의해 결정된다. 이를 개선하기 위해 반도체 제조사들은 첨단 공정과 생산 능력에 투자한다.
AI 반도체 설계 기업이 새로운 제품을 출시하고 데이터센터 사업자가 연산 능력을 확대하면, 반도체를 생산하는 기업의 설비 투자 계획에도 영향을 미칠 수 있다. ASML은 이러한 투자가 장비 발주로 연결되는 과정에서 수혜를 기대할 수 있는 기업이다.
관련 기업으로는 AI 가속기 시장의 엔비디아, 파운드리 분야의 TSMC, 메모리 분야의 삼성전자와 SK하이닉스 등을 함께 살펴볼 만하다.
다만 이들 기업은 사업 구조와 실적에 영향을 미치는 변수가 서로 다르다. ASML의 장비 수요가 늘어난다고 해서 관련 기업의 주가가 같은 방향으로 움직이는 것은 아니다.
더 중요한 전망은 2027~2028년 공급 부족 가능성
이번 발표에서 특히 주목할 부분은 고객사의 중장기 장비 수요다.
ASML은 고객사들이 AI 관련 투자 규모와 지속 기간에 대한 기대를 높이면서 단기 및 중기 장비 수요 전망을 상향하고 있다고 밝혔다. 일부 고객은 2029년과 2030년에 필요한 장비까지 주문하는 방안을 검토하고 있다.
회사는 현재 계획된 생산 능력만으로는 2027년과 2028년 고객 수요를 모두 충족하지 못할 것으로 예상했다. 이에 따라 기존에 발표한 2028년 생산 능력 확대 계획보다 더 늘릴 수 있는 방안을 검토하고 있다.
이 전망이 실제로 실현된다면 ASML에는 긍정적인 의미가 있다.
첫째, 고객사들이 장비를 미리 확보하려 할 정도로 수요 가시성이 높다는 뜻이다.
둘째, 첨단 장비의 생산 능력이 제한돼 있다면 가격 협상력과 제품 구성에 따라 수익성을 높일 여지가 생길 수 있다.
셋째, 장비 판매 이후에도 유지보수와 생산성 개선 서비스를 제공할 수 있어 신규 장비 판매 외의 매출 기반을 확보할 수 있다.
반대로 생산 능력을 확대하는 데는 시간과 비용이 필요하다. 장비를 생산할 인력과 부품, 공급망을 확보해야 하며, 생산 계획을 늘린다고 해서 곧바로 매출과 이익이 같은 비율로 증가하는 것은 아니다.
긍정 요인과 위험 요인
ASML의 긍정 요인은 AI 반도체 투자 확대, 고객사의 장기 주문 관심, 높은 매출총이익률, 그리고 첨단 노광장비 시장에서의 기술적 지위다.
반면 위험 요인도 있다.
미국과 중국 사이의 반도체 기술 경쟁은 중요한 변수다. 수출 규제가 강화되면 중국 고객에 대한 장비 판매와 관련 매출에 영향을 미칠 수 있다. 실제로 ASML 경영진은 중국에 대한 심자외선(DUV) 장비 판매를 제한하려는 미국의 입법 움직임에 우려를 나타냈다.
또 다른 위험은 AI 투자 수익성에 대한 의문이다. 데이터센터 투자 규모가 빠르게 증가하더라도 최종 고객의 매출과 이익이 이를 충분히 뒷받침하지 못한다면, 반도체 제조사들이 장비 발주를 늦출 수 있다.
주가 측면에서도 실적과 기업가치는 구분해야 한다. 좋은 실적이 발표됐더라도 주가에 이미 높은 성장 기대가 반영돼 있다면 추가 상승 여력은 제한될 수 있다. 실제로 이번 실적 발표 후 ASML 주가는 시장의 높은 기대를 충족하지 못했다는 평가 속에 하락했다.









