


 컨텐츠
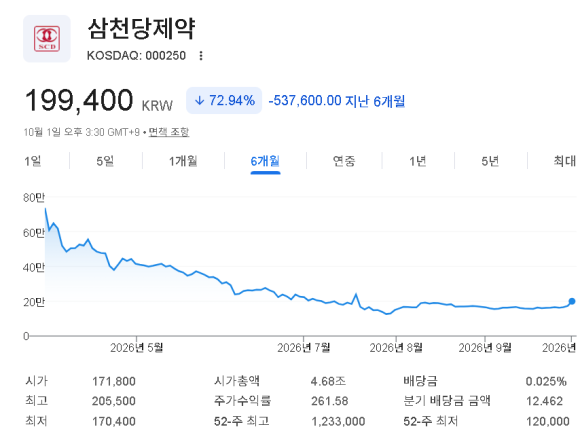










삼천당제약이 하루 만에 15~20% 가까이 움직이면서 주주들을 설레게 했다. 이렇게 오른 이유는 신약 개발보다는 해외 상업화 확대, 기존의 수요량이 더 증가될 것이라는 기대감이 붙은 덕분이다. 하지만 삼천당제약은 과거 엄청나게 폭등했다가 갑자기 빠져버린 역사가 있어 주주들은 조심해야 할 사항들이 있다.
오늘은 삼천당제약 폭등 하지만 주주들 조심하라는데 ?에 대한 포스팅입니다.
삼천당제약 폭등 이유 ?
삼천당제약은 안과용 의약품과 점안제 전문의 회사로 시작했다. 지금은 바이오시밀러와 경구용 GLP-1로 기대받고 있는 주식이다. 바이오시밀러란 특허가 끝난 바이오의약품을 매우 비슷하게 만든 후발 의약품이고 복제약 비슷한 개념으로 받아들이면 된다.
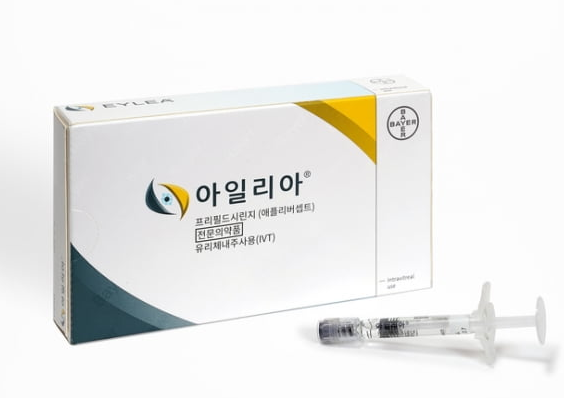
삼천당제약이 뜨는 이유가 바이오시밀러 덕분인데 특히, 아일리아라는 황반변성 같은 안과질환 치료제로 유명하다. 삼천당제약은 아일리아 바이오시밀러인 SCD411로 글로벌 시장 진출을 추진하고 있으며 회사 공시에서도 글로벌 임상 3상 및 해외 공급계약을 핵심 사업으로 설명하고 있다.
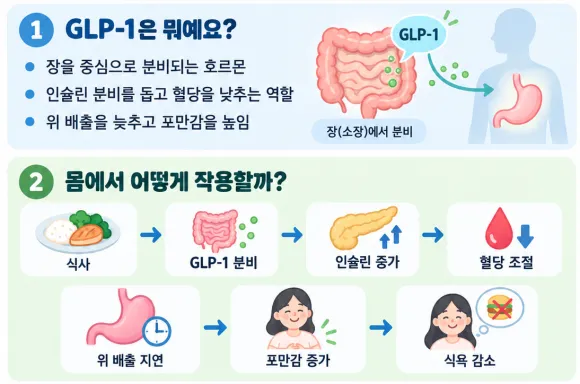
또한, 삼천당제약의 핵심 사업으로는 경구용 GLP-1이다. GLP-1은 우리 몸에서 식사 후 분비되는 호르몬으로 식욕을 억제해준다. 다른 다이어트 약물인 위고비나 마운자로처럼 주사가 아니라 경구용으로 된 치료제라 훨씬 더 편리하게 이용할 수 있다.
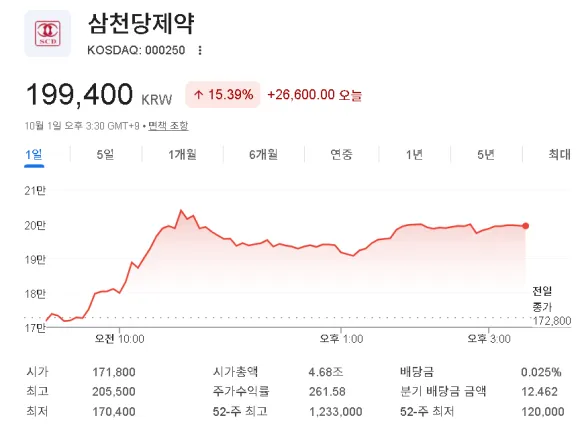
26년 10월 1일, 삼천당제약은 하루 만에 15%가 올랐다. 그 이유는 아일리아 바이오시밀러 SCD411을 판매하는 아포텍스와의 계약 확대 덕분이다. 기존에 공급하던 캐나다나 사우디아라비아에 새로운 황반변성 치료제 품목을 추가로 공시하셨다.
즉, SCD411를 아포텍스의 유통망을 활용하여 더 다양한 황반변성 치료제의 포트폴리오를 구성한다는 것이다. 이렇게 주가가 크게 상승했을 때는 과거 처음 캐나다 대형 제너릭 업체인 아포텍스와의 독점 덕분이다.
그리고 먹는 다이어트 알약인 GLP-1가 미국과 영국에 수출한다는 기대감 덕분에 120만원까지 상승했다. 하지만 몇 달 만에 급등한 주가는 차익실현 매물이 나오면서 급락하였다. 또한, 이번 상승도 아포텍스 유통망 덕분인 만큼 삼천당제약의 포트폴리오가 아포텍스에 너무 의존한다는 약점이 생겼다.
주주들 조심해라
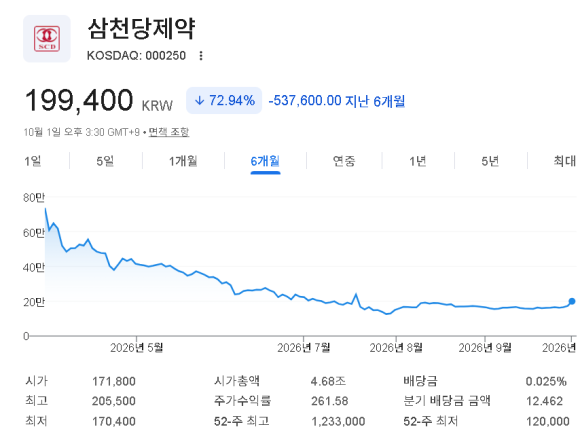
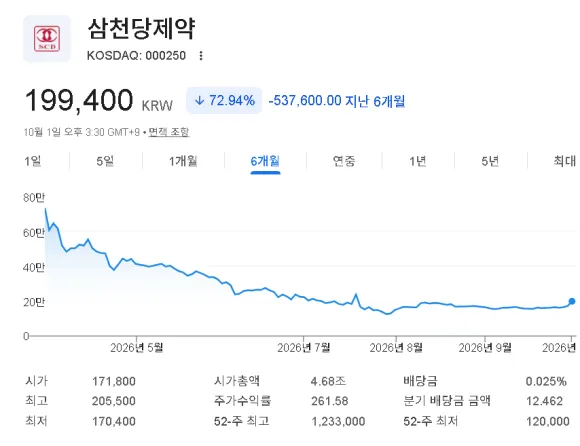
삼천당제약은 개미털어먹기의 정석이라고 할 정도의 전형적인 차트를 가지고 있다. 초반에 상승한 이유는 아일리아 바이오시밀러 SCD411로 회사 매출이 97억, 영업이익이 57억원을 제시하였기 때문이다.
유럽과 캐나다의 확정 물량도 크게 늘었다고 밝히면서 이제는 "돈을 버는 시기"가 왔다고 밝혔다. 여기에 먹는 다이어트약 GLP-1가 더해지면서 주가는 상한가를 연속으로 찍었다. 그 결과 1달에 무려 176%나 상승했다.
삼천당제약은 처음 GLP-1의 총 계약규모를 5조 3천억이라 발표하였고 계약금과 마일스톤 3천만 유로, 향후 제품 판매 순이익의 60%를 받는 구조라 설명하였다.
과거 폭락한 이유
하지만 총 계약규모인 5조 3천억원에 대한 논란이 생겼다. 공시에서 확인되는 계약금과 마일스톤은 500억원인데, 회사 보도자료에 등장한 5조 3천억원은 계약서에 명시된 사항이 아니라는 것이다.
또한, 3월에는 알약 다이어트약이 미국사업과 관련하여 10년간 약 15조원이란 계약이 사실상, 상대방 미공개와 계약구조가 정확히 밝혀지지 않아 투심이 크게 악화되었다. 3월, 123만원까지 간 주식은 주르륵 흘러내려 82만까지 떨어졌다.
그 후 4월에는 60만원, 7월에는 장중 12만원까지 떨어졌다. 무려 123만원까지 간 주식이 12만원까지 폭락하며 전고점에서 -90%나 빠진 26년 최고의 작전주라고 칭할 정도였다. 개미들을 털어먹는게 너무 미안했는지, FDA 관련 소식으로 7월에는 상한가를 치고 20만원까지 올랐다.
결론
삼천당제약은 실적보다 "미래 계약과 기대감"으로 오른 전형적인 주식이다. 26년 상반기는 매출 1,356억, 영업이익은 131억이다. 실적이 증가하고 있기는 하지만 어닝서프라이즈급은 아니다.
게다가 먹는 다이어트 약에 대한 기대감이 실제로 수익을 낼 수 있냐는 의심이 나오면서 차익매물 실현이 나왔고 -90%까지 떨어졌다. 현재는 또 임상시험, 아일리아 바이오시밀러 포트폴리오 계약 확대 이야기가 나오면서 반등하고 있다.
하지만, 이번에도 과거처럼 비공개 계약이나 공시 논란이 또 발생한다면 폭락할 수 있다. 결국 임상 결과나 실제 판매액이 확실히 증명되어야 삼천당제약이 안정적인 우상향을 그릴 것이다.









