


 컨텐츠










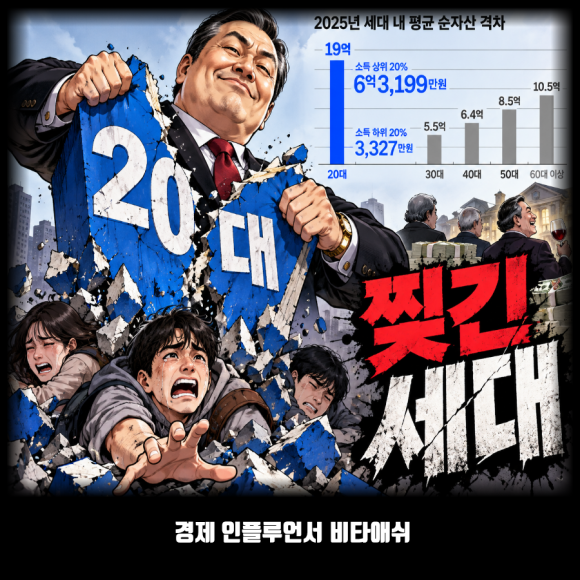
요즘 순자산 인증 이벤트가 열렸는지, 순자산을 까는 사람들이 늘어나고 있다. 순자산을 보면, 20억에 은퇴를 했냐니, 15억에 은퇴를 했냐니, 합성인지도 모르는 계좌를 보여주면서 사람들을 자극하고 있다. 하지만 실상 사람들의 순자산은 그에 전혀 못 미치는 수준이다.
요즘 20대, 30대 평균 순자산은 8,500만원~3억 수준이다. 인터넷에서 나오는 순자산 10억, 20억은 다 특별한 사람의 내용이므로 그걸로 내가 헛살았느니, 좌절할 필요가 없다는 것이다. 하지만 그런 높은 순자산을 달성한 사람들 역시 대단한 사람들이기에 배울 점도 있다.
오늘은 40대 평균 순자산 20억 ? 평균자산은 얼마일까에 대한 포스팅입니다.
대한민국 3040 순자산은 ?
순자산 10억 이상인 사람들이 늘어나면서 평범한 사람들의 순자산이 10억이라는 착각을 받을 수 있다. 그런데 통계청 가계금융복지조사에서 조사한 자료를 살펴보면, 가구 연령별 기준 평균 순자산은 다음과 같다.
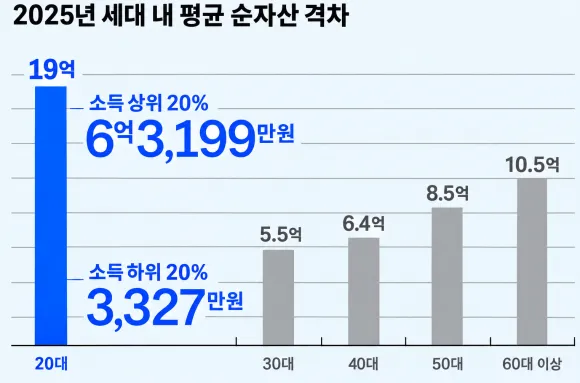
20대 이하의 경우 약 8,500만원, 30대는 약 3억원, 40대는 약 4억 7천만원 수준이라는 것이다. 이렇게 평균 순자산이 5억도 못 넘어가는 것을 보면, 사람들이 인증하는 10억, 20억은 극히 드문 사람들이고 이 사람들을 기준으로 삼으면 안된다는 것이다.
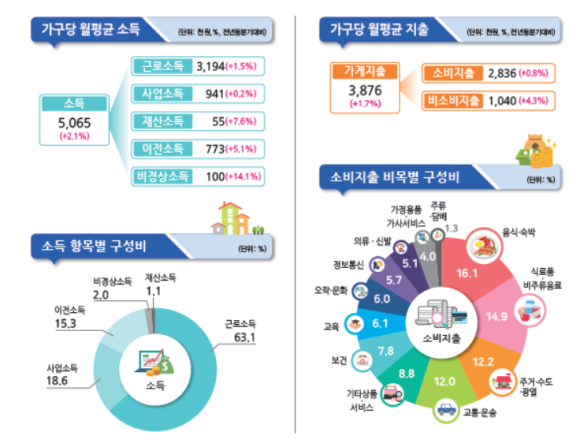
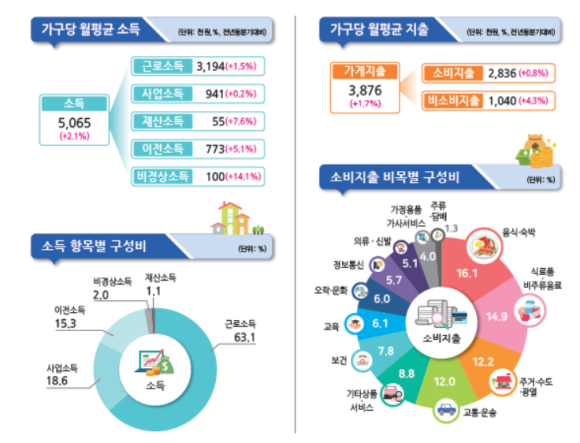
OECD 기준으로부터 우리나라의 중간소득 계층은 전체 인구의 58.6%이다. 가구 단위로 환산한다면 전체 가구의 52.9%가 소득 중산층에 해당한다. 보건복지부에서 발표한 소득 중산층의 평균 월급으로 1인 가구는 256만원, 2인 가구 420만원, 3인 가구 536만원, 4인 가구 649만원이다.
그리고 1인 가구를 제외한 평균 지출비용은 190~354만원으로 소득의 70%를 소비하고 있다. 그런 사람들이 순자산 10억을 달성하려면 월소득 뿐만 아니라 투자수익률 역시 매우 높아야한다. 월소득별 투자금을 30%로 가정하여 연 10%의 투자수익률을 올린다면 10억 달성하는 시간은 다음과 같다.
결국 소득은 충분하지만 대부분 생활비로 써버린다면 미래가 불안할 수 있는 것이고 소득이 충분하지 않아도 소비를 적절히 하며 꾸준히 적정 수익률을 이어간다면 경제적으로 더 안정적인 삶을 살 수 있다는 것이다.
순자산을 늘리기 위해서는 ?
순자산은 내가 가장 총자산에 내가 갚아야 할 부채를 제외한 재산이다. 아무리 아파트 가격이 20억이라도 대출이 16억이라면 순자산은 4억이다. 대부분의 3040은 부동산을 보유하고 있고 향후 몇 년간 부동산이 매우 많이 올랐기 때문에 부동산 1채만 보유해도 높은 자산을 보유한 사람들이 많다.
그런데 그렇게 순자산이 많은 사람들이라고 해도 생활은 팍팍할 수 있다. 현재 생활을 판단하기 위해선 소득 + 소비 + 저축이 중요하기 때문이다. 나의 부동산 가격이 20억이라고 해도 매달 갚는 원리금이 월급의 80%라면 사실 잘 산다고 말할 수는 없다.
순자산을 늘리기 위해선 먼저 돈에 대한 인식을 바꿔야 한다. 돈을 무조건 모으고 빚은 무조건 나쁘고 빨리 갚아야 한다는 생각을 버려야 한다. 레버리지는 내 자산을 늘릴 수 있는 특별한 도구이기도 하다는 것이다.
하지만 나쁜 레버리지는 빚을 통해 자동차, 명품 등을 사는 것이고 자산을 불릴 수 있는 확실한 상품을 매수하는 것은 나쁘지 않다. 돈도 돈을 존중하는 사람을 존중한다. 돈에 대한 선행학습을 먼저 해야지 자산을 늘릴 수 있다.
그래서 합리적인 소비를 유지하며, 최대한 소득을 늘릴 수 있도록 자기계발을 철저히 해야한다. 예금만으로는 자산을 늘리는 속도를 증가시킬 수 없기에 장기적으로 투자도 지속해야 한다.
결국 인내심과 꾸준함이 있어야 자산을 늘릴 수 있고 나만 뒤쳐진다는 심리에 사로잡히면 안되며 안정적으로 투자를 이어가야 순자산을 늘릴 수 있을 것이다.









