


 컨텐츠
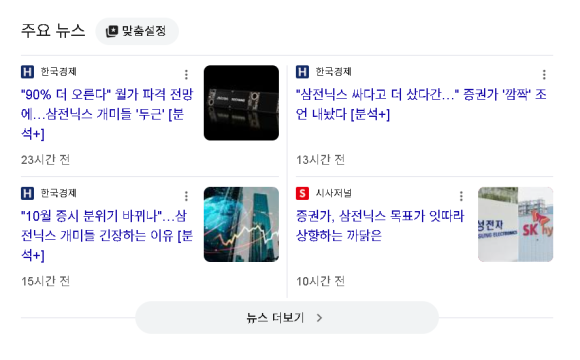










마이크론의 실적이 한국 시간으로 10월 1일 새벽에 발표가 난다. 많은 사람들이 예상하는 바로는 당연히 실적이 좋을 것이라고 본다. 하지만, 실적이 좋든 안 좋든 시장 마음대로 주가는 들쑥날쑥하다. 삼성전자 역시 엄청난 실적을 발표했음에도 불구하고 주가는 떨어졌고 SK하이닉스 역시 목표주가에 다가가려면 한참 멀었다.
그렇기에 이번 마이크론 실적에 따라 영향을 크게 받는 종목들이 많다. 오늘은 마이크론 실적 박살나도 지금 팔면 안되는 주식은 ?에 대한 포스팅입니다.
마이크론 실적발표
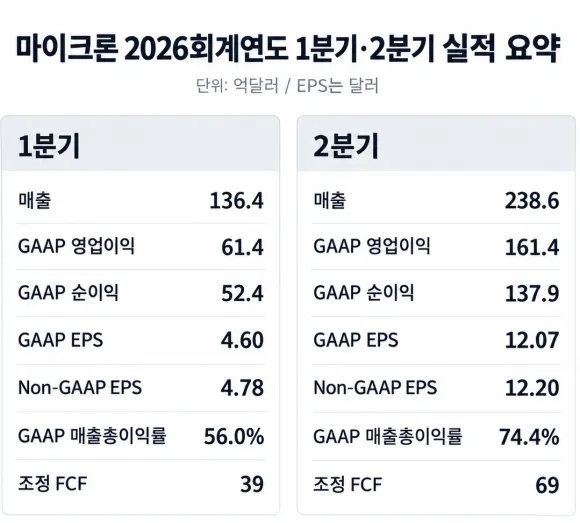
마이크론의 1분기, 2분기 실적은 엄청났다. 마이크론 1분기 실적은 매출이 136.4억 달러, 영업이익은 61.4억 달러였다. 2분기 실적은 이보다 더 높아져 매출이 238.6억 달러, 영업이익이 161.4억 달러로 영업이익이 3배 가까이 올랐다.
2분기가 1분기보다 더 높은 실적을 낸 이유는 클라우드 메모리 매출이 77.49억 달러, 코어 데이터센터 사업에서 56.87억 달러로 기록한 덕분이다. 마이크론은 강한 AI 메모리 수요와 타이트한 공급 배경이 이러한 실적을 뒷받침했다고 설명했다.
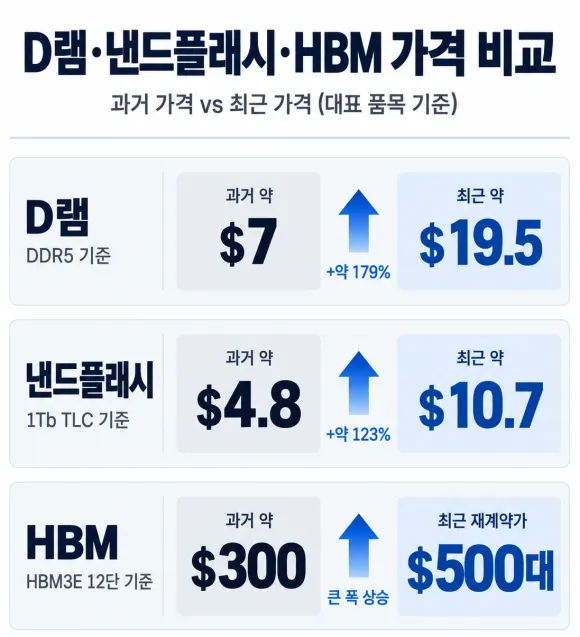
마이크론의 3분기 예상실적은 매출이 600억 달러, 영업이익은 240억이다. 가이던스에서 예상한 매출은 2분기의 2배 이상으로 매우 가혹한 수준이다. 여기에 시장에서 가장 눈여겨보는 수치가 "HBM, D램의 매출과 가격 상승"이다.
베인앤드컴퍼니에선 대규모 데이터센터 건설붐을 뒷받침하려면 5년 이상은 AI컴퓨팅 수요가 6조 달러에 도달해야 한다고 분석했다. 이는 자본지출이 매출의 25%가지 견뎌야한다는 가정이 깔린다. 간단하게 말하면 데이터센터에 엄청난 돈을 쓰려면 결국 AI가 그만큼 큰 매출을 실제로 만들어야한다는 것이다.
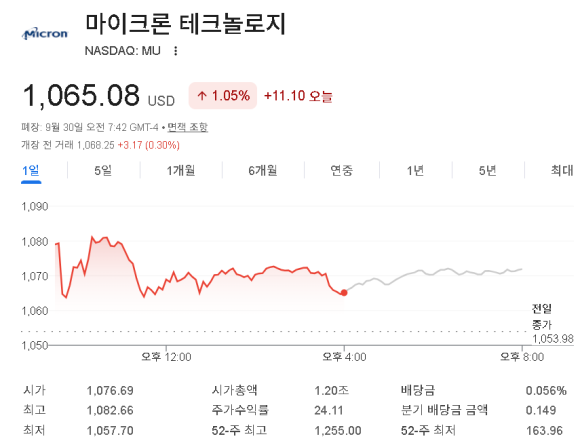
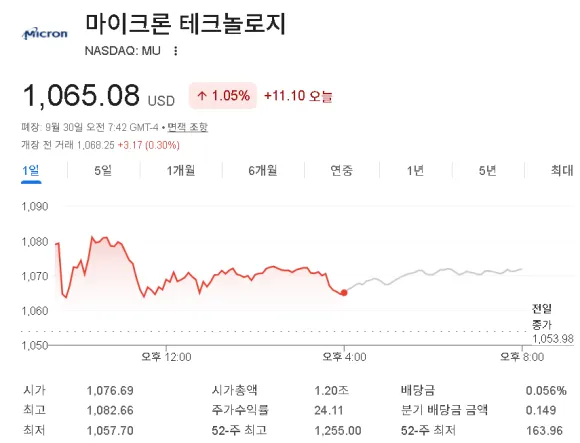
지금은 데이터센터 건설 붐 덕분에 HBM과 D램 수요가 폭증하여 현재 상황은 매우 좋다. 그래서 마이크론의 주가 전망이 무려 2천달러까지 나왔다. 현재 1천달러 수준인 주가가 2배나 오른다는 것이다. 그런데 AI 장기 수익화에 실패한다면 CAPEX가 감소하고 마이크론 주가에 악영향을 미친다.
삼전닉스 아직 팔지마라
마이크론이 하락하면 영향을 받는 것은 1, 2개가 아니다. 하이퍼스케일러 뿐만 아니라 같은 메모리 반도체 회사들에게도 큰 영향을 미친다. 한국의 삼전닉스는 마이크론과 가장 비슷하게 주가가 움직이는 종목이고 이번 실적이 해당 회사의 실적발표만큼 의미가 있다.
마이크론의 실적은 강할 것이 뻔하겠지만, 얼마나 2분기보다 더 상승했느냐가 관건이고 또 하나는 "가이던스"이다. 가이던스에서 HBM 주문 둔화, D램 가격 하락, AI CAPEX 둔화를 언급한다면 삼전닉스는 폭락할 수 밖에 없고 가이던스가 평범하더라도 주가는 미미하게 조정될 가능성이 높다.
삼전닉스의 현재 상황은 목표주가와 괴리가 크다. 삼성전자의 경우 최대 63만원이지만 현재 주가는 26만원이고 SK하이닉스는 목표주가가 310만원이지만 현재 주가는 177만원이다. 그런데 실적이 나빠서 흔들리는 것은 절대 아니다.
메모리 호황에도 불구하고 AI데이터센터에 대한 증설이 진짜로 큰 돈을 벌여들이는지, 반도체 호황이 언제까지 갈 것인가에 대한 의심으로 벨류에이션이 조정되는 중이다. 업황을 살펴보면, 삼전닉스 모두 내년 HBM 공급량을 30%를 더 늘리는 것이고 그에 따라 D램 공급 역시 줄어들어, D램 가격상승에 따른 수익은 더 커질 것으로 전망한다.
결론
증권사에선 계속 목표주가를 높이고 있다. 실적이 높아질 것이라는 기대감이 반영된 것이다. 실적 기대의 배경은 "메모리 공급부족이 27년까지는 이어진다"는 것이다.
시장조사업체 트렌드포스에선 3분기 범용 D램 가격이 전 분기보다 13~18%, 낸드플래시가 10~15%까지 상승할 것으로 보고 있다. 가격 상승에 AI데이터센터 증설량이 2030년까지 219GW만큼 기대되고 GPU 성능이 좋아지면서 HBM 반도체 수요량이 더 증가할 것으로 보인다.
하지만 일각에선 메모리 가격 상승세 둔화와 글로벌 빅테크 AI 인프라 투자 둔화 가능성을 근거로 "반도체 피크아웃"을 우려하고 있다. 즉, 27년까지는 강세이지만 그 후는 모른다고 결론을 내릴 수 있다.









