


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
프랑스 국채금리 급등으로 은행 CDS가 크게 올랐지만, 자국 국채 보유가 적고 자본·유동성이 양호해 위기로 번질 가능성은 낮습니다. 다만 조달비용, 부실대출, 증세 같은 간접 부담과 이탈리아 등으로의 확산은 경계해야 합니다.
이에 ‘프랑스 국채금리 급등의 은행산업 영향’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
프랑스 국채금리 급등의 은행산업 영향
출처 : 국제금융센터 이승은 연구원 / 이상원 글로벌은행 부장 보고서 참조
01. 현황
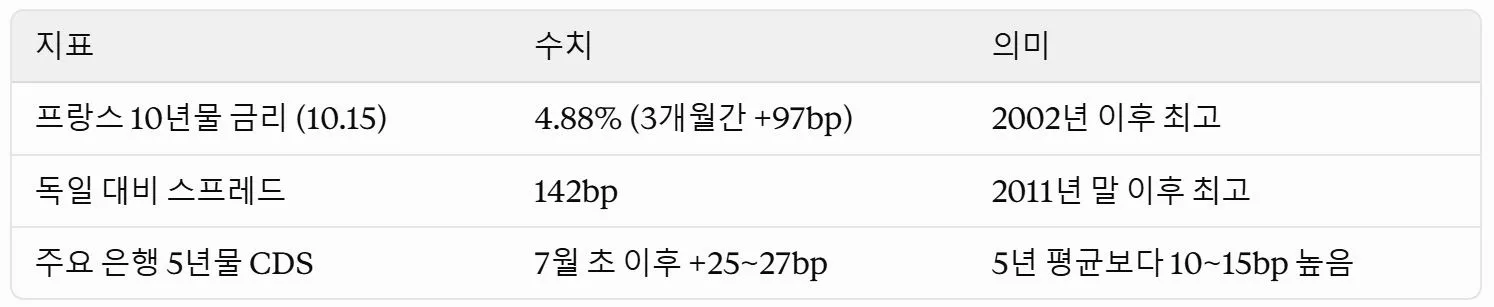
국채시장 불안이 은행권으로 번짐
ㅇ 금리 급등 원인: 높은 재정적자, 2027년 예산안 협상 난항과 대선을 둘러싼 정치 불확실성, 글로벌 금리 상승 압력이 겹쳤습니다.
ㅇ BNP Paribas, Societe Generale, Credit Agricole 등의 CDS는 독일·영국·스페인 은행보다 가파르게 올랐습니다.
02. 은행산업 영향
직접 손실은 작고, 간접 부담이 핵심
1) 평가 손실
자국 국채 보유가 1,900억유로로 총자산의 2%에 그쳐 이탈리아·스페인보다 낮음. 대부분 상각후원가로 회계처리하고 금리 헤지도 함. 시가평가 대상은 총자산의 0.6% 미만(IMF). CET1 비율 하락은 1~4bp 수준(JPM)
2) 조달비용
시장 조달 의존도가 높아 은행채 스프레드 확대에 취약(S&P). 국가 등급 강등 시 은행 등급도 하락할 수 있음. 다만 스프레드 10bp 확대 시 순이익 감소는 0.2~0.5%(JPM)
3) 자산 건전성
지난해 기업 파산이 25년 만에 최고. NPL 비율 2.55%로 유로존 평균보다 38bp 높음(독일 1.84%, 이탈리아 2.07%). 전체 대손비용률 10bp 상승 시 순이익 4~5% 감소(JPM)
4) 증세부담
대기업 법인세 특별부담금을 2027년 이후에도 세율만 낮춰 유지할 방침. 야당 LFI는 대형은행 초과이익에 최대 33% 과세 수정안을 제출
03. 전망
1) 감내 가능
ㅇ 자본건전성과 유동성이 양호해 은행 시스템 위기로 이어질 가능성은 낮습니다(S&P, Fitch).
ㅇ BNP Paribas와 SG의 유동성커버리지비율(LCR)은 146~149%로 규제 기준 100%를 크게 웃돕니다.
ㅇ 대출 포트폴리오가 다변화돼 있고 여신심사도 보수적입니다.
ㅇ 자국 국채 보유가 적어 2011년 같은 국가-은행 악순환 가능성도 제한적입니다(Citi).
2) 리스크 요인
ㅇ 고금리와 재정 불확실성이 길어지면 조달비용과 대손비용이 누적돼 수익성이 떨어질 수 있습니다.
ㅇ 자국 국채 보유 비중이 높은 이탈리아 등으로 불안이 번지면 위험이 커집니다.
04. 체크포인트
ㅇ 10월 23일 Moody’s 프랑스 등급 결정이 단기 최대 변수입니다.
ㅇ 2027년 예산안 협상 진행 상황과 은행 과세 논의를 지켜봐야 합니다.
ㅇ OAT-Bund 스프레드와 이탈리아 국채 스프레드가 동반 확대되는지가 확산 여부의 신호입니다.









