


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
미국 증시는 AI 투자 수익성 우려로 미국 기술주가 크게 하락했고, 중동·러시아 공급 불안으로 유가가 급등했습니다. 연준의 10월 동결 기대가 커지면서 달러는 약세를 보였습니다.
이에 ‘美 기술주, AI 투자 수익성 우려, 연준 10월 금리 동결 기대 강화 등 주요 국가 경제 및 금융동향’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
국제 경제 및 금융 동향
출처 : 국제금융센터 주혜원 부전문위원 보고서 참조
01. 시장 지표
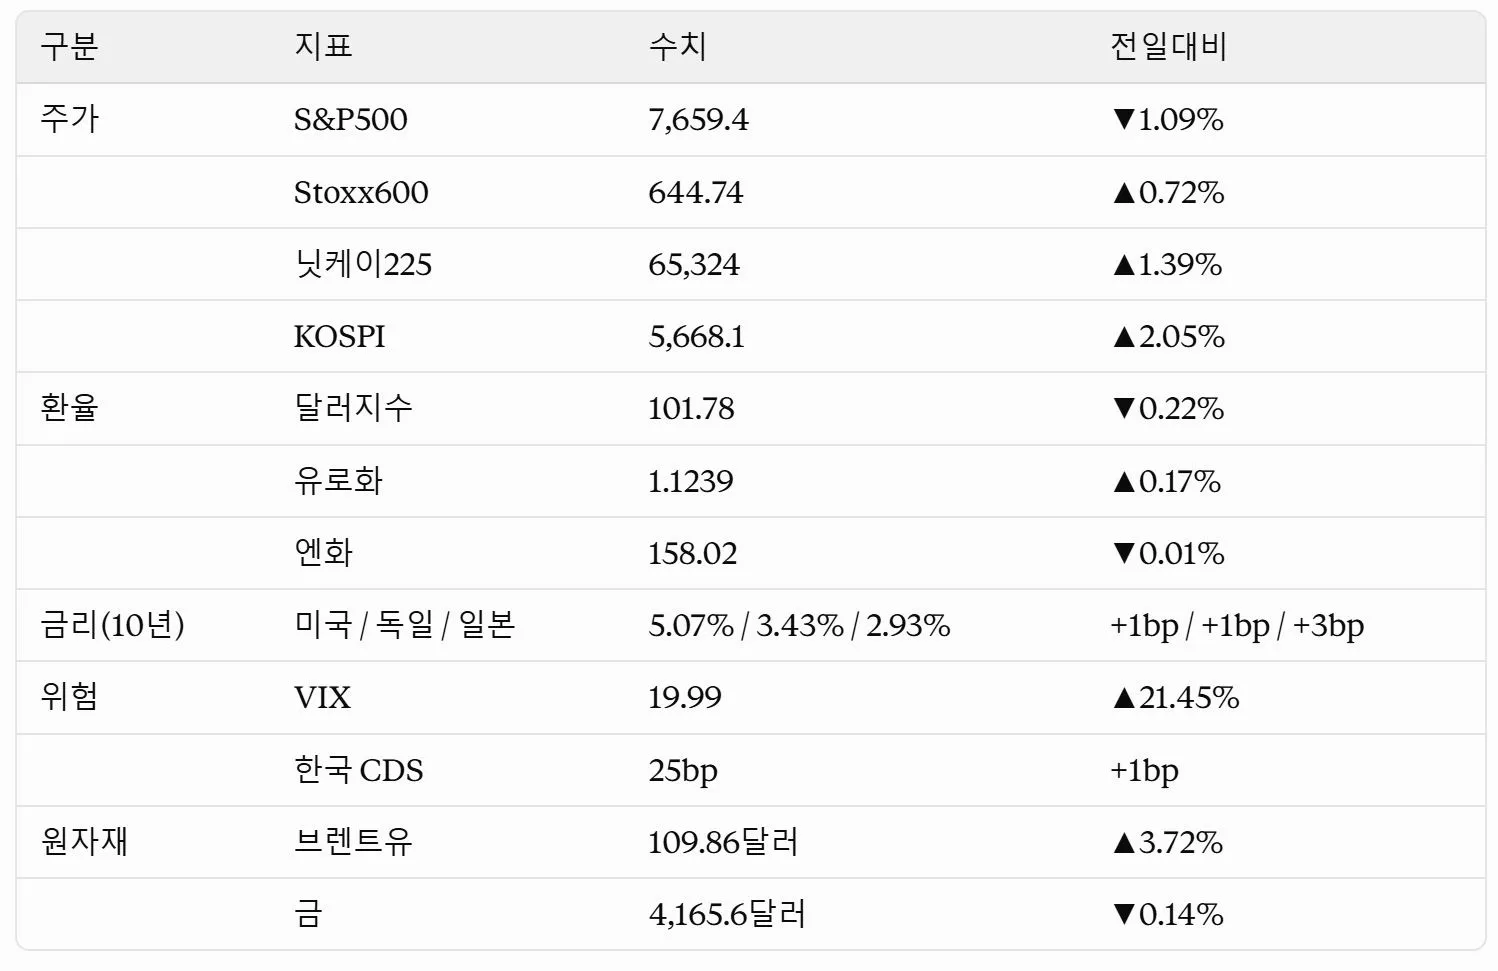
02. 주요 국가 경제 및 금융 동향
1) 美 기술주 약세 심화
ㅇ 나스닥100은 주간 5.5% 하락해 2025년 4월 이후 최대 낙폭을 기록했습니다. 반도체주는 8거래일 연속 약세입니다.
ㅇ 원인은 대규모 AI 투자의 수익성에 대한 의문과 고금리에 따른 자금조달 비용 부담입니다.
ㅇ CoreWeave는 주가가 주간 25% 떨어졌고, 6월 발행 채권의 금리는 9.675%에서 15%로 올랐습니다.
ㅇ 낙관론: Nvidia CEO와 Deutsche Bank는 이번 하락을 매수 기회로 봅니다. 투자등급 회사채 스프레드도 아직 안정적입니다.
ㅇ 신중론: JPMorgan은 개인 매수세와 자사주 매입이 약해져 7월 조정 때보다 여건이 불리하다고 평가했습니다.
ㅇ 앞으로는 빅테크 실적에서 AI 매출과 투자지출의 균형이 관건입니다.
2) 연준, 10월 동결 기대 강화
ㅇ 워시 의장은 IMF 연차총회에서 구체적인 금리경로 제시를 유보했습니다.
ㅇ 시장이 반영한 10월 인상 확률은 약 27%에서 15% 미만으로 낮아졌습니다.
ㅇ Goldman Sachs는 10월 동결 후 12월에 마지막 인상을 전망합니다.
ㅇ 워시 의장은 AI가 당장은 수요를 자극하고, 중기적으로는 공급을 늘릴 것으로 봤습니다.
3) 유가 급등: 브렌트유 장중 110달러
ㅇ 브렌트유는 109.86달러(주간 +4.9%), WTI는 101.41달러(주간 +10.4%)로 마감했습니다.
ㅇ 원인은 사우디 수출항을 겨냥한 미사일 공격, 호르무즈해협 선박 공격, 우크라이나의 러시아 정유시설 공격입니다.
ㅇ IEA 비축유 방출과 미국 전략비축유 대여에도 공급 불안은 이어지고 있습니다.
4) 美 FY2026 재정적자 1.99조달러
ㅇ 적자는 전년보다 약 12% 늘었습니다. 세입은 약 3%, 지출은 약 6%(7.4조달러) 증가했습니다.
ㅇ 순이자지출은 1.05조달러로 사상 최대입니다.
ㅇ 베센트 재무장관은 AI에 따른 성장으로 부채 부담을 낮출 수 있다고 봅니다. CBO는 성장만으로는 부채 안정이 어렵다고 반박했습니다.
5) BOJ, 금리인상 지속 방침
ㅇ 우에다 총재는 기조적 물가가 이미 2% 수준에 도달했다며 추가 상승은 용인하지 않겠다고 밝혔습니다.
ㅇ 인상 시기와 속도는 중동 정세, AI 수요, 환율 등을 보고 결정합니다.
6) 인도네시아 증시 약 12% 폭락
ㅇ MSCI가 인도네시아를 신흥시장에서 독립시장으로 재분류하는 방안을 제시했습니다.
ㅇ 이번 하락은 1998년 아시아 외환위기 이후 최대 낙폭입니다.
ㅇ 올해 외국인 주식자금은 약 50억달러 빠져나갔고, 패시브 자금의 추가 이탈이 우려됩니다.
ㅇ 재분류는 확정되지 않았으며, MSCI는 2027년 6월 30일까지 최종 결정합니다.









