


 컨텐츠
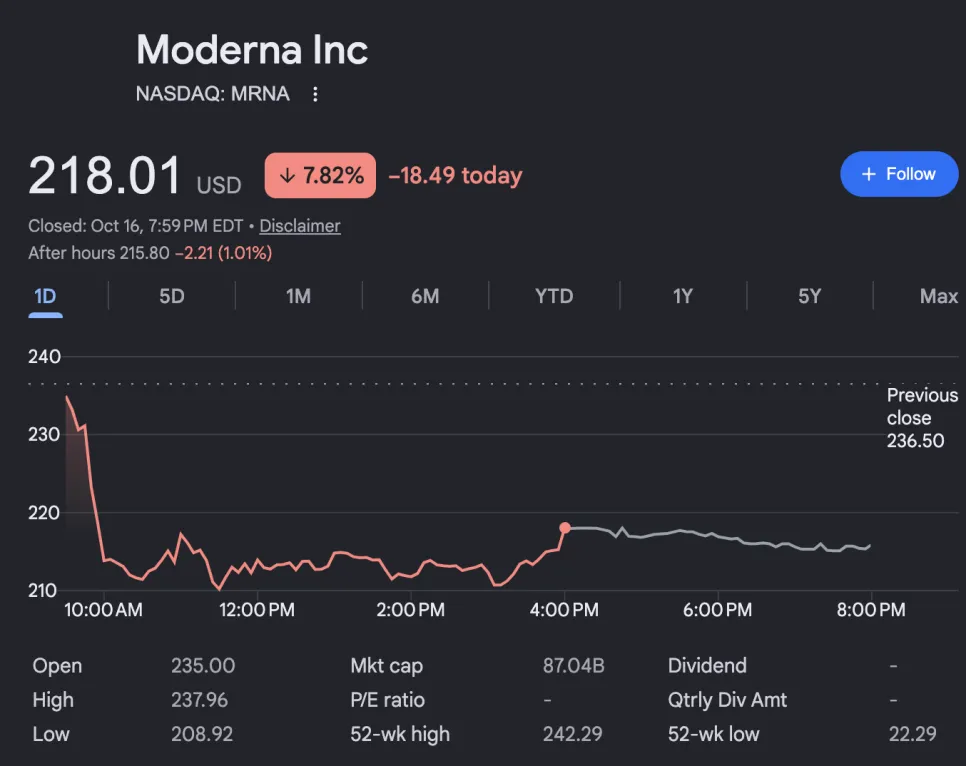










모더나(Moderna, MRNA)가 금요일 7.8퍼센트 빠졌음. 장중에는 10퍼센트까지 내려 214달러 안팎까지 떨어졌고 S&P 500 종목 중 낙폭이 가장 컸음. 사흘 연속 오르고 직전 거래일에 신고가를 찍은 뒤의 하락이라서 눈에 띄었음. 올해 들어 주가가 5배에서 7배까지 오른 종목이라 숨 고르기인지 고점 신호인지 궁금할 텐데, 근거를 하나씩 보겠음.
먼저 이 주식이 왜 이렇게 올랐는지부터 짚자. 8월 19일에 모더나와 머크(Merck)가 개인 맞춤형 암 백신 인티스메란 오토진(intismeran autogene)의 후기 임상 3상 INTerpath-001에서 긍정적인 결과를 발표했음. 고위험 흑색종 환자의 수술 후 재발 위험을 낮춘 연구였고, 이 소식으로 주가가 이틀 만에 177퍼센트 올랐음. 이 백신은 환자의 종양에서 얻은 유전 정보로 개인에게 맞춘 mRNA를 만들어서 수술 후 남은 미세 암세포를 면역계가 찾아 없애도록 훈련시키는 치료제이고, 면역항암제 키트루다(Keytruda)와 함께 쓰임. 이후 나스닥100 지수 재편입과 미국 정부의 암 백신 지원 기대까지 겹쳐서 주가가 계속 올랐음.
문제는 이 주식이 아직 임상 결과를 숫자로 다 보지 못한 상태에서 올랐다는 점임. 8월에는 핵심 결과만 발표됐고, 자세한 수치는 10월 24일 유럽종양학회(ESMO) 학술대회에서 처음 나옴. 그때 투자자들이 확인하려는 건 재발 위험을 49퍼센트 줄였다는 수치가 완전한 데이터에서도 유지되는지임. 여기서 숫자가 기대에 못 미치거나 이상 반응이 크게 나오면 주가가 크게 흔들릴 수 있음. 학회에서는 투자자 행사도 같이 열릴 예정임.
월가 시각이 둘로 갈린 점도 눈여겨볼 대목임. 시티그룹(Citigroup)의 제프 미컴(Geoff Meacham) 애널리스트는 9월 30일에 투자의견을 매도로 내리고 목표주가를 60달러에서 80달러로 올렸는데, 그래도 당시 주가보다 60퍼센트 낮은 수준이었음. 주가가 지나치게 앞서갔고 시가총액이 매출과 이익이 훨씬 큰 리제네론(Regeneron)과 비슷해졌다는 논리였음. 반면 골드만삭스(Goldman Sachs)는 목요일에 목표주가를 137달러로 올렸지만 투자의견은 중립을 유지했고, 이 역시 현재 주가보다 한참 낮은 수준임. 코이핀(Koyfin) 집계로는 23명 중 16명이 보유, 4명이 매수 의견이었음. 즉 월가 대부분이 지금 주가에 동의하지 않는다는 뜻이고, 주가를 끌어올린 건 기관의 평가보다 이야기와 수급이었음.
금요일 하락은 모더나 한 종목에 집중됐음. 같은 mRNA 경쟁사 바이오엔텍(BioNTech)은 2퍼센트 내렸고 바이오 ETF(IBB)도 2퍼센트 내리는 데 그쳤음. 가장 많이 오른 종목에서 차익 실현이 나왔다는 해석이 맞음. 같은 날 시장 전체가 AI 인프라 부채 우려로 흔들리면서 위험 자산을 줄이려는 분위기도 있었음.
기술적으로 의미 있는 부분도 있음. 모더나는 감염병 백신 매출이 줄어서 적자인 회사이고, 가치가 거의 전부 종양학 파이프라인에 걸려 있음. 현재 머크와 함께 흑색종, 비소세포폐암, 방광암, 신장암에 걸쳐 2상과 3상 시험 아홉 개를 진행 중이라 확장 가능성은 크지만, 아직 입증된 건 흑색종 하나임. 상업화하려면 승인과 생산, 가격 같은 별개의 과제도 남아 있음. 한 분석은 지금 주가는 이미 좋은 결과가 나오는 것을 상당 부분 가격에 반영했다고 짚었음.
앞으로 확인할 건 10월 24일 ESMO 발표와 투자자 행사, 그리고 10월 29일 분기 실적이 핵심임. 발표에서 재발 감소폭, 전체 생존율 같은 2차 평가 지표, 이상 반응 수준이 어떻게 나오는지 봐야 함. 데이터가 좋아도 지금 주가가 정당화되는지는 별개의 질문임.
이번 하락은 과학에 대한 평결이 아니라 가격에 대한 의문으로 읽는 게 맞음. 일주일 뒤 숫자가 공개되기 전까지 시장은 기대와 의심 사이에서 흔들릴 수밖에 없고, 그 숫자가 이 주식의 방향을 정할 거임.









