


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
9월 CPI가 두 달 연속 예상치를 웃돌았습니다. 물가 압력이 상품과 서비스 전반으로 확산되면서 연준의 10월 금리인상 가능성이 커졌습니다.
이에 ‘美 2026. 9월 소비자물가 동향 및 금융시장 반응’ 관련하여 한국은행 뉴욕사무소 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 미국 9월 소비자물가 CPI 동향
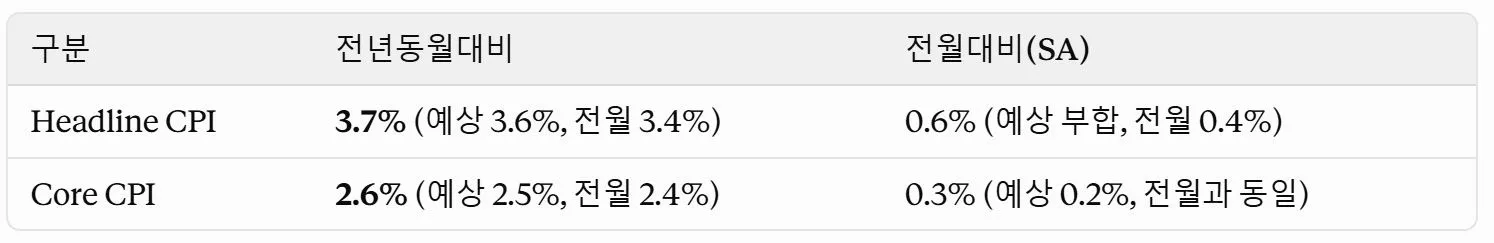
1) 구성항목별 전월대비 상승률 (8월 → 9월)
ㅇ 에너지 2.1% → 5.2%
휘발유가 3.9%에서 9.1%로 크게 올랐고, 전기·가스는 상승으로 돌아섰습니다(-0.4% → 0.1%).
ㅇ 근원상품 0.1% → 0.3%
중고차 0.7%, 여가용품 0.9%, 교육·통신기기 0.9%, 의류 0.3%가 올랐습니다. 신차는 0.2%로 오름폭이 줄었습니다.
ㅇ 근원서비스 0.3% → 0.4%
주거비 0.4%, 운송 0.6%, 의료 0.3%(상승 전환)가 오름세를 이끌었습니다.
ㅇ Supercore(주거비 제외 근원서비스): 0.51%에서 0.42%로 다소 낮아졌지만 여전히 강합니다.
02. 시장 평가
1) 물가 압력이 광범위하게 확산
ㅇ 8월에는 무선통신 등 특정 항목의 급등이 예상 상회를 이끌었습니다. 9월에는 특이 항목 몇 개로 설명하기 어려울 만큼 전반적으로 올랐습니다(BoA, JPM).
ㅇ 운송비와 에너지 비용이 소비자 가격에 전가되고 있습니다(MS).
ㅇ 항공료는 전년 대비 22.5% 올랐습니다(MS).
ㅇ 반도체 가격 상승으로 컴퓨터 가격이 1.4% 올랐고(MS), IT 상품 가격의 최근 3개월 연율은 10%에 이릅니다(BoA).
2) 주거비는 일시적 잡음 가능성
ㅇ 자가주거비(OER)가 0.35% 올라 근원 CPI를 12bp 끌어올렸습니다. 예상보다 5bp 큰 기여입니다(GS).
ㅇ 다만 중서부 지역에 집중된 통계적 잡음일 가능성이 있어 새로운 추세로 보기는 어렵다는 평가입니다(MS, Citi).
3. 연준 통화정책 전망
1) 근원 PCE 전망치 상향 조정 (전월대비)
BofA: 0.22% → 0.32%
MS: 0.23% → 0.35%
GS: 0.20% → 0.32%
2) 금리인상 시점에 대한 IB별 시각
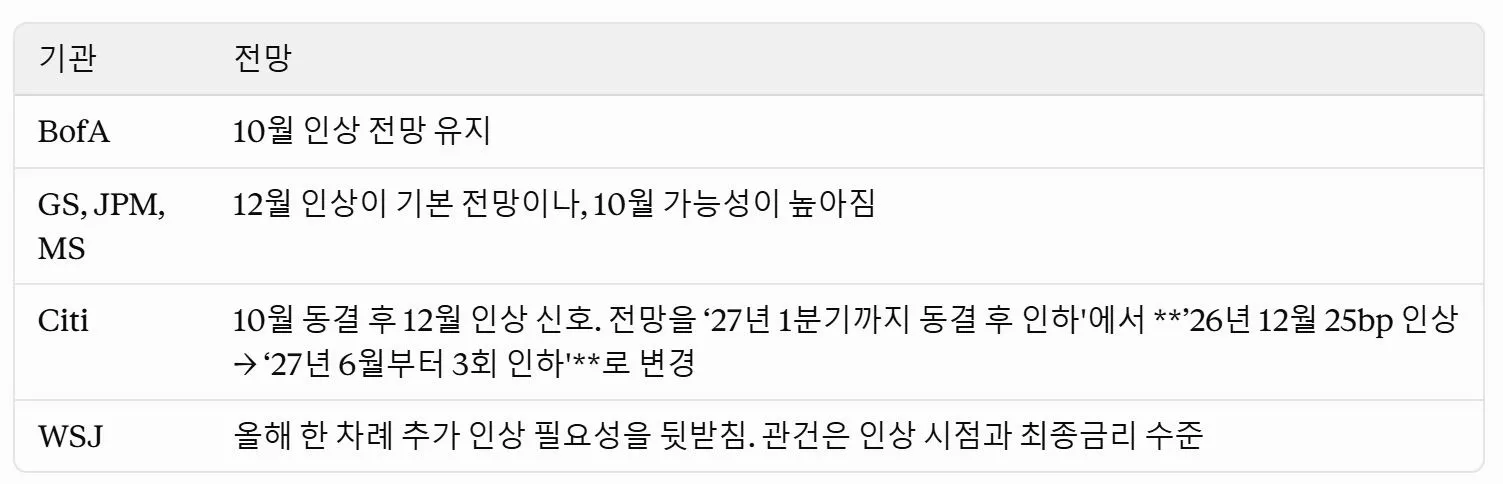
3) 시장 기대 (Fed Funds Futures)
ㅇ 10월 인상 확률: 23.8% → 32.7%
ㅇ 연내 인상 횟수: 1.1회 → 1.2회
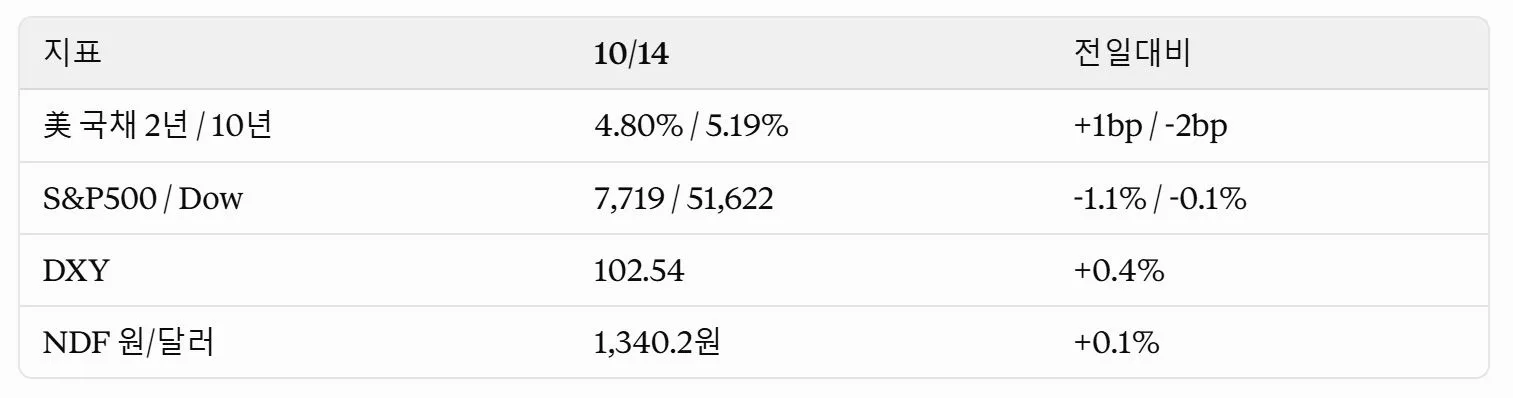
4. 금융시장 반응 (10/14)
ㅇ CPI 발표 직후: 금리가 오르고 달러는 강세, 주가는 하락했습니다.
ㅇ 이후: 반도체주가 급락하면서(-3.9%) 위험회피 심리가 커졌고, 금리는 상승폭을 모두 반납하고 하락했습니다.
- 반도체 급락 배경은 ASML 매출 부진, TSMC 실적 경계감, AI 수익성 우려, 중국 반도체 기술 발전입니다.
5. 시사점
ㅇ 에너지발 인플레이션이 근원물가로 전이되고 있습니다. 이란 분쟁에 따른 에너지 비용과 AI발 반도체 수요가 상품·서비스 가격을 함께 밀어 올리고 있습니다.
ㅇ 연준의 정책 방향은 '인하'가 아니라 '인상'입니다. 10월 인상과 12월 인상 사이에서 시장의 관심이 커지고 있습니다.
ㅇ 인플레이션과 AI 우려가 동시에 작용하고 있습니다. 물가는 금리를 끌어올리고, 반도체·AI 우려는 금리를 끌어내리는 상반된 힘이 맞서고 있습니다. 앞서 요약한 국제금융센터 보고서의 PPI 급등, CoreWeave 이슈와 같은 흐름입니다.









