


 컨텐츠
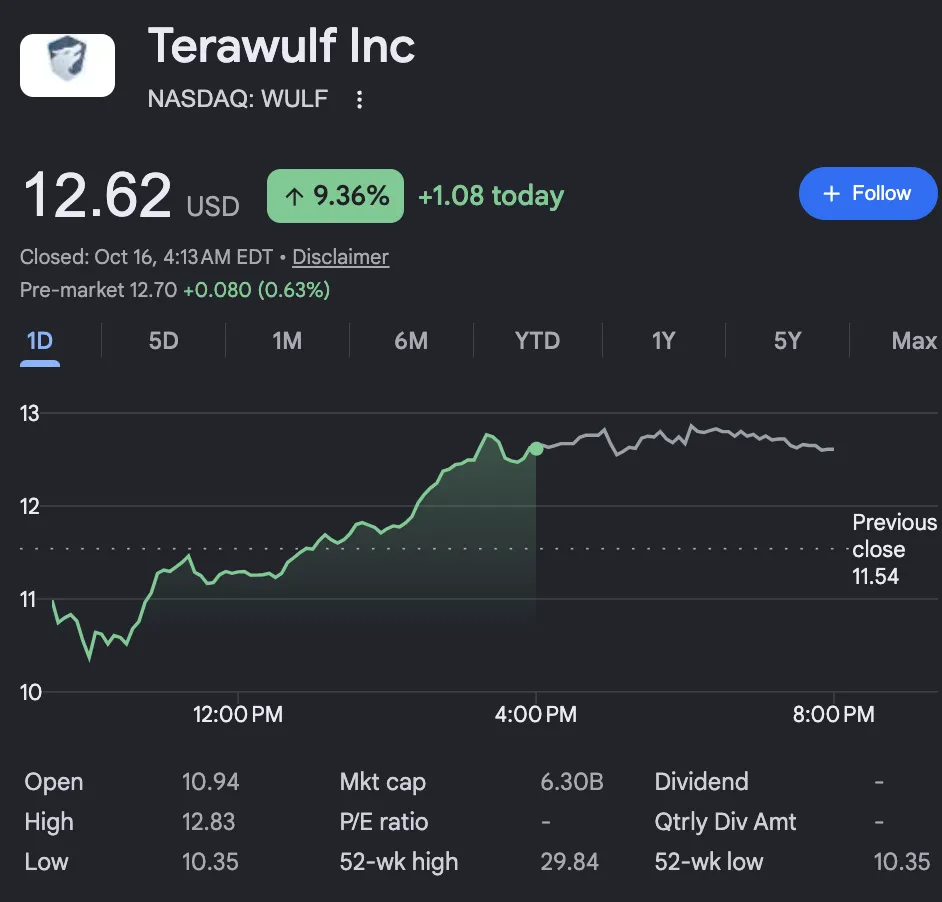










어제 9.4퍼센트 오른 테라울프(TeraWulf, WULF)는 이번 달에만 23퍼센트 넘게 빠져 작년 12월 이후 가장 낮은 수준까지 내려갔던 주식임. 올해 가장 큰 주간 낙폭을 향해 가던 중에 모건스탠리(Morgan Stanley)가 이 주식이 이례적으로 잘못 평가됐다는 보고서를 내면서 반등했음. 이 회사가 뭘 하는지, 모건스탠리의 논리는 뭔지, 조심할 점은 뭔지 풀어보겠음.
먼저 사업부터 보자. 테라울프는 원래 친환경 전력으로 비트코인을 채굴하던 회사인데, 지금은 AI와 고성능 컴퓨팅(HPC) 데이터센터를 짓고 임대하는 쪽으로 사업을 돌리고 있음. 직접 GPU를 사서 AI 연산을 파는 코어위브 같은 회사와 달리 전력과 건물을 갖춘 데이터센터 공간을 고객에게 빌려주는 방식에 가까움. 모건스탠리는 이런 회사를 '파워드 셸(Powered Shell)' 제공업체라고 부르는데, 전력이 이미 연결된 건물 껍데기를 임대한다는 뜻임. 올해 1분기 기준 매출은 3,400만 달러, 그중 HPC 임대 매출이 2,100만 달러였고, 현금과 제한된 현금을 합쳐 31억 달러를 보유하고 있었음. 레이크 마리너(Lake Mariner) 단지에서 코어42(Core42)를 위한 60MW 규모 HPC 용량을 가동 중이고, 추가 건물들이 올해 안에 임대료를 내기 시작할 계획이었음.
모건스탠리의 스티븐 바이드(Stephen Byrd) 애널리스트는 이번 주가 하락이 계약 가치와 앞으로 따낼 계약의 가치에 어긋난다고 평가했음. 모건스탠리가 테라울프와 다른 파워드 셸 제공업체만큼 잘못 평가된 주식을 드물게 본다고도 말했음. 투자의견 비중 확대(Overweight)와 목표주가 65달러를 유지했는데, 현재 주가 13달러 안팎에서 약 392퍼센트 상승 여력이라는 계산임. 이 평가는 테라울프만의 이야기가 아니고 시퍼 디지털(Cipher Digital), 허트 8(Hut 8), 라이엇 플랫폼즈(Riot Platforms), 갤럭시 디지털(Galaxy Digital)도 비슷하게 저평가돼 있다고 같이 묶었음. 목표주가는 지난 9일에 62.5달러에서 65달러로 올렸던 수준을 그대로 지킨 것임.
모건스탠리가 꼽은 앞으로의 촉매도 있음. 호스빌(Hawesville) 프로젝트와 관련된 신용 보증, 머스키(Muskie) 부지 임대 계약 체결, 이미 현금흐름을 만들고 있는 기존 자산, 유럽에서의 성장이 그것임. 이 중 신용 보증은 이번 주 가장 큰 쟁점이었던 자금 조달 불안을 줄여줄 수 있는 요소라서 의미가 큼. 모건스탠리는 앞서 이 회사의 데이터센터 전환 프로젝트를 임대형 부동산 회사(REIT)에 가까운 가치로 평가해왔고 와트당 약 8달러의 현재가치를 계산했었음.
다만 월가 시각이 하나로 모이는 건 아님. 26곳 애널리스트의 평균 목표주가는 약 32.9달러이고, 모건스탠리의 65달러가 가장 높은 반면 가장 낮은 건 15달러임. 로스차일드 앤드 코(Rothschild & Co Redburn)는 9월에 중립 의견에 15달러로 분석을 시작했음. 가치평가 지표도 부담스러운 편임. 주가매출비율이 28.2배로 과거 중간값 12.7배의 두 배가 넘어서, 시장이 이미 미래 매출 성장을 상당히 가격에 반영하고 있음. 회사는 아직 적자이기도 함.
이날 반등을 어떻게 읽을지도 중요함. 같은 날 코어위브는 5.9퍼센트 반등했고 네비우스도 회복했지만 아이렌은 5거래일 연속 내렸음. 업체마다 사업 구조와 재무 상태가 다른데 시장은 한데 묶어서 거래하고 있음. 테라울프가 이 흐름에서 구별돼야 하는 이유는 코어위브처럼 고금리 무담보 채권을 대량으로 찍은 회사와 구조가 다르기 때문임. 파워드 셸 모델은 GPU 같은 고가 장비를 직접 소유하지 않고 건물과 전력을 임대하는 방식이라 장비 가치 하락 위험이 상대적으로 낮다는 장점이 있음. 하지만 데이터센터를 짓는 데도 큰 자금이 들고 고객이 임대 계약을 지키는지가 모든 것을 좌우함.
앞으로 확인할 점은 네 가지임. 첫째는 호스빌 신용 보증과 머스키 임대 계약이 실제로 성사되는지임. 둘째는 건물 공사가 일정대로 끝나서 임대료가 제때 들어오는지임. 셋째는 금리와 신용시장 분위기임. 넷째는 아직 일부 남아 있는 비트코인 채굴 수익이 비트코인 가격 하락에 영향을 받을 수 있다는 점임.
테라울프의 반등은 모건스탠리의 한 장짜리 보고서가 만든 것이고, 이 보고서가 맞는지 틀리는지는 임대 계약이 실제로 체결되는지에 달려 있음. 목표주가가 현재 주가의 다섯 배인 종목은 맞았을 때 크지만, 평균 목표주가가 그 절반인 종목이기도 하다는 점을 같이 봐야 함.









