


 컨텐츠
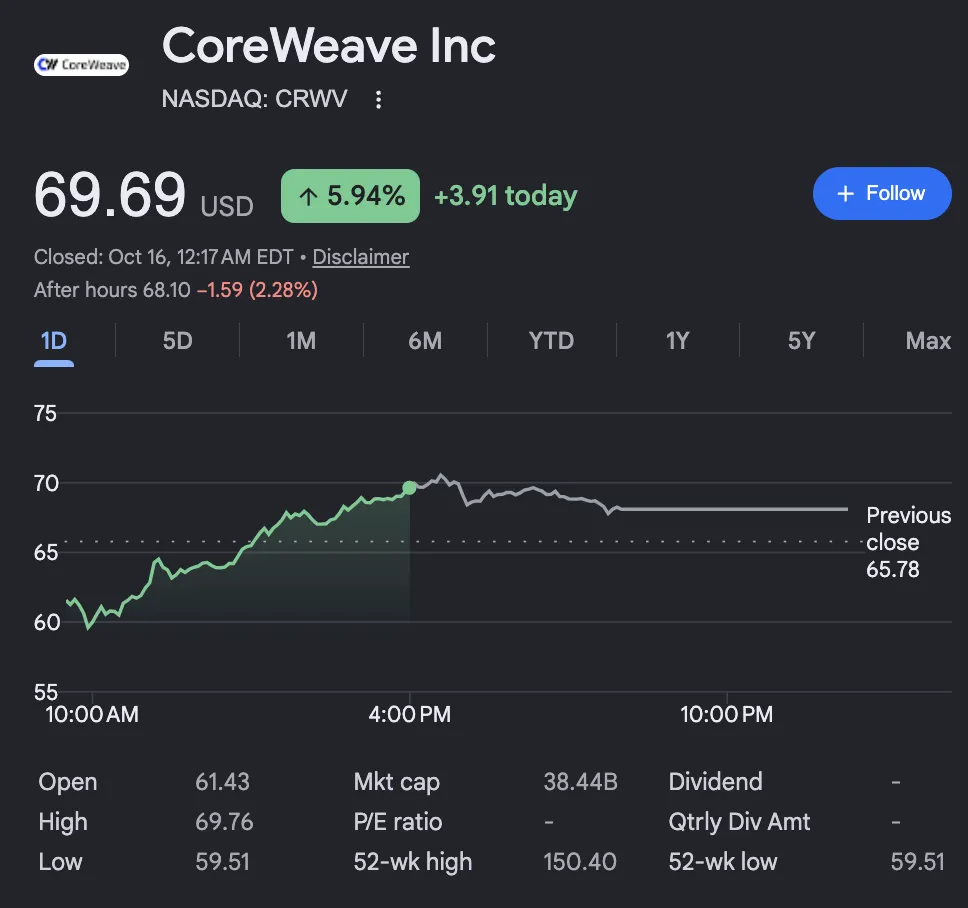










이번 주 내내 시장을 흔든 코어위브(CoreWeave, CRWV)의 흐름을 처음부터 끝까지 정리해보겠음. 수요일에 15퍼센트 넘게 폭락한 데 이어 어제 목요일에도 장 초반 7퍼센트에서 9퍼센트 넘게 더 빠졌다가, 엔비디아 젠슨 황(Jensen Huang) 대표의 발언이 나오자 오히려 5.9퍼센트 오르며 마감했음. 그런데 주식이 반등한 것과 달리 채권 시장은 전혀 안심하지 않았음.
폭락의 배경부터 보자. 수요일에는 악재가 세 개 겹쳤음. 코어위브가 발행한 회사채 수익률이 15퍼센트까지 올랐고, 9월 소비자물가가 예상보다 높게 나와 금리 인상 우려가 커졌고, 리서치 회사 가트너(Gartner)가 AI 인프라 투자 3조 5,000억 달러가 2030년까지 가치 손상 위험에 노출돼 있으며 네오클라우드 업체의 80퍼센트 이상이 독립 운영을 중단할 것이라는 보고서를 냈음. 네오클라우드는 엔비디아 GPU를 대량으로 사서 AI 연산 능력만 빌려주는 신생 클라우드 업체를 뜻하는데, 코어위브가 그 대표 주자라서 이 경고를 가장 크게 맞았음.
어제 신용시장에서 나온 숫자는 더 충격적이었음. 로이터(Reuters)는 코어위브의 부채를 약 500억 달러로 추산하면서, 이 빚의 부도에 대비하는 보험료인 신용부도스와프(CDS)가 1,000bp 안팎이고 이게 5년 안에 부도가 날 확률 약 63퍼센트를 뜻한다고 보도했음. 1년 전에는 이 확률이 약 30퍼센트였으니 두 배가 된 셈임. ICE 데이터 서비스 기준으로 5년물 CDS는 장중 1,194.5bp까지 올라 역대 최고치를 찍었고, CNBC는 장 막판에 1,088bp 수준이었다고 전했음. 채권 수익률도 만기 2031년, 쿠폰 9.75퍼센트짜리 채권이 15.78퍼센트까지 올랐고, 로이터는 4월에 발행한 2031년 만기 채권 수익률이 16퍼센트를 넘었다고 보도했음. 여기서 CDS가 말해주는 부도 확률은 시장이 가격에 반영한 숫자일 뿐 실제 부도 확률이 그렇다는 뜻은 아니지만, 시장이 이만큼 불안하게 본다는 건 분명함.
이때 젠슨 황이 스톡홀름 행사에서 블룸버그와 인터뷰를 하면서 코어위브의 재무 건전성이 매일 좋아지고 있고 자본 조달 비용도 오히려 내려가고 있으며 엔비디아가 구제금융을 해줄 필요는 없다고 말했음. 이 말이 나오자 9.5퍼센트까지 빠졌던 주가가 방향을 바꿔 오후 2시쯤에는 하락분을 모두 지우고 67달러대까지 올랐음. 다만 이 발언을 그대로 받아들이기 전에 알아야 할 점이 있음. 엔비디아는 코어위브의 투자자이면서 GPU 공급업체이고 주요 고객이기도 함. 코어위브가 흔들리면 엔비디아의 피해도 크다는 뜻이라서 발언의 객관성에 의문이 제기됐음. 마커스 투데이(Marcus Today)의 헨리 제닝스(Henry Jennings) 분석가는 코어위브를 거대 기술 기업 부채 문제의 탄광 속 카나리아라고 부르면서 젠슨 황이 투자자이자 공급자라는 점을 짚었고, 플러드라인즈 리서치(Floodlines Research)의 안나 우(Anna Wu)는 이번 반등이 펀더멘털보다 심리의 영향이 크다고 봤음.
재무 구조를 다시 보면 걱정이 될 만한 숫자가 있음. 부채는 400억 달러가 넘는 수준에서 500억 달러까지로 추산되고, 상당 부분이 앞으로 5년 안에 만기가 돌아옴. 올해 손실은 25억 달러가 넘을 것으로 예상됨. 회사는 9월에 37억 달러 규모의 전환사채를 발행했고 이번 주 초에도 추가 조달 계획이 나왔는데, 이 계획의 규모는 보도마다 달라서 정확한 숫자는 회사 공시로 확인해야 함. 반면 수주 잔고는 약 1,040억 달러에 달하고 회사는 이 계약이 빚을 충분히 감당할 수 있게 해준다고 주장함. 문제는 시간차임. 받을 돈은 몇 년에 걸쳐 들어오는데 갚을 돈은 먼저 나가기 때문에, 금리가 높아지고 신규 자금 조달이 어려워지면 잔고가 있어도 유동성이 막힐 수 있음.
이번 사태가 코어위브 한 회사에 그치지 않는다는 신호도 나왔음. 오라클, 엔비디아, 스마이크로일렉트로닉스(STMicroelectronics), 스페이스X의 부도 보험료도 같이 올랐다는 보도가 있었음. AI 투자가 빚으로 커져 온 만큼 신용시장이 업종 전체를 다시 보기 시작했다는 뜻임.
같은 날 거시 지표에서는 이상한 일이 벌어졌음. 9월 생산자물가(PPI)가 한 달 새 1.3퍼센트, 1년 전보다 6.3퍼센트 올라 예상치(약 5.5퍼센트)를 크게 웃돌았고, 소매판매도 0.8퍼센트로 예상(0.3퍼센트)을 넘었음. 보통이라면 금리가 올라야 하는데 미국 10년물 금리는 오히려 13bp 내려 5.06퍼센트가 됐음. AI 신용에서 빠져나온 돈이 안전자산인 국채로 몰렸기 때문이고, 그 결과 10월 금리 인상 가능성도 50퍼센트 넘게에서 약 29퍼센트로 떨어졌음. 물가가 잡혀서 금리가 내린 게 아니라 위험을 피하려는 돈이 채권으로 도망간 것이라는 해석이 나왔음.
같은 업종 주가도 요동쳤음. 네비우스(Nebius)는 장중 12퍼센트 빠졌다가 1.3퍼센트 올라 마감했고, 테라울프(TeraWulf)는 9.4퍼센트 올랐으며, 아이렌(IREN)은 5거래일 연속 내리며 0.6퍼센트 하락했음. 이 업체들은 사업 구조와 재무 상태가 서로 다른데도 시장은 한데 묶어서 거래했음. 금요일 아시아 증시는 반등했음.
앞으로 지켜볼 지점은 네 가지임. 첫째는 CDS와 채권 수익률이 내려오는지임. 주가가 반등해도 신용지표가 그대로면 불안은 남음. 둘째는 코어위브가 추가로 얼마나 높은 금리로 돈을 빌리는지임. 셋째는 주요 고객이 계약을 지키고 데이터센터가 일정대로 가동되는지임. 넷째는 금리와 물가 흐름임.
결국 이번 주 코어위브가 보여준 건 주식 시장과 신용시장이 같은 회사를 전혀 다르게 보고 있다는 사실임. 주가는 젠슨 황의 한마디에 반등했지만 5년 내 부도 확률이 60퍼센트를 넘는다고 계산하는 CDS는 그대로였고, 이 간극이 어느 쪽으로 좁혀지느냐가 AI 인프라 업종 전체의 방향을 가를 거임.









