


 컨텐츠










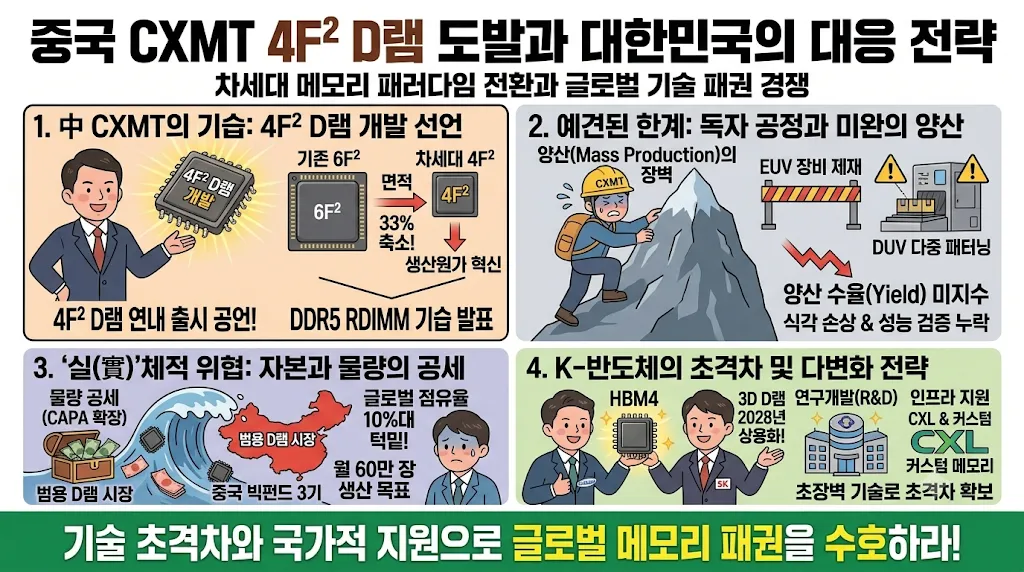

중국 창신메모리테크놀로지(CXMT)가 연내 출시를 예고한 차세대 D램 ‘4F²(4F스퀘어)’ 기술에 한국과 미국 증시가 크게 요동쳤다. 미국의 첨단 반도체 장비 수출통제에 막힌 중국이 D램 셀 구조를 바꾸는 방식으로 승부수를 띄우면서 일각에서는 한국의 기술력까지 추월하는 것 아니냐는 위기감이 나온다. 하지만 제품 출시 예고와 실제 양산은 별개라는 신중론이 적지 않다. CXMT가 내놓은 4F² 기술을 4대 쟁점별로 전문가 의견을 구해 심층 해부해봤다.
중국 CXMT 4F² D램 로드맵의 허와 실: 기술적 한계와 지정학적 파급력 및 차세대 메모리 대응 전략
서론: 차세대 D램 시장의 패러다임 전환과 중국의 선전포고
2026년 10월 10일, 중국 상하이에서 개최된 제4회 집적회로 및 칩렛(Integrated Circuits and Chiplet) 콘퍼런스에서 중국 최대 메모리 반도체 제조사인 창신메모리테크놀로지(CXMT)의 차오캉위(Cao Kanyu) 사장은 글로벌 반도체 시장의 지형을 뒤흔들 만한 중대한 로드맵을 발표했다. CXMT가 독자적으로 개발한 차세대 '4F²(4F 스퀘어)' 셀 아키텍처를 기반으로 하는 기업용 서버 메모리 모듈인 DDR5 RDIMM(Registered Dual In-line Memory Module) 신제품을 2026년 연말까지 대외적으로 선보이겠다는 선언이었다. 이는 현재 글로벌 메모리 반도체 시장을 과점하고 있는 대한민국의 삼성전자와 SK하이닉스, 그리고 미국의 마이크론(Micron)조차 아직 본격적인 양산 궤도에 올리지 못한 차세대 혁신 기술을 중국이 선제적으로 상용화하겠다는 파격적인 도발로 해석되었다.
이러한 CXMT의 발표 직후, 글로벌 주식 시장과 반도체 산업계는 즉각적이고 민감한 반응을 보였다. 2026년 10월 12일과 13일에 걸쳐 한국 증시에서 삼성전자와 SK하이닉스의 주가는 단기적으로 3~4% 이상 하락했으며, 장중 한때 7%에 달하는 급락세를 보이며 코스피 지수를 6,000선 아래로 끌어내리는 결정적인 요인으로 작용했다. 뉴욕 증시에서도 마이크론의 주가가 4% 이상 하락하는 등, 중국발 기술 추격 공포가 글로벌 메모리 3강 체제의 견고한 수익 모델을 근본적으로 훼손할 수 있다는 우려가 확산되었다.
그러나 서울경제신문을 비롯한 다수의 유력 매체와 반도체 공학 전문가들은 CXMT의 이번 로드맵 발표가 구체적인 제품의 기술적 사양이나 양산 수율에 대한 객관적 데이터가 철저히 결여된 '청사진'에 불과하다고 지적하고 있다. 본 보고서는 최근 1주일 이내에 발표된 국내외 산업 분석 자료, 학술대회(ISSCC 2026, VLSI 2026) 논문 리뷰, 그리고 글로벌 시장조사기관의 통계 데이터를 종합적으로 참조하여, CXMT가 공언한 4F² D램 로드맵의 기술적 실체와 그에 내재된 한계(허, 虛)를 심층 해부하고자 한다. 아울러 이러한 기술적 미성숙에도 불구하고 글로벌 자본 시장이 이를 심각한 실체적 위협으로 받아들일 수밖에 없는 지정학적 및 시장 구조적 배경(실, 實)을 분석하고, 이를 바탕으로 한국 반도체 산업이 나아가야 할 차세대 메모리 전략과 시사점을 도출한다.
D램 셀 아키텍처의 진화와 4F² 구조의 기술적 당위성
선폭 미세화의 물리적 한계와 6F² 아키텍처의 종말
현재 전 세계 데이터센터와 스마트폰, PC에 탑재되는 주력 D램은 대부분 6F²(식스에프스퀘어) 셀 구조를 채택하고 있다. 반도체 공학에서 'F(Feature size)'는 노광 장비(Lithography)를 통해 웨이퍼 상에 구현할 수 있는 최소 선폭을 의미하며, 6F²는 데이터를 저장하는 최소 단위인 1개의 트랜지스터와 1개의 커패시터(1T1C)가 차지하는 면적이 최소 선폭 제곱의 6배(예: 3F x 2F)라는 것을 뜻한다.
과거 반도체 산업은 10F²에서 8F², 그리고 6F²로 셀 면적을 점진적으로 축소해 왔으며, 이후에는 노광 기술의 발전을 통해 F값 자체를 줄이는 선폭 미세화(Scaling down)에 의존하여 집적도를 향상시켜 왔다. 그러나 D램 공정이 10나노미터(nm) 이하의 초미세 영역으로 진입하면서 이러한 2차원적 미세화 전략은 심각한 물리적 한계에 봉착했다. 셀 면적이 줄어들면서 필수적인 전하 용량을 유지하기 위해 커패시터의 높이를 극단적으로 높여야 했고, 이로 인해 종횡비(Aspect ratio)가 급증하여 공정 중 커패시터가 쓰러지거나 인접 셀 간의 간섭(Interference) 현상이 기하급수적으로 심화되었기 때문이다.
4F² 아키텍처의 혁신 메커니즘과 파생적 이점
이러한 한계를 근본적으로 타개하기 위해 반도체 업계가 도출한 차세대 해답이 바로 4F² 아키텍처다. 4F² 구조는 기존 웨이퍼 표면에 수평으로 누워 있던 트랜지스터의 채널(Channel)을 수직 방향으로 꼿꼿이 세우는 '수직 채널 트랜지스터(Vertical Channel Transistor)' 방식을 채택하여 면적 효율을 극대화한다. 비트라인(Bit-line) 2개와 워드라인(Word-line) 2개로 정밀하게 구성되는 이 구조로 전환할 경우, 기존 6F² 아키텍처 대비 동일한 선폭 기준에서 셀이 차지하는 면적을 약 33%가량 물리적으로 축소할 수 있다.
이론적으로 4F² 아키텍처를 도입하면 단지 구조를 변경하는 것만으로도 D램 칩 하나당 셀 집적도를 30%에서 최대 50%까지 획기적으로 향상시킬 수 있다. 이는 제조사 입장에서 동일한 크기의 웨이퍼에서 생산할 수 있는 네트 다이(Net die, 양품 칩)의 개수가 폭발적으로 증가함을 의미하며, 생산 원가 절감과 막대한 영업이익률 상승으로 직결된다. 또한 기술적 측면에서도 수직으로 배치된 채널은 게이트 면적을 확보하기 용이하여 누설 전류(Leakage current)를 효과적으로 줄이고 전력 효율을 극대화할 수 있다는 장점이 있다. 4F²는 궁극적으로 셀을 아파트처럼 여러 층으로 쌓아 올리는 '완전한 3D D램' 시대로 넘어가기 전 반드시 거쳐야 하는 핵심 교두보이자 마지막 평면적 혁신으로 평가받고 있다.
CXMT 4F² 로드맵의 '허(虛)': 기술적 실체와 상용화 한계
이토록 중요한 4F² 기술을 중국 기업이 가장 먼저 상용화하겠다는 선언은 시장에 충격을 주기에 충분했으나, 서울경제신문 등 전문 매체와 테크인사이츠(TechInsights)와 같은 글로벌 반도체 분석 기관들은 CXMT의 청사진 이면에 감춰진 맹점들을 지적하고 있다. CXMT의 발표는 기술적 실증이 결여된 과도한 마케팅 성격이 짙으며, 다수의 한계점을 내포하고 있다.
제품 스펙 누락과 '출시' 개념의 의도적 모호성
가장 치명적인 의구심은 CXMT가 2026년 연말까지 DDR5 RDIMM을 출시하겠다고 공언했음에도 불구하고, 해당 제품의 데이터 전송 속도, 모듈의 용량, 동작 전압, 적용된 공정 노드, 고객사 인증(Qualification) 통과 여부, 그리고 가장 중요한 양산 수율(Yield) 등에 대한 어떠한 구체적인 데이터도 제공하지 않았다는 사실이다.
일반 소비자용 메모리와 달리, 대규모 데이터센터와 엔터프라이즈 환경에 탑재되는 서버용 RDIMM은 매우 가혹한 조건에서의 동작 신뢰성을 요구받는다. 메인보드 및 다수의 이기종 CPU와의 광범위한 호환성, 고속 데이터 전송 시의 신호 무결성(Signal integrity), 레지스터(Register) 기반의 엄격한 오류 처리 능력, 그리고 24시간 365일 무중단 가동을 견뎌내는 장기 신뢰성이 필수적이다. 통상적으로 이러한 서버용 메모리가 고객사의 엄격한 실험실 테스트(Qualification)를 통과하여 최종 납품 승인을 받기까지는 최소 수개월에서 길게는 1년 이상의 시간이 소요된다.
따라서 CXMT가 주장하는 "연내 출시"라는 단어의 실질적 의미는 글로벌 시장에 대량으로 공급되는 안정적인 고볼륨 양산(High Volume Manufacturing) 단계가 아니라, 내부 실험실 환경에서 간신히 동작을 확인한 엔지니어링 샘플(Engineering Sample)을 소수의 우호적 파트너사에게 전달하거나, 개념 증명(Proof of Concept)을 위한 시제품을 언론에 공개하는 수준에 그칠 가능성이 농후하다. 유의미한 경제적 수율이 확보되지 않은 상태에서의 시제품 발표를 마치 시장의 판도를 바꿀 기술적 역전으로 포장하는 것은 전형적인 후발 주자의 여론전(Noise marketing)에 불과하다.
VSG 설계의 난제와 DUV 기반 다중 패터닝의 공정적 한계
CXMT는 자사의 4F² 구현을 위해 '수직 서라운딩 게이트(VSG; Vertical Surrounding Gate)'라는 독자적인 트랜지스터 구조를 채택했다고 밝혔다. 이는 수직으로 기립한 채널의 주변을 게이트 신호선이 360도로 완전히 감싸는 형태로, 단채널 효과를 억제하고 누설 전류를 제어하기 위한 설계다. CXMT는 2016년 창사 이래 해당 기술에 매진하여 300건 이상의 특허를 출원했다고 자부하고 있다.
그러나 테크인사이츠 최정동 수석부사장의 정밀 분석에 따르면, CXMT의 VSG 기술 상용화에는 태생적인 장벽이 존재한다. 바로 극자외선(EUV) 노광 장비의 부재다. 현재 미국 상무부의 강력한 수출 통제로 인해 ASML의 첨단 EUV 장비를 수입할 수 없는 CXMT는 심자외선(DUV) 장비를 극한으로 활용하는 다중 패터닝(Multi-patterning) 기법에 전적으로 의존하고 있다. 선도 기업들이 10나노미터 미만에서 EUV의 단일 패터닝을 통해 정밀한 4F² 구조를 식각하려는 것과 달리, CXMT는 13~15나노급(G5 공정 추정)의 상대적으로 여유로운 선폭에서 DUV를 사용하여 4F²를 억지로 구현하려 시도하고 있다.
이러한 우회 공정은 필연적으로 물리적 한계에 직면한다. 수직 채널 트랜지스터를 형성하기 위해서는 실리콘 기판을 매우 좁고 깊게 파고들어야 하는데, DUV를 이용한 수차례의 반복적인 식각 공정은 트랜지스터 채널 표면에 심각한 식각 손상(Etch damage)을 유발한다. 또한 트랜지스터 내부에 미세한 전하가 예기치 않게 축적되면서 동작 특성이 불안정하게 변하는 '플로팅 바디 이펙트(Floating body effect)'를 제어하는 것은 반도체 물리학적 관점에서 극히 까다로운 과제다. 누설 전류를 통제하기 위해서는 백게이트(Back gate)와 같은 추가적인 전기적 특성 제어 기법이 접목되어야 하는데, CXMT가 이를 DUV 공정 환경에서 상업적으로 의미 있는 수율로 양산해낼 수 있을지는 회의적이다. 현재 CXMT의 4F² 개발 현황은 제품 양산 전 단계인 데이터 보존 시간(Retention time), 접합 누설전류(Junction leakage), 접촉 저항 등을 테스트 보드에서 튜닝하는 초기 R&D 단계에 머물러 있을 가능성이 크다.
글로벌 선도 기업들의 4F² 초격차 전략 비교
CXMT의 도발적인 로드맵과 대비하여, 글로벌 메모리 시장의 주도권을 쥐고 있는 한국의 삼성전자와 SK하이닉스는 4F² 기술의 불완전성을 극복하고 완벽한 상용화를 이룩하기 위해 근본적으로 차원이 다른 접근 방식을 취하고 있다. 이들은 단순히 셀 면적을 좁히는 1차원적 혁신에 머무르지 않고, 차세대 3D D램으로 나아가기 위한 포괄적 패키징 및 노이즈 억제 기술을 동반 개발하며 2028년을 상용화 원년으로 조준하고 있다. 반면, 미국의 마이크론은 4F² 도입에 대해 다소 모호한 태도를 취하며 기존 6F²의 수익성 극대화 또는 3D D램으로의 직행을 타진하고 있다.
글로벌 4F² D램 개발 현황 요약
삼성전자: VCT와 COP 아키텍처 기반의 하이브리드 본딩 (ISSCC 2026)
삼성전자는 4F² D램 개발을 '수직 채널 트랜지스터(VCT)'라는 프로젝트명 아래 추진하고 있으며, 첫 10나노 미만 D램 공정인 'D0a-V' 노드에 이를 적용할 계획이다. 삼성전자의 접근법에서 가장 주목할 만한 점은 2026년 2월 샌프란시스코에서 열린 국제고체회로학회(ISSCC 2026)에서 입증된 'COP(Cell Over Peri)' 아키텍처와 하이브리드 본딩(Hybrid Bonding) 기술의 융합이다.
전통적인 D램은 데이터를 저장하는 셀(Cell) 어레이와 이를 구동하는 주변부 논리 회로(Peri)가 동일한 웨이퍼 평면 상에 존재했다. 그러나 삼성전자는 셀 웨이퍼와 주변 회로 웨이퍼를 각각 별도로 고도화하여 제조한 뒤, 구리(Cu) 전극을 직접 맞붙이는 W2W(Wafer-to-Wafer) 하이브리드 본딩을 통해 이 둘을 상하로 결합하는 방식을 채택했다. ISSCC 2026에서 발표된 논문에 따르면, 삼성전자는 이 방식을 통해 기존 6F² 대비 웨이퍼당 네트 다이(Gross Die) 생산량을 20% 이상 획기적으로 증가시킬 수 있음을 16Gb 프로토타입 칩을 통해 증명했다. 또한 HBM(고대역폭 메모리)에서 발생하는 지연 변동(Delay Variation) 및 지터(Jitter) 문제를 해결하기 위해 베이스 다이에 자가 테스트 회로(MBIST)를 내장하는 등, 4F² 도입 시 발생할 수 있는 신호 무결성 저하를 방지하기 위한 아키텍처적 보완을 병행하고 있다. 이는 수율 확보가 상용화의 핵심 관건임을 인식하고, 기초 공정부터 완벽을 기하겠다는 초격차 전략이다.
SK하이닉스: VG 아키텍처와 신호 간섭 극복 기술 (VLSI 2026)
SK하이닉스는 4F² 플랫폼을 '수직 게이트(VG; Vertical Gate)'라는 명칭으로 명명하고 독자적인 연구를 이어가고 있다. SK하이닉스의 기술적 진보는 2026년 6월 하와이에서 개최된 VLSI 심포지엄(IEEE/JSAP Symposium on VLSI Technology & Circuits)에서 상세히 공개되었다. SK하이닉스는 삼성전자와 유사하게 주변 회로를 셀 아래로 배치하는 PUC(Peri Under Cell) 아키텍처를 도입하여 면적 효율을 극대화했다.
특히 SK하이닉스는 4F² 구조에서 비트라인(Bit-line)들이 좁은 간격으로 수직 배치될 때 발생하는 극심한 기생 커패시턴스(Parasitic capacitance)와 노이즈 문제를 해결하는 데 집중했다. VLSI 2026에서 발표된 '비트라인 쉴딩(BLS; Bit-Line Shielding)' 기술은 인접한 비트라인 사이에 구조적 방패막을 형성하여 결합 노이즈(Coupling noise)를 대폭 억제하고 센싱 실패율을 급감시켰다. 이와 동시에 인접한 워드라인 간의 전기장 간섭을 차단하고 임계 전압(Threshold voltage)을 정밀하게 제어하기 위해 인접 셀들이 공유하는 '백 게이트(Shared Back Gate, BG)' 트랜지스터 기술을 통합 적용하는 데 성공했다. 아울러 글로벌 입출력 버스(GIO)를 칩 중앙으로 재배치하는 'Center-GIO' 아키텍처를 통해 클럭 분배 경로를 20% 단축하고 대역폭을 15% 향상시키는 등 시스템 단위의 병목 현상을 타개하는 연구 성과를 도출했다.
이처럼 한국의 선도 기업들은 단일 셀의 크기를 줄이는 데 급급한 CXMT와 달리, 웨이퍼 본딩, 노이즈 쉴딩, 아키텍처 재배치 등 종합적인 솔루션을 바탕으로 2028년 상용화를 조준하고 있다. 이는 CXMT의 2026년 목표가 지닌 기술적 공허함을 명확히 방증한다.
CXMT 4F² 로드맵의 '실(實)': 결코 무시할 수 없는 지정학적, 시장적 파급력
기술적 완성도 측면에서 CXMT의 선언이 허세에 가깝다 할지라도, 이들의 비전이 글로벌 반도체 시장에 던지는 파급력과 실체적 위협(실, 實)은 결코 가볍지 않다. 주식 시장이 발작에 가까운 매도세로 반응한 것은 단순한 기술적 쇼크가 아니라, CXMT의 배후에 있는 막대한 자본력과 압도적인 생산 능력, 그리고 메모리 시장의 수급 구조를 뒤흔들 수 있는 잠재력 때문이다.
글로벌 4위로 도약한 압도적 CAPA와 점유율 확장
CXMT의 최대 강점은 수율이 떨어지더라도 이를 무식할 정도의 물량(Capacity) 공세로 덮어버릴 수 있는 자본 기반이다. 카운터포인트리서치와 트렌드포스의 최근 집계에 따르면, 2026년 2분기 기준 CXMT의 글로벌 D램 시장 매출 점유율은 약 9.5%에서 10% 수준까지 급상승하며 삼성전자(39%), SK하이닉스(25%), 마이크론(23%)에 이어 확고한 글로벌 4위 자리에 안착했다. 불과 1년 전 점유율이 4%대였음을 감안하면 경이로운 성장 속도다.
이러한 성장은 공격적인 팹(Fab) 증설에서 기인한다. 현재 허페이(Hefei)와 베이징(Beijing)에 위치한 12인치 웨이퍼 팹을 통해 월 30만 장(WSPM)의 생산 능력을 가동하고 있으며, 상하이(Shanghai) 등에 건설 중인 신규 팹들이 순차적으로 완공될 경우 2026년 말부터 2028년 사이 전체 생산 능력은 월 60만 장 규모로 두 배 이상 팽창할 전망이다. 월 60만 장의 생산 능력은 산술적으로 마이크론과 맞먹거나 이를 상회할 수 있는 막대한 물량이다. 또한 CXMT가 지난 9월 발표한 5세대(G5, 12나노급) D램 공정은 웨이퍼당 칩 생산량을 기존 세대 대비 50%나 증가시킨 것으로 평가받아, 저가형 범용 D램 시장에서의 원가 경쟁력을 더욱 공고히 하고 있다.
HBM3E 수급 병목과 범용 D램 시장의 수익성 위협
현재 메모리 3강(삼성, SK, 마이크론)은 인공지능(AI) 인프라 확충에 필수적인 HBM3E 및 차세대 HBM4 생산에 전체 캐파(Capacity)를 쏟아붓고 있다. 특히 HBM3E는 초기 예상과 달리 '과도기적 제품'에 머무르지 않고, 엔비디아(Nvidia) H200 등 첨단 AI 가속기의 중국 수출 재개 및 빅테크 기업들의 인프라 증설로 인해 수요가 폭증하며 공급 가격이 약 20% 상승하는 이례적인 호황을 누리고 있다.
선도 기업들이 고수익 HBM 생산에 자원을 집중함에 따라, 역설적으로 일반 PC용 부품 및 서버용 범용 D램의 공급은 타이트해지고 계약 가격이 지속 상승하는 구조적 호황이 발생했다. 마이크론의 경우 범용 메모리 부문에서 88%에 달하는 엄청난 매출총이익률(Gross margin)을 기록하며 전례 없는 흑자를 누리고 있다. CXMT가 이러한 호황기를 틈타 4F² RDIMM이라는 무기를 들고 고부가가치 서버용 시장에 침투하려 하는 것은, 기존 3강이 누리고 있는 범용 D램 시장의 이익 풀(Profit pool)을 직접적으로 훼손하겠다는 의도다. 비록 4F² RDIMM의 품질이 당장 하이퍼스케일러 데이터센터의 메인스트림(Mainstream)으로 채택되기는 어렵더라도, 가격 대비 성능을 무기로 저가형 서버 시장을 잠식하기 시작한다면 선도 기업들의 가격 협상력(Pricing power)은 중장기적으로 약화될 수밖에 없다.
중국 빅펀드 3기와 자급자족 생태계의 결합
CXMT의 이면에는 중국 정부의 범국가적 '반도체 굴기' 의지가 존재한다. 2024년 5월 공식 출범한 '국가집적회로산업투자기금 3기(빅펀드 3기)'는 3,440억 위안(약 64조 원)이라는 천문학적 자본을 조성하였으며, 이 중 상당액(약 20억 달러 이상)이 CXMT의 생산 능력 확대와 차세대 메모리, 나아가 HBM3E 위험 양산(Risk production) 프로젝트에 직접 투입되고 있다.
과거의 막지마식 투자가 아니라, 장비 자립화 및 자국 내 에코시스템 구축과 연계되고 있다는 점이 핵심이다. 텐센트(Tencent)와 같은 자국의 거대 클라우드 및 IT 기업들이 CXMT와 수십억 달러 규모의 메모리 공급 계약을 체결하며 든든한 내수 기반을 제공하고 있다. 제품의 초기 불량률이나 신뢰성 문제가 발생하더라도, 자국의 거대한 시장을 테스트베드 삼아 지속적으로 수율을 개선하고 성능을 끌어올리는 중국 특유의 '내수 시장 내재화(Domestic substitution)' 사이클이 D램 산업에서도 강력하게 작동하고 있는 것이다.
미국의 대중국 제재망(DoD 1260H, BIS)과 지정학적 딜레마
CXMT의 급격한 성장은 필연적으로 미국 행정부와의 심각한 마찰을 야기하고 있다. 미중 기술 패권 전쟁의 최전선에서, 미국은 중국산 메모리 반도체가 글로벌 데이터센터 및 AI 인프라에 침투하는 것을 중대한 안보 위협으로 간주하고 다각적인 제재망을 구축 중이다.
국방부 1260H 지정과 상무부 엔티티 리스트 등재 압박
미국 국방부(DoD)는 2025년 1월 CXMT를 '미국 내에서 활동하는 중국 군사 기업(Chinese Military Companies, 1260H 리스트)'으로 최초 지정하였으며, 2026년 6월 갱신된 명단에서도 이를 유지했다. 1260H 리스트 자체는 즉각적인 수출 통제를 수반하지 않으나, 이는 미국 상무부 산업안보국(BIS)이 해당 기업을 수출 통제 명단(Entity List)에 올리기 위한 사전 포석으로 작용한다.
미 하원 중국특별위원회의 존 물레나르(John Moolenaar) 위원장 등 정치권은 행정부에 공식 서한을 보내 CXMT를 즉각 BIS 엔티티 리스트에 추가하고, 미국 기업뿐만 아니라 한국, 일본, 유럽연합 등 동맹국의 기업들이 CXMT 및 YMTC의 D램과 HBM을 조달받아 AI 시스템에 통합하는 것을 전면 금지할 것을 강력히 촉구하고 있다. 특히 미국 연방조달규정(FAR Section 5949)이 확정될 경우, CXMT의 부품이 단 하나라도 포함된 장비는 미국 연방정부 조달 시장에서 영구적으로 퇴출당하게 된다.
제재의 역설: 갈라파고스화 된 기술 자립의 가속
미국은 한 걸음 더 나아가, 중국 기업들이 싱가포르나 태국 등 제3국에 위치한 클라우드 데이터센터를 원격으로 임대하여 AI 컴퓨팅 자원을 활용하는 우회로를 차단하기 위해 '원격 접속 보안법(Remote Access Security Act, H.R. 2683)'을 발의하는 등 봉쇄망을 옥죄고 있다.
그러나 이러한 가혹한 제재는 역설적으로 중국 기업들의 독자적인 생존 본능을 극대화시키는 '갈라파고스화 된 기술 진화'를 촉진했다. 첨단 EUV 장비 수입이 차단되자 CXMT는 앞서 분석한 바와 같이 구형 DUV 장비를 이용한 4F² 아키텍처의 조기 도입이라는 기형적이지만 도전적인 방법론을 고안해냈고, 글로벌 시장 진출이 막히자 자국 내수 시장을 무기로 수율을 끌어올리고 있다. 과거 낸드플래시 시장에서 미국의 제재를 받던 중국 양쯔메모리(YMTC)가 엑스태킹(Xtacking)이라는 독자적인 하이브리드 본딩 기술을 상용화하여 결국 삼성전자마저 로열티를 지불하게 만든 뼈아픈 선례는, 오늘날 D램 시장에서 CXMT의 움직임을 단순한 위협 이상으로 경계해야 할 충분한 이유를 제공한다.
한국 반도체 산업에 미치는 시사점 및 전략적 제언
중국 CXMT의 "4F² 서버용 D램 연내 출시" 선언은 기술적 실체 여부를 떠나, 30년 이상 세계 1위를 수성해 온 한국 반도체 산업에 중대한 경종을 울리고 있다. 호황에 안주하여 차세대 기술 개발의 골든타임을 놓친다면 그 대가는 혹독할 수밖에 없다. 한국 반도체 업계와 정부는 다음과 같은 입체적이고 전략적인 대응 방안을 모색해야 한다.
첫째, 4F² 및 3D D램 전환 가속화를 위한 압도적 R&D 집중 투자가 필요하다. 한국 기업들은 2028년으로 예정된 4F² 상용화 로드맵을 차질 없이, 그리고 기술적으로 무결하게 이행해야 한다. CXMT의 DUV 기반 '불완전한 4F²'와 차별화하기 위해, EUV를 전면 활용한 초정밀 식각 기술을 고도화하고, 삼성전자의 COP 기반 W2W 하이브리드 본딩 기술과 SK하이닉스의 PUC 및 비트라인 쉴딩(BLS) 기술의 양산 수율을 조기에 안정화시켜야 한다. 궁극적으로는 4F²를 넘어 완전한 3D D램 아키텍처로 진입하는 원천 특허를 선점하여 중국과의 '초격차(Super-gap)'를 세대 단위로 벌려 놓아야 한다.
둘째, 차세대 고부가가치 AI 메모리 포트폴리오로의 신속한 다변화가 시급하다. CXMT의 물량 공세가 범용 D램 및 저가형 서버 시장의 이익을 잠식하는 것은 시간문제다. 이에 대응하기 위해 한국 기업들은 가격 경쟁력으로 승부하는 전통적 레드오션(Red ocean) 영역 비중을 점진적으로 줄이고, 기술 진입 장벽이 압도적으로 높은 HBM4(고대역폭 메모리), 차세대 CXL(Compute Express Link) 메모리, 그리고 칩렛(Chiplet) 구조와 결합되는 맞춤형 커스텀 메모리 생태계를 확고히 선점해야 한다. 이는 기술의 상향 평준화를 무력화하는 수익성 방어의 핵심 전략이다.
셋째, 국가 차원의 전폭적인 인프라 확충 및 제도적 규제 철폐가 필수적이다. 중국이 국가 차원의 '빅펀드'를 통한 무제한적 자본 지원과 행정 편의를 제공하며 질주하는 반면, 한국의 반도체 산업 환경은 정책적 족쇄에 묶여 있다. 주 52시간 근무제 예외 논의가 수년째 국회에서 표류하며 핵심 R&D 인력들의 연구 몰입도가 저하되고 있으며, 용인 반도체 메가 클러스터를 위한 전력 및 용수 인프라 구축 등 필수 행정 절차마저 지연되고 있다. 반도체 패권 경쟁은 더 이상 개별 기업의 각개전투가 아닌 국가 간의 총력전 양상으로 변화했다. 정부는 규제 철폐와 R&D 세액 공제 확대, 우수 인재 육성 등 총체적인 생태계 조성을 위한 인식 전환을 서둘러야 한다.
<시사점>
중국 창신메모리테크놀로지(CXMT)가 차세대 D램인 4F²(4F 스퀘어) 구조를 앞세워 글로벌 메모리 시장에 도전장을 던졌습니다. 하지만 오늘 서울경제신문이 보도했듯이 제품 사양도 공개하지 않은 채 연내 시제품 출시를 예고한 것만으로 기술적 성과를 평가하기는 어렵습니다. 시제품을 내놓더라도 고객사 인증과 수율 확보를 거쳐 본격적인 양산에 이르기까지는 상당한 시간이 필요합니다. 중국의 기술 추격을 과대평가할 필요는 없지만, 그렇다고 이를 단순한 선전으로 치부해서도 안 될 것입니다.
4F²는 D램의 집적도를 높이기 위한 차세대 셀 구조입니다. 기존 6F² 구조보다 셀 면적을 줄여 같은 웨이퍼에서 더 많은 메모리 칩을 생산하고, 원가 경쟁력을 높이는 것이 핵심입니다. 미세화의 물리적 한계가 뚜렷해지는 상황에서 차세대 D램의 경쟁력을 좌우할 중요한 기술로 꼽힙니다. 문제는 설계도를 제시하는 것과 이를 안정적으로 대량 생산하는 것은 전혀 다른 차원의 과제라는 점입니다.
CXMT가 밝힌 로드맵의 가장 큰 허점은 구체적인 제품 사양과 양산 능력을 입증할 자료가 부족하다는 데 있습니다. 서버용 DDR5 RDIMM은 단순히 작동하는 시제품을 만드는 것으로 충분하지 않습니다. 고속 데이터 전송의 안정성, CPU와의 호환성, 오류 제어, 장기간의 신뢰성을 검증받아야 합니다. 무엇보다 수율과 생산 원가가 경쟁력을 확보할 수준에 도달해야 하기 때문에 연내 제품 공개가 실제 대량 공급을 뜻하지 않는 이유입니다.
공정 기술의 한계도 무시하기 어렵습니다. CXMT는 첨단 EUV 노광장비를 활용하기 어려운 상황에서 DUV 장비와 다중 패터닝 등을 통해 4F² 구조를 구현하려는 것으로 알려져 있습니다. 그러나 수직 채널 트랜지스터를 정밀하게 형성하고 누설 전류와 셀 간 간섭을 제어하면서 높은 수율까지 확보하는 것은 쉽지 않습니다. 기술적 난제를 해결하지 못하면 시제품을 내놓더라도 경제성 있는 양산으로 이어지기 어렵습니다. 한국 기업들이 2028년 전후를 목표로 차세대 D램의 구조와 주변 회로, 신호 간섭 문제까지 함께 연구하는 것도 이 때문입니다.
그렇다고 CXMT의 도전을 가볍게 볼 수만은 없습니다. 중국은 막대한 정책자금과 내수시장을 바탕으로 생산능력을 빠르게 확대하고 있습니다. 보도에 따르면 CXMT의 글로벌 D램 매출 점유율은 2026년 2분기 약 10% 수준으로 성장했습니다. 점유율과 생산능력 확대가 계속된다면 기술 완성도가 다소 떨어지더라도 가격 경쟁력을 앞세워 범용 D램과 저가 서버 시장을 잠식할 수 있습니다. 중국 기업들이 자국 고객을 시험대로 삼아 제품의 결함을 보완하고 양산 경험을 축적할 수 있다는 점도 경계해야 합니다.
더욱이 인공지능(AI) 산업의 성장이 메모리 시장의 경쟁 구도를 바꾸고 있습니다. 삼성전자와 SK하이닉스 등 국내 기업들이 고수익 고대역폭메모리(HBM)에 생산 역량을 집중하는 사이, 중국 업체들이 범용 D램 시장을 파고들면 기존 사업의 수익성이 흔들릴 수 있습니다. 기술 격차가 당장 사라지지 않더라도 저가 제품의 공급 확대만으로 가격 협상력이 약화될 가능성이 있습니다. 중국의 4F² 로드맵이 시장에 던진 진짜 위협은 연내 기술 역전이 아니라, 생산 규모와 가격을 무기로 한 장기적인 시장 잠식입니다.
따라서 한국 반도체 업계도 적극 대응해 나가야 합니다. 우선 삼성전자의 수직 채널 트랜지스터(VCT), SK하이닉스의 수직 게이트(VG) 등 차세대 D램 기술의 연구개발을 가속화하고, 실제 양산 수율과 신뢰성까지 확보해야 한다.나아가 4F²를 넘어 3차원 D램으로 이어지는 원천기술과 특허를 선점해 중국과의 기술 격차를 유지해야 합니다.
사업전략도 범용 D램의 가격 경쟁에만 의존하기보다 HBM4와 차세대 CXL 메모리, 고객 맞춤형 메모리 등 진입장벽이 높은 고부가가치 시장을 선점함과 동시에 범용 D램의 원가와 생산성을 지속적으로 개선해 중국의 물량 공세에 대응하는 형태로 업그레이드해야 합니다. 말하자면 고부가가치 제품으로 이동하되 기존 시장의 경쟁력을 포기하지 않는 균형이 필요합니다.
정부는 중국이 국가 차원의 자금 지원과 산업 육성 정책을 동원하는 만큼 한국도 연구개발 세제 지원, 전문인력 양성, 안정적인 전력·용수 공급, 반도체 클러스터 구축을 서둘러야 합니다. 기업이 장기적인 연구개발에 집중할 수 있도록 불필요한 규제를 합리화하고, 핵심 기술과 인력의 경쟁력을 뒷받침해야 합니다.









