


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
미국 CPI 쇼크와 AI 자금조달 우려가 겹치면서 코스피가 7.6% 폭락해 6,000선이 무너졌습니다. 해외 시각은 이번 하락을 일시적 조정이 아니라 외국인의 본격적인 위험자산 축소로 보고 있으며, 얇아진 국내 수급이 충격을 키웠다고 평가합니다.
국내 주가 변동성 확대에 대한 해외시각
출처 : 국제금융센터 이은재 자본유출입분석부장 外 보고서 참조
01. 시장 동향
1) 주가
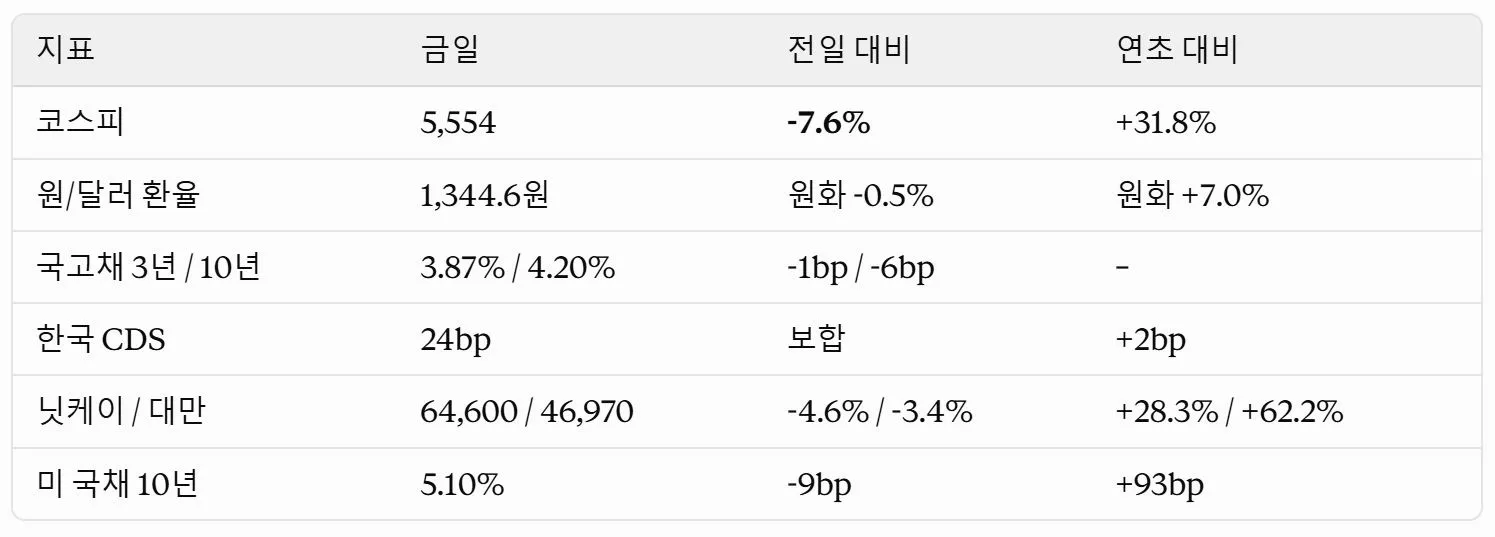
코스피는 종가 기준으로 7월 30일 이후 처음 6,000선 아래로 떨어졌습니다.
ㅇ 삼성전자(-9.5%)와 SK하이닉스(-11.1%)는 5월 이후 최저치를 기록했습니다.
ㅇ 삼성전기(-16%)와 SK스퀘어(-10.5%) 등 다른 AI 관련 대형주도 급락했습니다.
2) 외국인 매도
코스피·코스닥 합산 3.4조원을 순매도했습니다. 이 중 3.1조원이 전기전자 업종이었고, 삼성전자와 SK하이닉스 두 종목에만 2.6조원이 몰렸습니다.
3) 금리
안전자산 선호로 장기물을 중심으로 하락했습니다. 외국인은 국채선물을 순매수했습니다(3년물 +0.5조원).
4) 환율
장 초반 위험회피로 상승했지만, 달러 약세로 상승폭이 제한됐습니다(뉴욕종가 대비 +2.3원).
02. 해외시각: 하락 요인 4가지
1) AI 자금조달 우려 확산 (가장 큰 요인)
ㅇ 미국 장기금리 상승으로 차입 비용이 오르면서 AI 투자를 계속할 수 있을지에 대한 의문이 커졌습니다.
ㅇ 네오클라우드 기업 CoreWeave가 급격히 흔들렸습니다. 주가는 -15.5%, 회사채 금리는 +112bp를 기록했고, 5년물 CDS는 1,118bp까지 올랐습니다.
ㅇ 하이퍼스케일러의 CDS도 오르면서 AI 업계 전반의 신용 불안이 부각됐습니다.
ㅇ 브로드컴과 인텔 CEO는 칩이나 전력보다 자금조달이 AI 확장의 더 큰 난제라고 경고했습니다.
ㅇ 엔비디아가 투자한 Firmus Grid는 청약 부진으로 IPO가 무산됐습니다.
2) AI 수익성에 대한 신중론
ㅇ Anthropic은 3분기 매출 168억달러(전기 대비 +45%)와 흑자 전환을 발표했지만, 높아진 시장 기대를 넘지 못했습니다.
ㅇ 대규모 인프라 지출 약정(10년간 최소 5,180억달러)과 무거운 연산 비용이 부담으로 지적됐습니다.
ㅇ AI 모델 간 경쟁으로 이용 단가가 계속 떨어질 수 있습니다. 이 경우 사용량이 늘어도 수익성 개선으로 이어지기 어렵다는 우려가 나옵니다.
3) 메모리 시장 경쟁 심화
ㅇ 중국 창신메모리(CXMT)가 차세대 DRAM(4F²) 기술에서 진전을 이뤘다는 소식이 나왔습니다.
ㅇ CXMT의 글로벌 D램 점유율은 1년 전 약 4%에서 최근 10%로 올랐습니다(HSBC).
ㅇ 반론도 있습니다. 양산은 ‘27~’28년에나 가능하고, 선두 업체와의 기술 격차는 최소 3년이라는 평가입니다(Nomura). 주가 조정으로 오히려 위험 대비 기대수익이 개선됐다는 시각도 있습니다(HSBC).
ㅇ 투자자 선호도 메모리에서 다른 영역으로 옮겨가고 있습니다.
- AI 인프라 안에서는 메모리보다 연산·네트워킹을 선호합니다.
- 인프라 제공기업보다 AI 도입기업을 선호합니다.
- 대형 메모리주에서 중소형 장비·부품주로 자금이 이동하고 있습니다.
4) 외국인 매도의 성격 변화와 국내 수급 약화
ㅇ 7월 급락은 디레버리징 때문이었지만, 이번 매도는 본격적인 위험자산 축소(De-risking) 성격이라는 평가입니다(Morgan Stanley).
ㅇ 코스피 일평균 거래대금이 고점 당시 80조원에서 20~30조원으로 급감했습니다. 얇아진 호가와 거래량이 매도 충격을 키웠습니다.
ㅇ 개인투자자는 계속 해외주식으로 빠져나가고 있고, 자사주 매입 외에는 뚜렷한 자금 유입원이 없습니다.
ㅇ 국민연금도 저가 매수 여력이 제한적입니다. 국내주식 비중이 24.9%로 연말 목표치 20.8%를 크게 웃돌고 있기 때문입니다.
앞서 보신 미국 9월 CPI 상회 → 금리인상 경계 → AI 자금조달 우려로 이어지는 흐름이 한국 반도체 대형주에 집중적으로 충격을 줬습니다. 메모리 업황이 장기적으로 좋을 것이라는 데는 대체로 동의하지만, 단기 촉매가 없고 수급 기반이 약해 당분간 변동성이 높게 유지될 가능성이 큽니다.









