


 컨텐츠










안녕하세요, 주투형입니다.
미국 9월 소비자물가지수(CPI)가 발표됐습니다. 결과는 시장 예상을 웃돌았습니다. 안 그래도 금리와 AI 수익성, 중국 메모리 업체의 추격 같은 악재가 겹친 환경이었는데, 물가 지표까지 좋지 않게 나왔습니다. 오늘은 CPI 결과와 이것이 금리와 주식시장에 주는 의미를 정리해보겠습니다.
1. 9월 CPI, 예상을 웃돌았다

9월 CPI가 전년 동월 대비 3.7% 상승했다고 발표했습니다. 시장 예상치 3.6%를 0.1%p 웃돌았고, 8월 상승률 3.4%와 비교하면 0.3%p나 뛴 수치입니다. 전월 대비 상승률은 0.6%로 예상에 부합했습니다. 하향 안정세를 보이던 물가가 다시 반등한 셈입니다.
더 불편한 건 근원 CPI입니다.
변동성이 큰 식품과 에너지를 제외한 9월 근원 CPI는 전년 대비 2.6%(예상 2.5%, 8월 2.4%), 전월 대비 0.3%(예상 0.2%) 올랐습니다. 유가 같은 원자재뿐 아니라 주거비와 서비스 부문까지 물가 상승 압력이 번지고 있다고 전했습니다. 에너지 때문만이 아니라 기초 물가까지 올랐다는 뜻이어서, 인플레이션이 쉽게 꺾이지 않을 수 있다는 신호로 읽힙니다.
2. 시장 반응
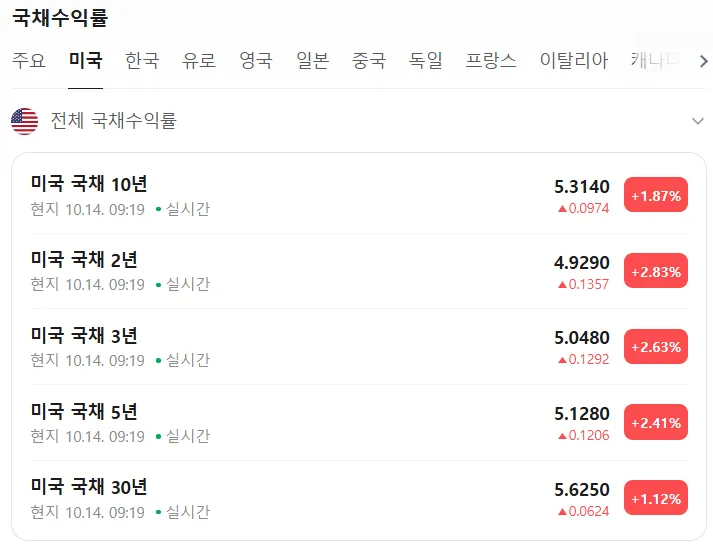
발표 직후 미국 10년물 국채금리는 5.31%를 기록했습니다. 어제 5.19%까지 내려와 숨통이 트였던 금리가 하루 만에 다시 올라간 것입니다.
나스닥100 선물은 0.65% 하락했고 비트코인도 8만 3천 달러 아래로 밀렸습니다. 연준의 추가 금리 인상 우려가 커졌기 때문입니다.
3. 연준의 금리 인상은?
연준은 지난달 FOMC에서 기준금리를 연 3.75~4.00%로 0.25%p 올리며 3년여 만에 긴축에 나섰습니다.
이달 28일 FOMC에서는 동결 전망이 우세했습니다. 그런데 이번 CPI로 10월 추가 인상 가능성이 다시 거론되고 있습니다. 발표 전에도 연준 관계자들의 발언이 연말까지 25bp 추가 인상 가능성을 시사하고 있었습니다.
4. 주투형 VIEW
지금 시장은 미국 10년물이 5%를 넘는 상황에서 더 오를 수 있다는 가능성까지 마주하게 됐습니다. 어제 글에서 BOJ의 연속 인상 회피 보도와 미 국채금리 하락, 장기국채 발행 축소 기대 등으로 숨통이 트였다고 한 것과는 정반대로, 오늘은 그 숨통이 다시 조여졌습니다.
근원 물가가 예상보다 강했다는 것은 한두 달의 일시적 현상이 아닐 수 있다는 경고입니다. 물론 CPI 한 번으로 연준의 경로를 단정할 수는 없고, 고용과 다른 지표도 함께 봐야 합니다. 다만 환경이 이미 좋지 않은 상황에서 금리 상승 요인이 하나 더 추가된 만큼, 당분간은 변동성에 대비하는 보수적인 접근이 필요하다고 생각합니다. 무리한 추격 매수보다는 비중과 현금 여력을 먼저 점검하시길 권해드립니다.
※투자추천이 아니며 투자에 대한 책임은 본인에게 있습니다.









