


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
뉴욕 연은 윌리엄 총재가 내년 추가 인상은 필요없다고 밝히고 IMF가 세계 성장률 전망을 올리면서, 달러는 약세(-0.4%), 미 국채금리는 하락(-3bp)했습니다. 반면 KOSPI는 중국 CXMT발 충격으로 전일 -5.46% 급락했는데요.
이에 ‘미국 뉴욕 연은 총재, 내년 금리인상 불필요, 미국 주택판매 호조 등 주요 국가 경제 및 금융동향’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 연준 비둘기 신호, IMF 성장률 상향
출처 : 국제금융센터 해외동향부 보고서 참조
ㅇ 윌리엄스(뉴욕 연은): 연내 1회 인상이 적절하고 내년 추가 인상은 불필요하다고 봤습니다. 인플레이션이 둔화될 징후가 있어 내년에 2% 목표 달성이 가능하다는 입장입니다. 관세, 에너지, AI는 근본적인 인플레이션 요인이 아니라고 했습니다.
ㅇ 콜린스(보스턴 연은): 연내 추가 인상 가능성이 높다고 했습니다. 다만 인플레이션은 점차 목표에 근접할 것으로 봤습니다.
ㅇ IMF 세계경제전망
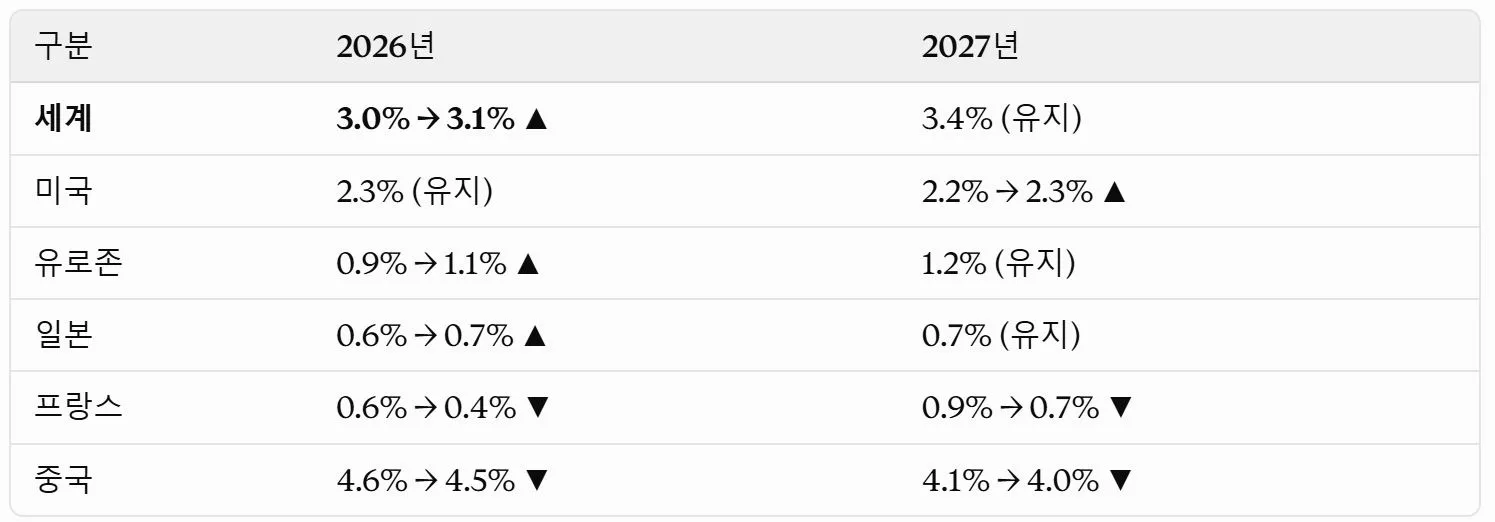
- 상향 배경: AI 투자 효과가 중동전쟁에 따른 에너지 충격을 상쇄할 것으로 봤습니다.
- 위험 요인: 정부 부채 증가, AI 투자 붐의 종료 가능성, 중동전쟁 장기화를 꼽았습니다.
02. 주요 국가 경제 및 금융동향
출처 : 국제금융센터 해외동향부 보고서 참조
1) 미국: 주택판매 호조, 은행 실적 대체로 양호
ㅇ 9월 기존주택판매: 연환산 399만 채로 예상치 395만 채와 전월 393만 채를 모두 웃돌았습니다. 다만 고금리로 앞으로는 감소세가 이어질 전망입니다.
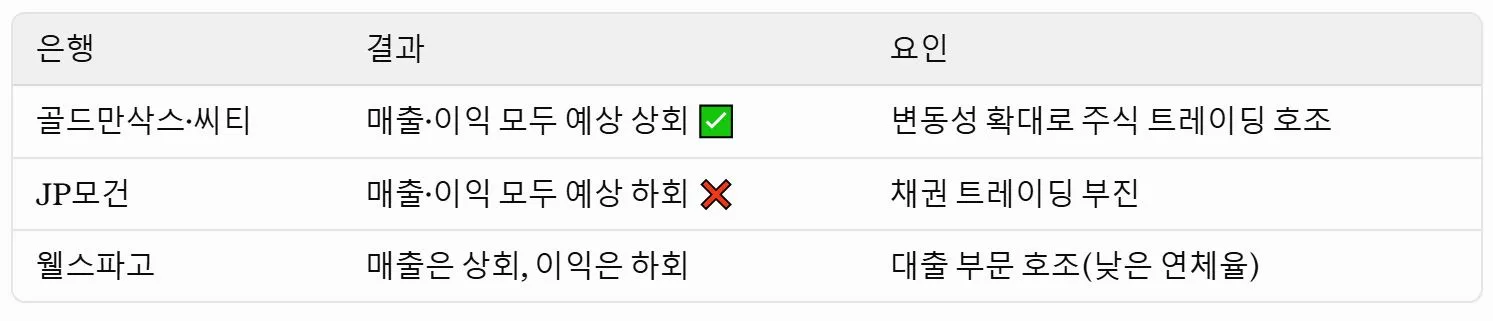
ㅇ 은행 3분기 실적
2) 중동: 호르무즈 임시 항로 합의 임박
ㅇ 이란·오만: 이란은 오만과 호르무즈 해협 임시 안전 항로 합의가 임박했다고 밝혔습니다. 다만 해협 전면 재개방은 아니라고 선을 그었습니다.
ㅇ 후티·사우디: 후티 반군이 사우디 수도를 공격했고, 사우디는 예멘 석유시설 주변 주민에게 대피를 권고했습니다. 양측 공방이 이어지고 있습니다.
3) 투자 심리: 기술주 비중 확대, 국채 재평가
ㅇ BofA 설문: 기술주 비중을 높인 투자자가 37%로 2020년 8월 이후 최대입니다. 응답자의 약 45%는 내년 AI 버블을 예상했습니다.
ㅇ 블랙록: 미국 단기 국채를 중립에서 비중확대로, 장기 국채를 비중축소에서 중립으로 올렸습니다. 주식은 비중확대에서 중립으로 낮췄습니다.
ㅇ 달리오·PIMCO: 미국 국채 약세(금리 상승)가 상당 기간 이어질 수 있다고 봤습니다.
4) 유럽
ㅇ 독일 9월 CPI: 헤드라인은 3.3%로 전월 2.9%보다 높아졌지만, 근원은 2.4%로 변화가 없었습니다. 금리 인상 전망을 다소 약하게 만드는 결과입니다.
ㅇ 프랑스: 당국은 자국 은행의 국채 노출이 크지 않아 금융 안정에 위험이 없다고 강조했습니다.
5) 일본: 12월 금리 인상 가능성
ㅇ 일본은행: 관계자들은 10월 인상에는 신중하고, 12월 인상 가능성은 열어 두고 있습니다.
ㅇ 9월 기업물가: 전년 대비 6.8%로 전월 7.6%보다 둔화했습니다. 10월 동결 가능성을 뒷받침하는 결과입니다.









