


 컨텐츠
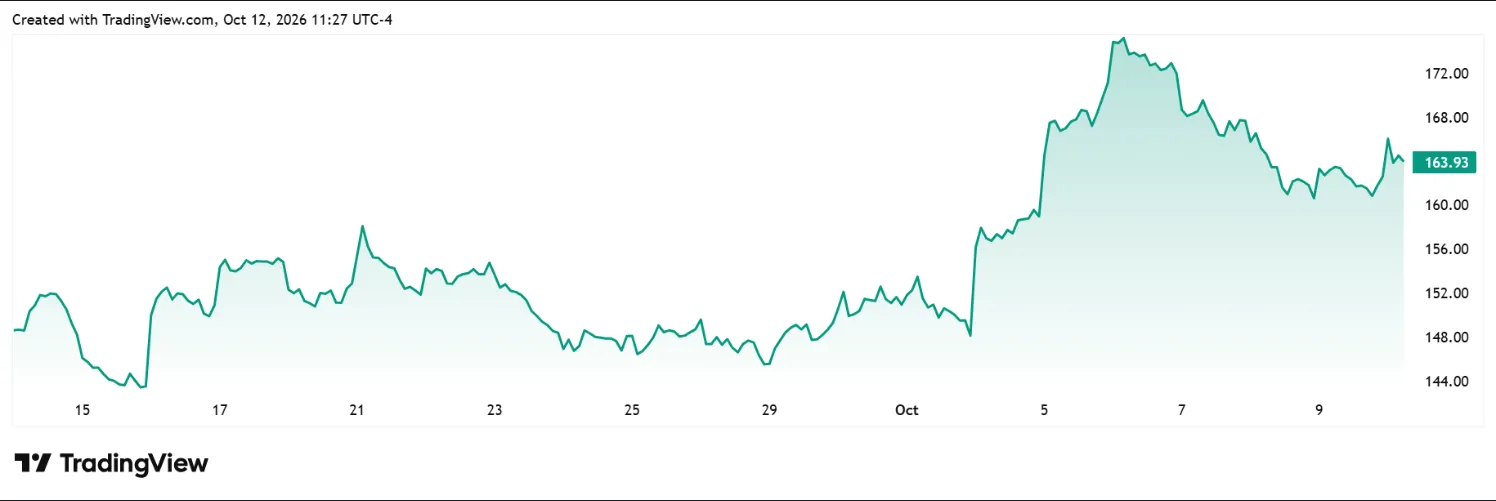










글로벌 투자 리서치 기관인 피보탈 리서치(Pivotal Research)가 스페이스엑스(SpaceX)의 목표주가를 기존 220달러에서 230달러로 상향 조정하고 매수 의견을 유지했습니다.
스페이스엑스는 최근 80억 달러 규모의 주파수 자산(Spectrum)을 인수하고 미국 연방통신위원회(FCC)로부터 1만 5천 대의 스타링크 모바일 위성 발사 승인을 받아냈는데요.
더 나아가 이렇게 스타링크 모바일에서 발생하는 수익은 테슬라(Tesla)의 전기차, 사이버캡(Cybercab), 로봇 등 머스크가 추진하는 미래 기기 생태계의 전용 네트워크 망을 구축하는 재원으로 쓰일 수 있다고 설명했죠.
장기적인 성장판도 활짝 열려 있습니다. 피보탈 리서치는 2036년까지 스타링크의 전 세계 가입자가 1억 6천만 명에 달할 것으로 내다봤는데요. 해외 시장 전망치는 매우 보수적으로 잡은 편이라 실제 성과는 기대치를 훌륭하게 뛰어넘을 수 있다고 덧붙였습니다. 최근 일론 머스크는 인도 통신사들의 견제를 뚫고 인도 시장 진출 승인을 얻어내기 위해 막바지 총력을 기울이고 있는데요.









