 컨텐츠
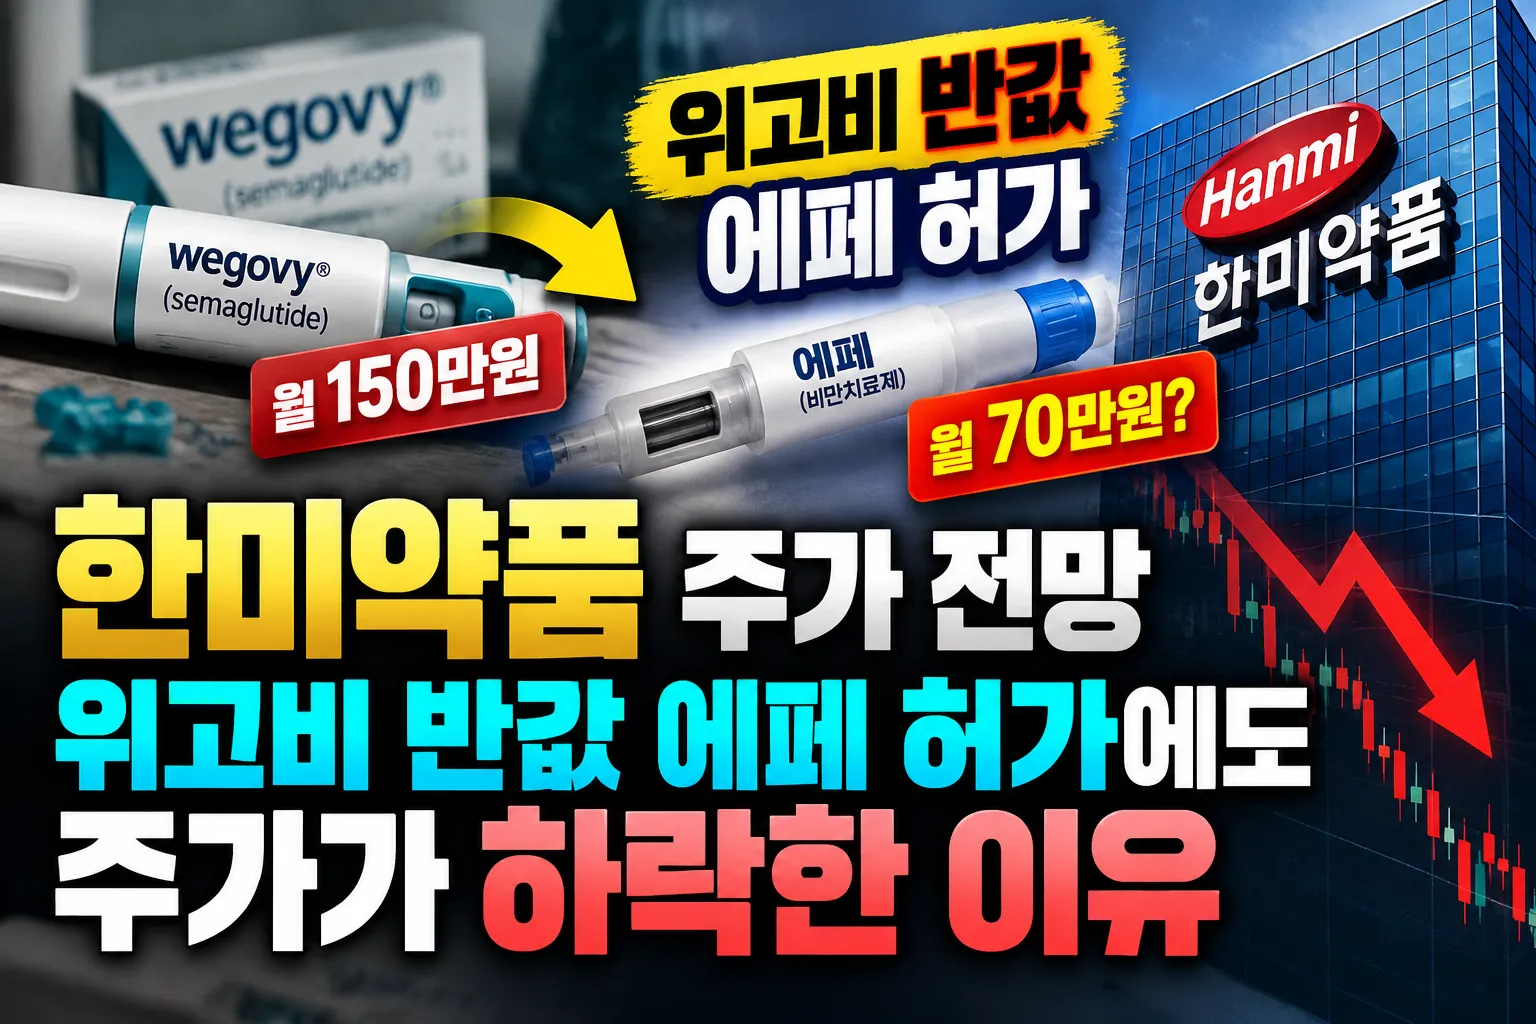
한미약품이 국산 비만치료제 개발에 성공했습니다.
10월 7일 한미약품의 비만치료제 에페가 식품의약품안전처의 품목허가를 받았는데요.
국내 제약사가 자체 개발한 첫 GLP-1 계열 비만치료제로, 대한민국 45번째 국산 신약이라는 의미도 있습니다.
그런데 정작 다음 날인 10월 8일 한미약품 주가는 하락했습니다.
신약 허가라는 호재가 나왔는데도 주가가 떨어진 이유는 무엇일까요?
이번 포스팅에서는 에페의 체중감량 효과와 예상 가격, 한미약품 주가 전망까지 살펴보겠습니다.
한미약품 에페, 어떤 비만치료제일까?
에페는 한미약품이 자체 개발한 GLP-1 계열 비만치료제입니다.
성분명은 에페글레나타이드로, 식욕을 줄이고 포만감을 높여 체중감량을 돕는 원리입니다.
주 1회 자가 주사하는 방식이며, 2mg부터 10mg까지 총 다섯 가지 용량으로 허가받았습니다.
특히 원료부터 완제품까지 한미약품 평택 바이오플랜트에서 직접 생산한다는 점이 특징입니다.
그렇다면 체중감량 효과는 어느 정도일까요?
한미약품의 한국인 대상 임상 3상에서 40주 기준 평균 9.75%의 체중감소율이 확인됐습니다.
체중 100kg인 사람이라면 약 9.75kg에 해당하는 수치입니다.
물론 임상시험의 평균 결과이기 때문에 모든 환자가 동일한 효과를 경험하는 것은 아닙니다.
처방 대상도 정해져 있습니다.
당뇨병이 없는 성인 중 BMI 30 이상이거나, BMI 27 이상이면서 고혈압이나 이상지질혈증 등 체중 관련 동반질환이 있는 경우입니다.
에페 vs 위고비 vs 마운자로, 효과와 가격 차이는?
가장 궁금한 부분은 기존 비만치료제와의 차이입니다.
에페는 40주 기준 평균 9.75%의 체중감소율을 기록했습니다.
반면 위고비는 주요 임상에서 68주 기준 약 14.9%, 마운자로는 72주 기준 최대 약 20.9%의 체중감소율이 보고됐습니다.
숫자만 보면 에페가 상대적으로 낮아 보입니다.
하지만 임상 기간과 참가자, 약물 용량 등이 다르기 때문에 단순 비교하기는 어렵습니다.
그렇다면 에페의 가장 큰 경쟁력은 무엇일까요?
저는 가격이라고 생각합니다.
원문에서 소개된 저용량 제품의 4주분 공급가격은 위고비 약 21만6,000원, 마운자로 약 27만8,000원 수준입니다.
에페는 4주분 기준 10만~20만원대로 출시될 가능성이 거론되고 있습니다.
다만 아직 공식 판매가격이 확정된 것은 아닙니다.
또한 공급가격과 환자가 실제로 지불하는 약값은 다를 수 있습니다.
만약 에페가 기존 제품보다 저렴하게 출시된다면 가격 부담 때문에 치료를 망설였던 환자들에게 새로운 선택지가 될 수 있겠습니다.
한미약품 주가, 신약 허가에도 왜 하락했을까?
이번 소식에서 가장 의아했던 부분은 한미약품 주가입니다.
국산 첫 GLP-1 비만치료제 허가라는 호재가 나왔는데도 주가는 오히려 하락했기 때문입니다.
저는 에페 허가에 대한 기대감이 이미 주가에 어느 정도 반영됐을 가능성이 있다고 생각합니다.
주식시장에서는 호재가 실제로 발표되는 순간 차익실현 매물이 나오는 경우가 있습니다.
흔히 말하는 '소문에 사고 뉴스에 판다'는 흐름이죠.
다만 실제 하락 원인을 하나로 단정할 수는 없습니다.
같은 시기 바이오 업종의 투자심리와 기관·외국인 수급도 영향을 미쳤을 수 있기 때문입니다.
그런데 흥미로운 점은 주가 하락에도 증권사의 목표주가는 오히려 올라갔다는 것입니다.
iM증권은 10월 8일 한미약품 목표주가를 기존 60만원에서 65만원으로 상향했습니다.
여기서 중요한 것은 목표주가 상향의 핵심 이유가 에페 허가 자체는 아니라는 점입니다.
한미약품 주가 전망, 핵심은 HM17321과 HM15275
iM증권이 목표주가를 높인 주요 이유는 차세대 비만치료제 HM17321의 가치를 새롭게 반영했기 때문입니다.
한미약품은 지난 8월 글로벌 제약사 제넨텍과 HM17321에 대해 총 23억 달러 규모의 기술이전 계약을 체결했습니다.
iM증권은 해당 신약 후보물질의 가치를 약 2,013억원으로 평가에 반영했습니다.
물론 총계약금액이 모두 한 번에 매출로 발생하는 것은 아닙니다.
향후 임상 개발과 계약 조건 충족 여부에 따라 실제 수령 금액이 달라질 수 있습니다.
또 다른 핵심 파이프라인은 HM15275입니다.
HM15275는 여러 대사 관련 수용체에 작용하는 삼중작용제 기반 비만·대사질환 치료제입니다.
글로벌 비만치료제 시장을 목표로 개발되고 있다는 점에서 성장 가능성을 살펴볼 만합니다.
저는 한미약품의 향후 성장 동력을 두 가지로 보고 있습니다.
에페는 국내 시장에서 실제 매출을 만들어 낼 수 있는 제품이고, HM17321과 HM15275는 글로벌 시장에서 추가 성장을 기대할 수 있는 신약 후보물질이라는 점입니다.
다만 후속 파이프라인은 임상 개발 단계에 있어 성공 여부를 계속 확인해야 합니다.
한미약품 주가 전망, 앞으로 주목할 부분은?
이번 에페 허가는 한미약품에 분명 의미 있는 성과입니다.
국산 첫 GLP-1 계열 비만치료제를 자체 개발하고 식약처 허가까지 확보했다는 점에서 기술력을 보여줬기 때문입니다.
하지만 신약 허가가 곧바로 높은 매출과 주가 상승으로 이어지는 것은 아닙니다.
앞으로는 에페의 실제 출시가격과 처방 확대 속도, 그리고 위고비·마운자로와의 경쟁 결과가 중요해질 것으로 보입니다.
여기에 HM17321과 HM15275의 임상 성과도 한미약품의 장기 기업가치를 결정할 핵심 변수입니다.
저는 에페 허가에 대한 기대감이 어느 정도 현실화된 만큼, 이제는 실제 판매 실적과 후속 신약 개발에 주목해야 할 시점이라고 생각합니다.
특히 한미약품이 국내 비만치료제 시장에서 경쟁력을 확보하고 글로벌 신약 개발에서도 성과를 낸다면 기업가치 재평가를 기대할 수 있을 것입니다.
앞으로 에페의 가격 경쟁력과 HM17321, HM15275의 개발 성과가 한미약품 주가에 어떤 영향을 줄지 관심 있게 지켜봐야겠습니다.