 컨텐츠
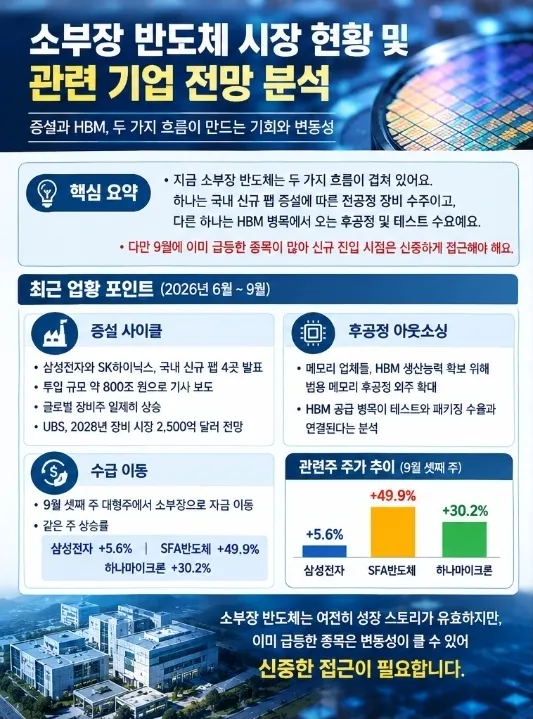
핵심 요약 지금 소부장 반도체는 두 가지 흐름이 겹쳐 있어요. 하나는 국내 신규 팹 증설에 따른 전공정 장비 수주이고, 다른 하나는 HBM 병목에서 오는 후공정 및 테스트 수요예요. 다만 9월에 이미 급등한 종목이 많아 신규 진입 시점은 신중하게 접근해야 해요.
최근 업황 포인트 (2026년 6월에서 9월) 증설 사이클 측면에서는 삼성전자와 SK하이닉스가 국내에 신규 팹 4곳을 짓기로 발표했어요. 기사에서는 투입 규모를 약 800조 원으로 보도했으며, 이후 글로벌 장비주가 일제히 올랐고 UBS는 2028년 장비 시장을 2,500억 달러로 전망했어요. 후공정 아웃소싱의 경우, 메모리 업체들이 HBM 생산능력을 확보하려고 범용 메모리 후공정을 외주로 돌리고 있는 상황이에요. HBM 공급 병목이 테스트와 패키징 수율과 연결된다는 분석도 나오고 있어요. 수급 이동을 보면 9월 셋째 주 대형주에서 소부장으로 자금이 크게 옮겨갔어요. 같은 주 상승률은 삼성전자 플러스 5.6퍼센트, SFA반도체 플러스 49.9퍼센트, 하나마이크론 플러스 30.2퍼센트였어요.
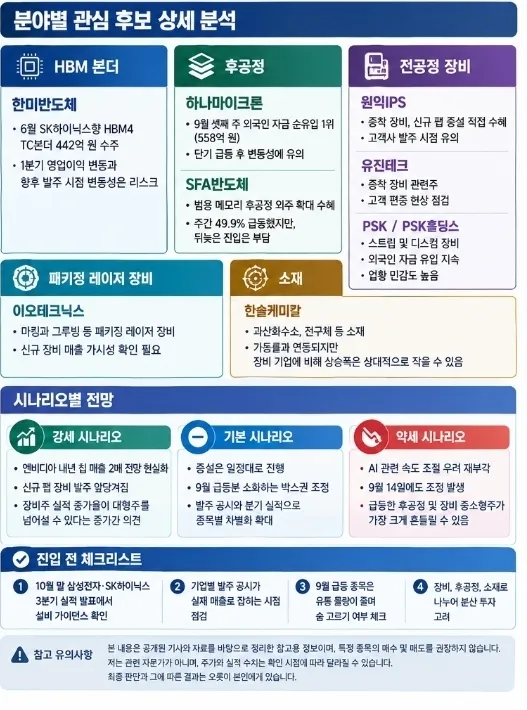
분야별 관심 후보 상세 분석 HBM 본더 분야의 한미반도체는 6월 SK하이닉스향 HBM4 TC본더 442억 원 수주를 기록했지만, 1분기 영업이익 변동과 향후 발주 시점의 변동성은 미리 체크해야 할 리스크예요. 후공정 분야에서 하나마이크론은 9월 셋째 주 외국인 자금 순유입 1위(558억 원)를 기록했으나 단기 급등 후 변동성에 유의해야 해요. SFA반도체는 범용 메모리 후공정 외주 확대 수혜를 받으며 주간 49.9퍼센트 급등했지만, 뒤늦게 진입하기엔 부담이 될 수 있어요. 전공정 장비 분야의 원익IPS는 증착 장비를 다루며 신규 팹 증설의 직접적인 수혜를 볼 수 있지만 고객사 발주 시점을 유의해야 하고, 유진테크 역시 증착 장비 관련주이나 고객 편중 현상을 점검해야 해요. PSK와 PSK홀딩스는 스트립 및 디스컴 장비를 다루며 외국인 자금 유입이 이어지고 있지만 업황 민감도가 높다는 점을 기억해 두셔야 해요. 이 외에도 마킹과 그루빙 등 패키징 레이저 장비를 다루는 이오테크닉스는 신규 장비 매출 가시성을 꼼꼼히 확인해야 하며, 과산화수소와 전구체 등 소재를 다루는 한솔케미칼은 가동률과 연동되지만 장비 기업에 비해 상승폭은 상대적으로 작을 수 있어요.
시나리오별 전망 강세 시나리오로는 엔비디아의 내년 칩 매출 2배 전망이 현실화되고, 신규 팹 장비 발주가 앞당겨지는 경우예요. 장비주 실적 증가율이 대형주를 넘어설 수 있다는 증권가 의견이 이에 해당해요. 기본 시나리오로는 증설은 일정대로 진행되지만 9월 급등분을 소화하는 박스권 조정이 오는 경우예요. 발주 공시와 분기 실적으로 종목별 차별화가 커지게 돼요. 약세 시나리오로는 AI 관련 속도 조절 우려가 다시 커지는 경우예요. 9월 14일에도 이 우려로 한 차례 조정이 있었으며, 급등한 후공정 및 장비 중소형주가 가장 크게 흔들릴 수 있어요.
진입 전 체크리스트 10월 말 삼성전자와 SK하이닉스의 3분기 실적 발표에서 설비 가이던스를 확인하는 것이 중요해요. 또한 기업별 발주 공시가 실제 매출로 잡히는 시점을 살피고, 9월 급등 종목은 유통 물량이 줄어들며 숨 고르기가 나오는지 점검해야 해요. 한 종목에 집중하기보다는 장비, 후공정, 소재로 나누어 분산하는 방향을 고려해 보세요.
참고 유의사항 본 내용은 공개된 기사와 자료를 바탕으로 정리한 참고용 정보이며, 특정 종목의 매수 및 매도를 권장하지 않습니다. 저는 관련 자문가가 아니며, 주가와 실적 수치는 확인 시점에 따라 달라질 수 있습니다. 최종 판단과 그에 따른 결과는 오롯이 본인에게 있습니다.