 컨텐츠
안녕하세요. 자본주의 밸런스 톨라니 입니다.
현지 시간 7일 미국 뉴욕 증시는 연준 인사들의 금리인상 필요 발언, 국제유가 급등과 반도체주 약세로 하락 마감하였습니다.
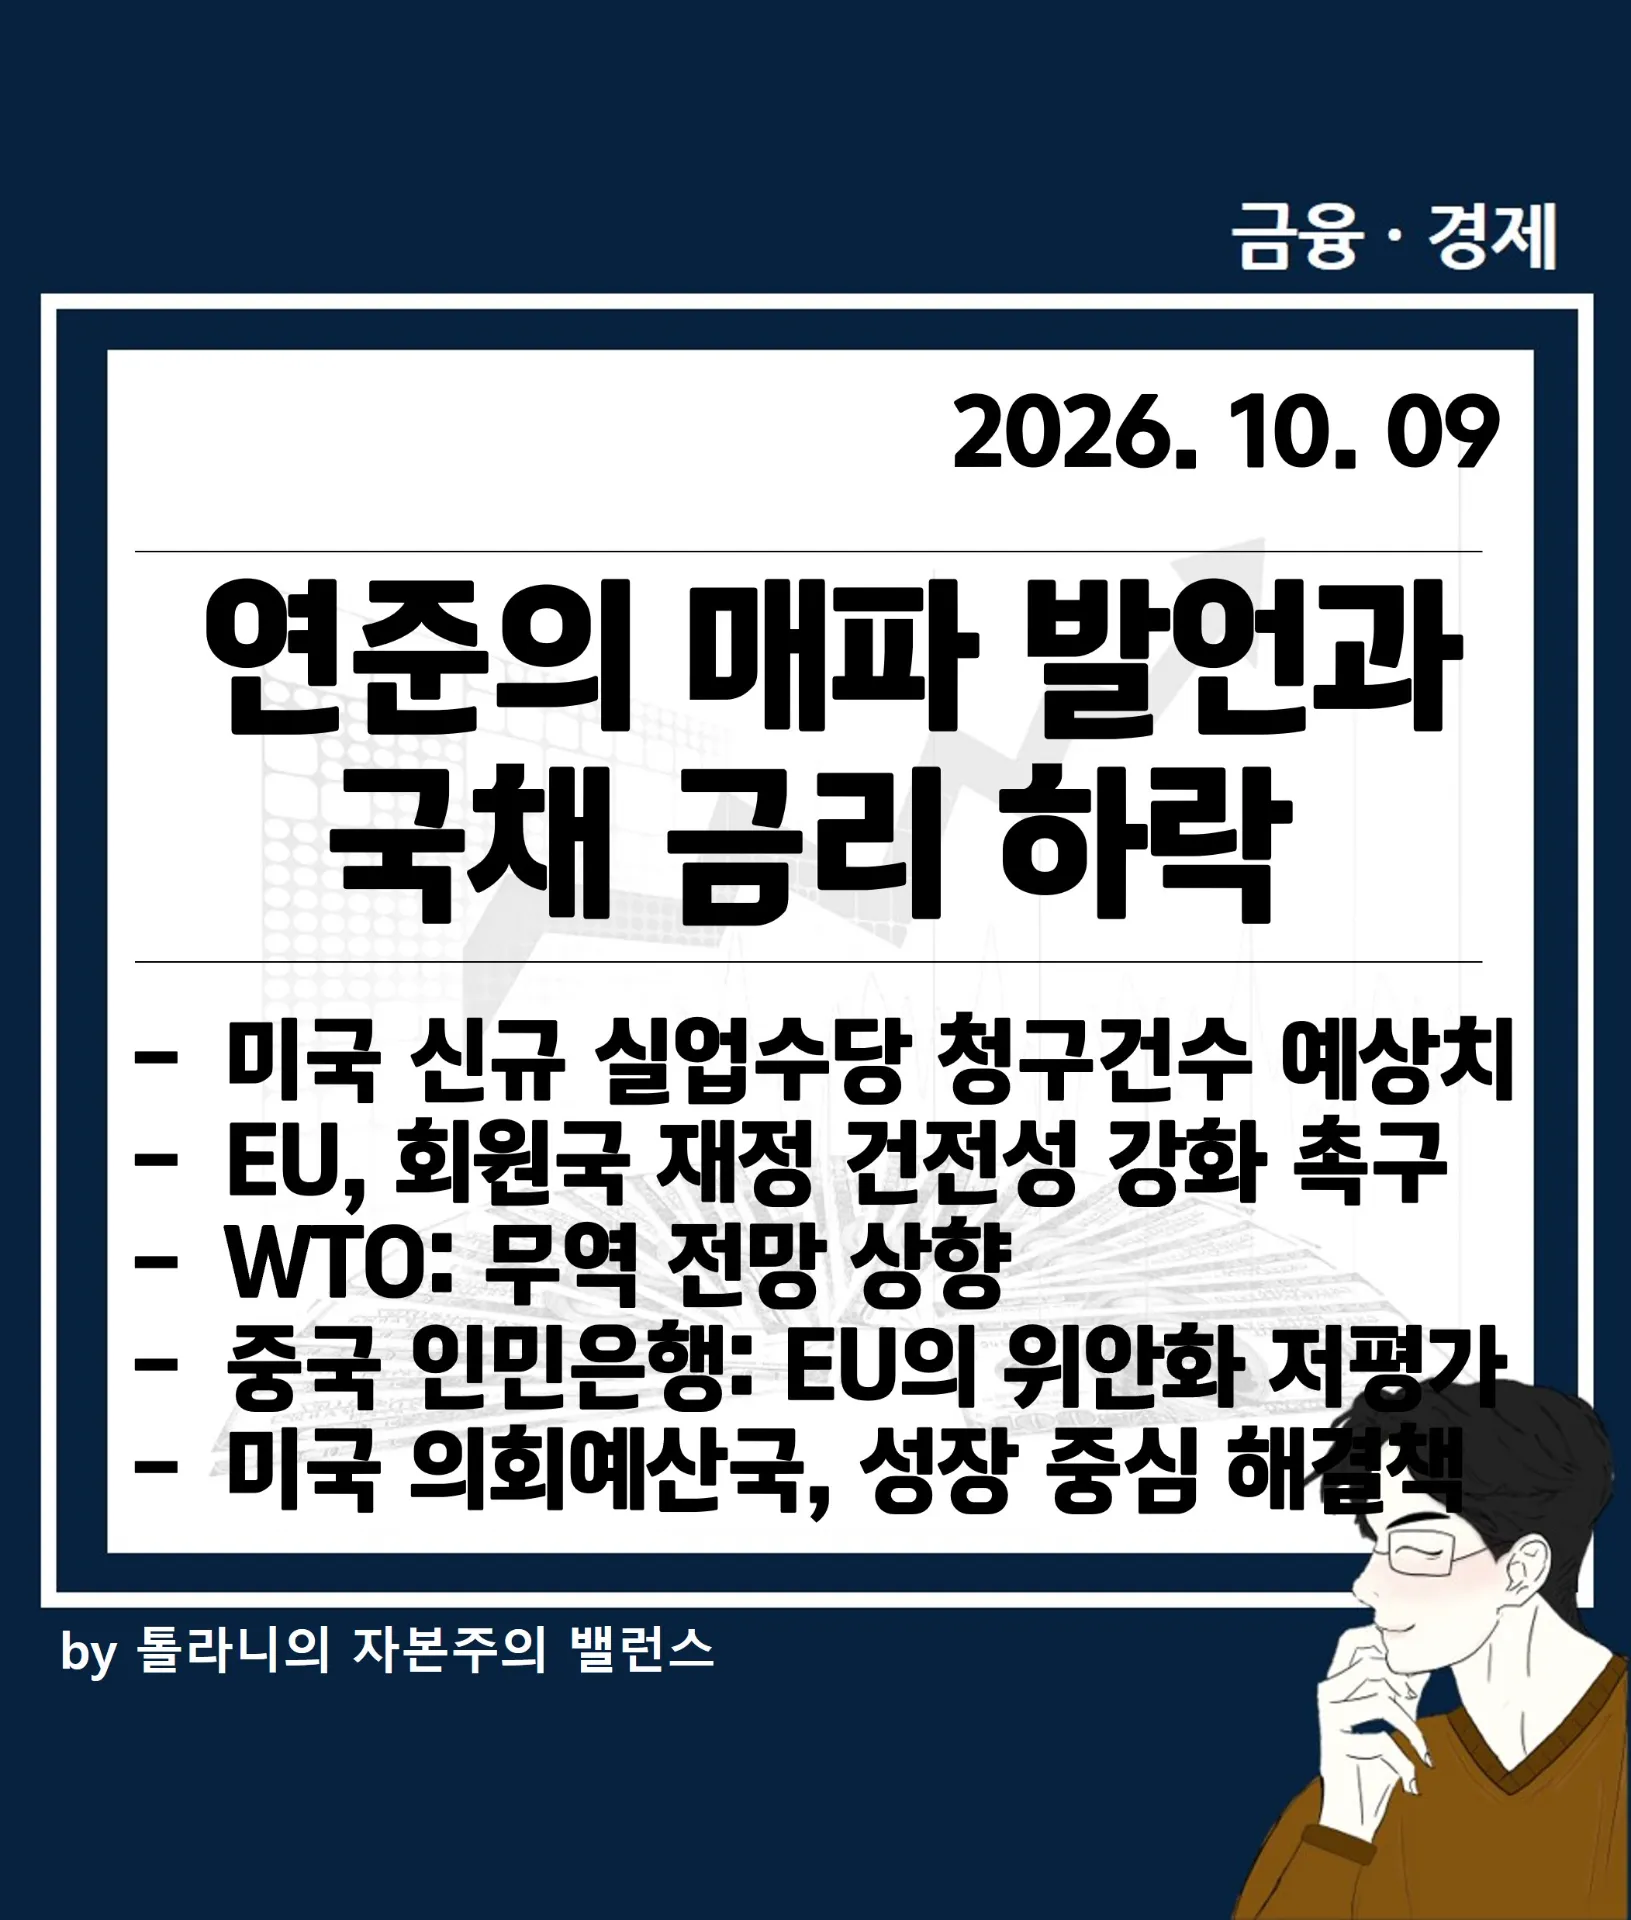
이에 ‘연준의 매파 발언과 국채 금리 하락 등 주요 국가 경제 및 금융 동향’ 관련하여 국제금융센터 보고서를 통해 좀더 자세히 알아보도록 하겠습니다.
01. 금일 국제 금융 시장동향
출처 : 국제금융센터 최가윤 연구원 보고서 참조
연준 인사들은 추가 금리 인상이 필요하다는 입장을 보였지만, 국채 입찰 호조와 중동 긴장 완화로 미 국채금리는 하락했습니다. 증시는 유가 급등과 반도체 약세로 하락했습니다.
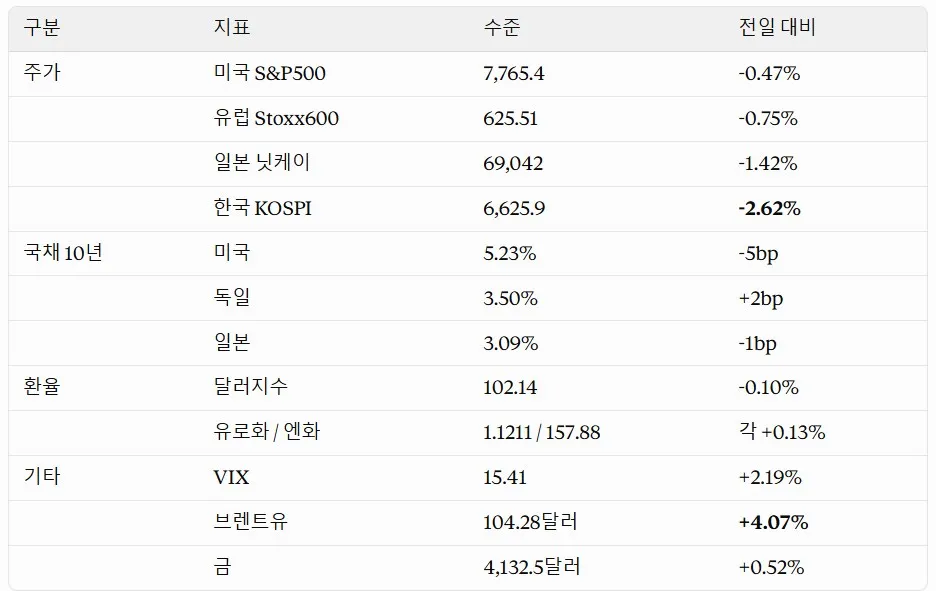
ㅇ 주가: 미국은 유가 급등과 반도체주 약세로 내렸고, 유럽은 미국 증시 영향으로 약세였습니다.
ㅇ 환율: 미 장기금리가 내리고 주요국 통화가 강세를 보이면서 달러가 약세였습니다.
ㅇ 금리: 미국은 국채 입찰 호조와 중동 우려 완화로 하락했습니다. 독일은 인플레이션 우려로 상승했습니다.
ㅇ 원/달러: 뉴욕 시장 1,344.0원으로 서울 마감 대비 5.5원 올랐고, 1개월물 NDF는 1,341.4원입니다.
02. 금일의 포커스
연준 매파 발언과 국채금리 하락
ㅇ 윌러 이사: 수요와 공급 양쪽에서 물가 압력이 커지고 있어 추가 인상 가능성은 있다고 봤습니다. 다만 연속 인상까지는 필요 없다는 입장입니다.
ㅇ 무살렘 세인트루이스 연은 총재: 물가를 제때 목표로 되돌리려면 더 강한 통화정책이 필요하다고 했습니다. 향후 6~9개월간 금리 인상이 이어질 수 있다는 뜻을 내비쳤습니다.
ㅇ 고용: 신규 실업수당 청구는 19.7만 건으로 예상치 20만 건을 밑돌며 전주보다 줄었습니다.
ㅇ 국채: 30년물 입찰에서 견조한 수요가 확인됐습니다. 중동 우려로 장 초반 급등했던 장기금리는 하락 마감했습니다(30년물 -6bp).
ㅇ 유가: 중동 공격 확대와 허리케인에 따른 미 해상 원유 생산 감축으로 WTI가 장중 5% 넘게 올랐습니다. 이후 트럼프 대통령이 중간선거 이후까지 이란 공격을 보류하겠다고 밝히면서 상승폭을 반납했습니다.
03. 글로벌 동향 및 이슈
1. 미 의회예산국(CBO): 성장만으로는 부채 안정 불가
- 스와겔 국장은 부채 비율을 유지하려면 명목 GDP가 7~8%씩 꾸준히 성장해야 한다고 했습니다.
- 3% 이상 성장하면 부채 비율을 낮출 수 있다는 베센트 재무장관의 주장을 반박한 것입니다.
- CBO는 AI 효과를 반영해 내년 초 성장률 전망을 올릴 예정이지만, 적자 규모를 고려하면 성장만으로는 부족하다는 입장입니다.
2. EU: 재정 건전성 강화 촉구
- 돔브로브스키스 재무위원장은 이탈리아와 그리스가 요구한 추가 재정 재량권에 반대했습니다.
- 프랑스를 중심으로 국채 매도세가 심해지고 있어 재정 신중론이 필요하다는 이유입니다. 벨기에 등도 예외 조항이 남용되는 것을 경계하고 있습니다.
3. WTO: 무역 전망 상향
- 반도체와 AI 데이터센터 투자 급증으로 2026년 상품 무역 성장률 전망을 1.9%에서 3.9%로 올렸습니다.
- 반면 에너지 가격 상승으로 서비스 무역 전망은 4.8%에서 3.3%로 내렸습니다. 상품 무역 증가분도 아시아 등 일부 지역에 집중돼 있다고 지적했습니다.
4. 중국 인민은행: EU의 위안화 저평가 주장 반박
- 중국의 성장은 산업 경쟁력에 기반한 것이며, 통화 절하를 할 필요도 의도도 없다고 강조했습니다.
- EU가 IMF 분석을 근거로 삼는 것은 통계를 오해하고 남용한 것이라고 주장했습니다. 2027년부터는 외환거래 데이터를 IMF에 보고하겠다고 밝혔습니다.