 컨텐츠
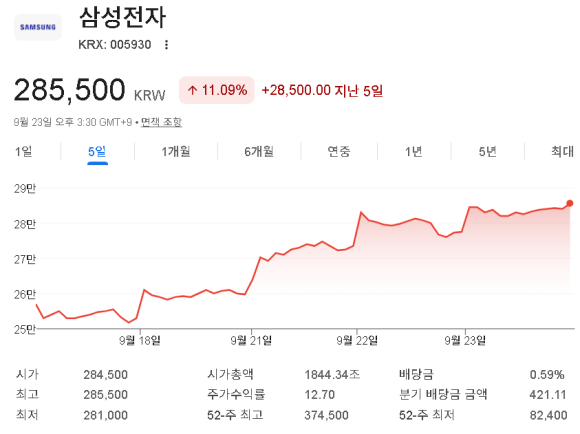
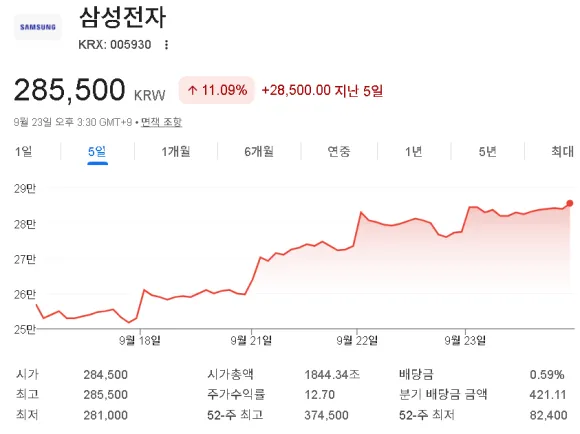
삼성전자의 목표주가가 60만원까지 올랐다. 삼성전자 단타로 들어간 사람들은 아쉬울 소리일 수 있다. 최근 삼성전자 주가가 워낙 횡보하다 보니 큰 수익보다는 자잘한 수익으로 먹고 빠지는 사람들이 많다.
그런데 한 증권사에서 리포트가 올라왔는데, 삼성전자 목표주가를 상향시킨다는 것이다. 그런데 현재 삼성전자 현재 주가는 아직 30만원도 안되어 63만원까지 올라가려면 50% 이상 올라야 한다.
오늘은 삼성전자 목표주가 60만원 ? 자사주 소각 수혜받나에 대한 포스팅입니다.
삼성전자 목표주가 63만원까지 상향
26년 9월 23일, 유안타증권에서 삼성전자 목표주가를 기존 53만원에서 63만원까지 18.9% 올렸다. 현재 삼성전자 주가는 285,500원인 것을 보면 63만원까지는 120%나 더 올라야한다. 게다가 삼성전자의 주식수는 58.46억주로 매우 무겁다.
삼성전자처럼 시가총액이 매우 큰 회사의 주가가 10% 오르려면 회사 전체 가치가 10% 이상 올라야한다. 시총이 3,800조인 삼성전자의 10%의 시가총액이 오르며면 380조원의 가치가 증가해야한다는 말이 나온다.
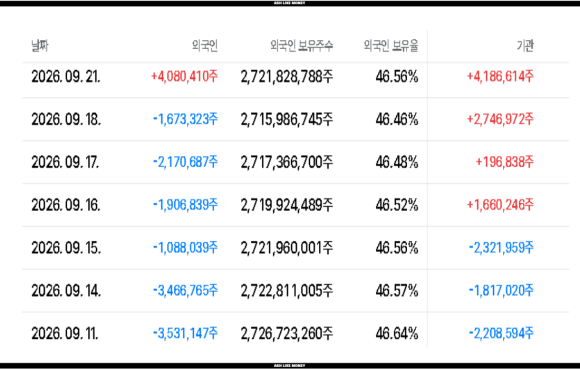
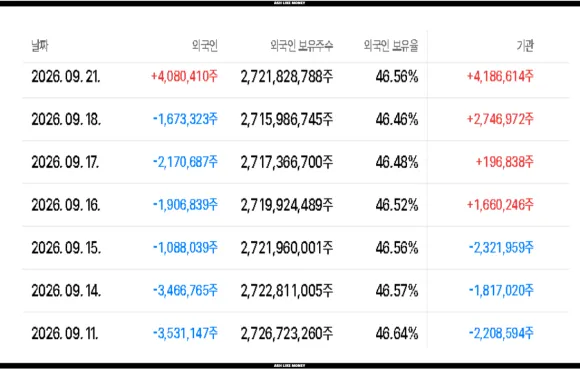
그래서 삼성전자의 주가가 쉽게 오르기 어렵고 삼성전자의 목표주가 63만원이 사실상 매우 비현실적이라는 이야기가 나오는 것이다. 그러나 아무리 주식 수가 많다고 하더라도 실적이 급격히 좋아지거나 외국인 및 기관들의 매수가 강하게 들어온다면 주가가 급격히 오를 수 있다.
삼성전자의 경우 실적이 매우 좋다는 것은 이미 시장은 다 알고 있다. 그래서 실적이 아무리 어닝서프라이즈급이라고 해도 주가가 안 오르는 것이다. 삼성전자 주가가 오르려면 컨센서스 이상은 물론 4분기와 27년 전망 역시 반도체 공급 부족과 가격 상승이 예상되어야 한다.
주주환원으로 자사주 소각은 ?
삼성전자는 26년 정규배당금만 9.8조원과 추가 자본환원 가능성을 포함한 기업가치 제고 계획까지 발표하였다. 그런데 SK하이닉스와 달리 자사주 소각을 더 많이 하지 못하고 있다.
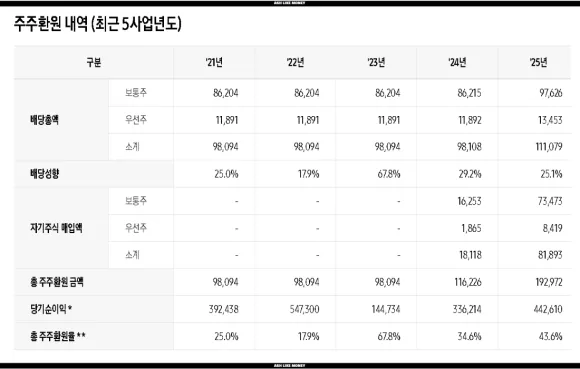
삼성전자 역시 자사주 소각을 하고 있지만, 경영권 보호라는 이유로 자사주 소각을 적극적으로 하지 못하고 있다. 삼성전자는 26년 R&D 투자만 110조원 이상을 계획하고 있다. AI 반도체, HBM, 파운드리, 로봇, M&A 등 투자하는 곳이 매우 많은데, 잔여 현금 흐름을 자사주 매입에 너무 많이 쓰면 미래 투자 여력이 줄어든다.
최근 결정한 자사주 소각 역시 대부분 임직원 보상용이었다. 그리고 주주들을 위한 환원정책 역시 배당금으로 주로 이루어졌다. 삼성전자의 경우 자사주 소각에 대한 제약이 또 있는데, 바로 "금산법 10% 규제"이다.
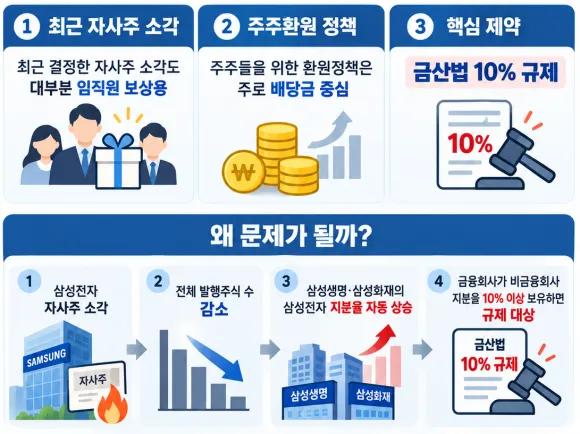
그래서 26년 삼성전자 보통주 7,336만 주를 소각하려 하자 삼성생명과 삼성화재는 미리 삼성전자 주식 733만주를 매도하였다. 그래서 삼성전자가 자사주 소각을 적극적으로 하지 못하고 있다. 자사주 소각의 여력이 부족한 만큼 삼성전자의 목표주가 60만원은 상당히 어려운 일이다.
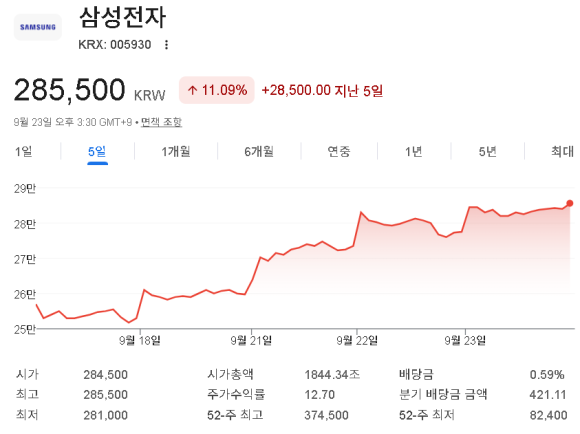
그렇기에 삼성전자 주식이 목표주가가 60만원이라고 하더라도 실제로 현실적으로 달성하기 어려운 것으로 보고 그냥 참고하는 지표로만 활용하는 것이 좋을 것이다. 진짜 중요한 것은 "HBM 회복과 범용 D램 공급 부족, 메모리 가격 강세"에 대한 배경이 얼마나 이어지느냐 이다.