 컨텐츠
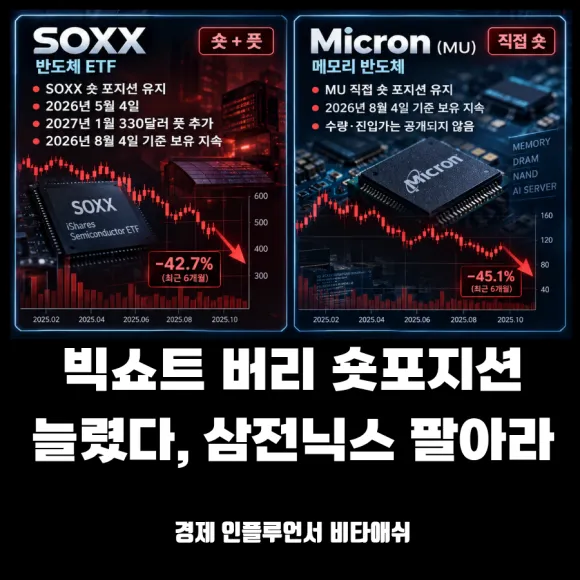
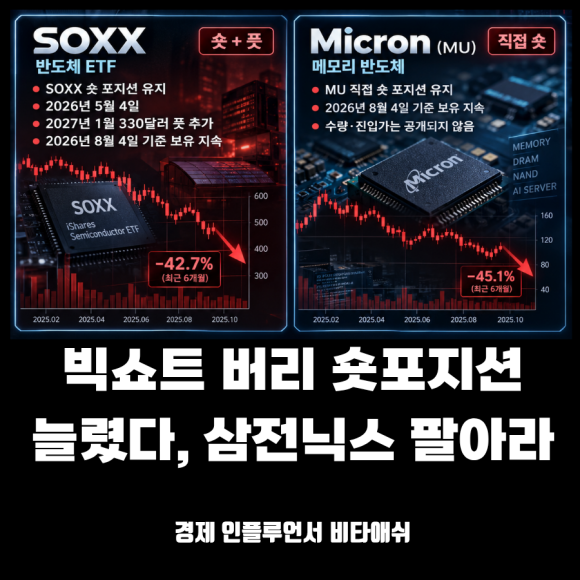
빅쇼트로 유명한 마이클 버리가 또 반도체 숏을 늘렸다. 그는 맨날 하락장에 베팅하여 돈을 버는데, 사실 맞춘 것은 서브프라임 모기지 때이고 요즘은 영 시원찮다. 그럼에도 불구하고 계속하여 하락장에 숏을 늘린다는 것은 미국 증시의 상승을 원하지 않는 것처럼 보이는 사람이다. 그런 마이클 버리가 반도체 숏을 늘리고 반도체를 팔아라고 한다.
오늘은 빅쇼트 마이클 버리 반도체 숏 늘렸다, 삼전닉스 다 팔아라에 대한 포스팅입니다.
마이클 버리가 숏을 늘린 이유는
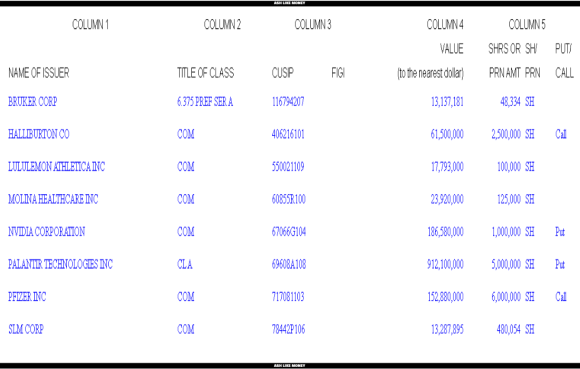
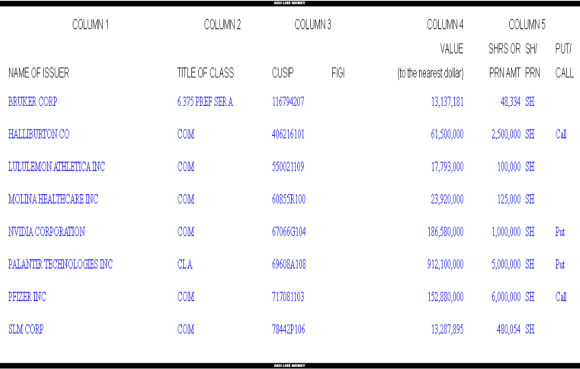
마이클 버리는 팔란티어, 네비우스와 반도체 주식들에 대해 부정적인 시선을 가지고 엄청난 공매도 양을 보유하고 있다. 팔란티어의 경우 500만 주로 금액으로는 약 9억 1,210만 달러이다. 그는 26년 6월, 엔비디아, 반도체 ETF SOXX 등에 숏 포지션을 공개하였다.
그러면서 삼전닉스 등 한국 반도체 기업들의 대규모 설비투자 역시 반도체 사이클의 끝물이라 발표했다. 반도체 업종이 이미 크게 오른 상황에서 생산능력까지 대폭 늘린다면 몇 년 뒤 공급이 본격화 되면 공급 과잉으로 마진률이 하락할 수 있다는 것으로 해석했다.
그는 반도체 호황은 2년 안에 끝나며, 중국발 반도체 과잉을 경고하였다. 그의 숏 포지션을 보면 삼전닉스를 보유한 투자자 입장에선 기분이 좋지 않을 것이다. 하지만 마이클 버리가 반도체 호황의 끝이 다가온다는 근거는 4가지가 있다.
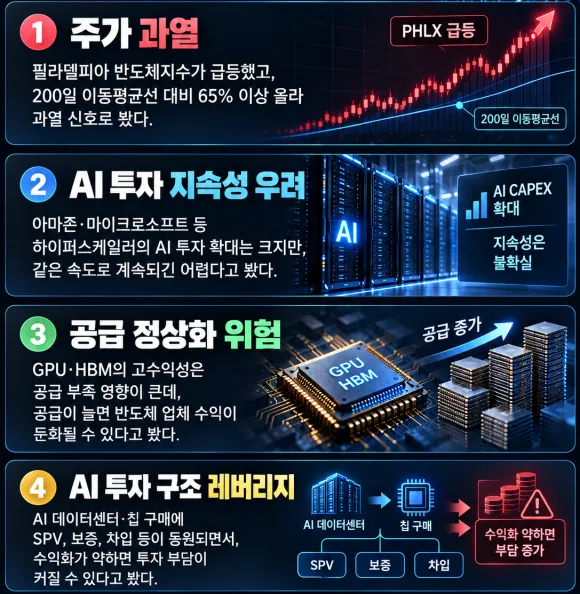
ⓐ 주가가 과열되었다. 26년 상반기 필라델피아 반도체 지수가 101% 상승했고 버리는 당시 지수가 200일 이동평균선보다 65% 이상 상승하면서 닷컴버블과 비슷한 양상을 보인다고 했다.
ⓑ AI CAPEX가 증가한다. 아마존, 마이크로소프트 등의 하이퍼스케일러들이 AI 데이터센터에 대하여 막대한 돈을 쓰고 있지만 이런 투자가 같은 속도로 지속될 수 없다고 보았다.
ⓒ 공급 부족이 정상화 된다. 지금의 GPU, HBM 고마진에는 결국 공급 부족 때문이다. 중국 반도체 생산으로 인해 공급이 증가하게 된다면 반도체 업체들의 수익이 떨어질 수 밖에 없다고 보았다.
ⓓ AI 투자 구조가 레버리지 형태이다. 최근 AI 데이터센터와 칩 구매에 SPV, 보증, 차입 등이 동원되면서 향후 AI 수익화가 예상보다 약할 경우 투자 부담이 증가할 것으로 본다.
삼전닉스 팔아라 ?
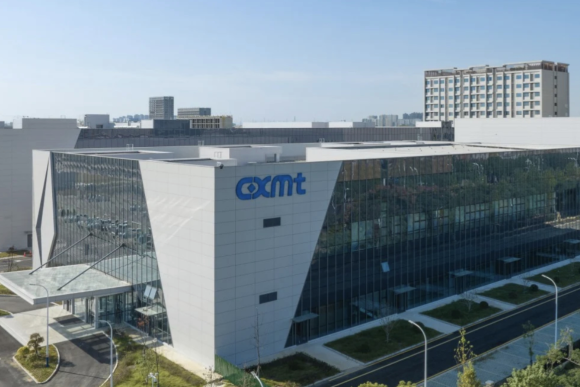
버리가 마이크론, SOXX, 엔비디아, AMAT 등 미국 반도체와 AI 관련 주식에 대해 숏을 늘렸다. 그의 논리는 중국 창신메모리가 최신 DRAM 플랫폼의 양산을 시작했고 낸드플래시 역시 양산을 시작하려고 하기에 장기적으로 메모리 반도체 공급은 늘어날 수 밖에 없다고 믿고 있다.
게다가 SOXX에는 SK하이닉스 ADR 역시 포함되어 있어 투자자들의 투심을 꺾을 수 있는 포지션이기도 하다. 다만, SK하이닉스와 삼성전자를 직접 공매도하는 포지션을 취한 것은 아니다. 그리고 아무리 창신반도체가 양산에 나선다고 해도 아직 수율은 10대 중 1대만 정상이기에 삼전닉스를 따라잡으려면 한참 남았다.
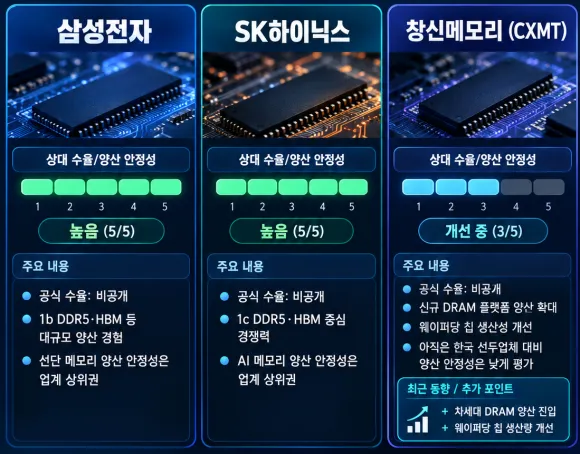
그리고 27년까지는 AI 투자에 따른 메모리 반도체 수요를 공급이 막을 수 없다. 기술력에서 한참 앞선 삼전닉스를 아무리 중국에서 따라잡으려 해도 쉽게 따라잡을 수 없다. 미국 마이크론 역시 삼전닉스의 메모리 반도체 기술 뿐만 아니라 공급능력을 따라잡지 못하고 있다.
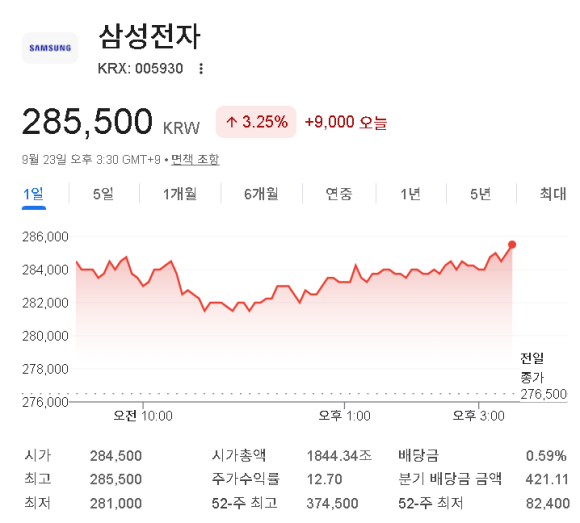
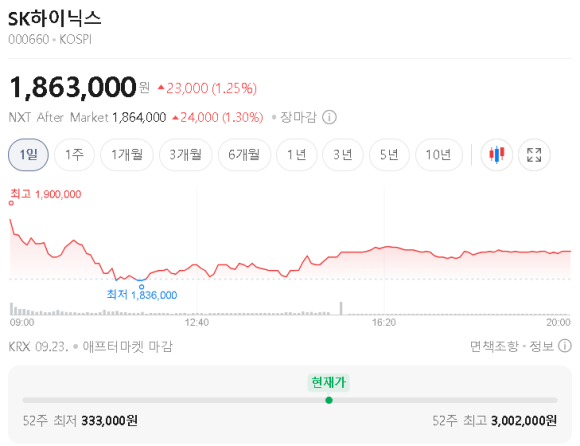
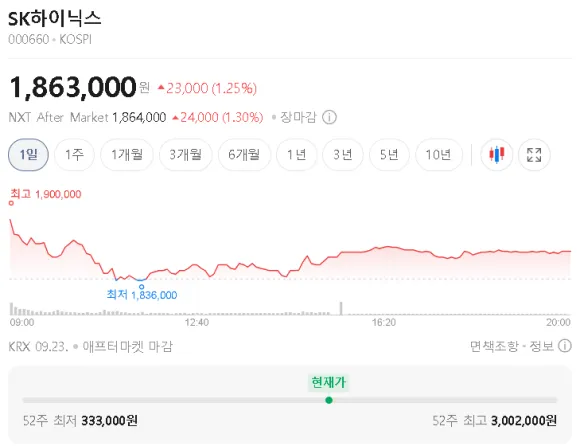
하지만 버리의 말도 일리는 있기에, 이미 장기투자를 한 사람은 제외하고 최근 급등 후 수익이 큰 사람은 일부 매도로 차익실현할 필요는 있다. SK하이닉스는 HBM 의존도가 높아 AI CAPEX가 꺾인다면 변동성이 클 것이다. 삼성전자는 파운드리도 있지만 중국 DRAM 공급에는 직접적인 영향을 받을 수 있기 때문이다.
다음은 마이크론 실적이 남았다
10월 1일, 마이크론 3분기 실적이 발표된다. 매출이나 영업이익은 분명 예상치를 상회할 것으로 보인다. 하지만 DRAM이나 HBM 수요가 얼마나 지속되고 공급부족은 언제까지 이어지는지가 관건이다.
강한 실적과 강한 가이던스가 제시된다면 버리의 숏 포지션 논란과는 상반된다. 만약, 마이크론이 메모리 사이클 피크라는 늬앙스를 취한다면, 어쩔 수 없이 삼전닉스는 조정받을 수 있다.