 컨텐츠
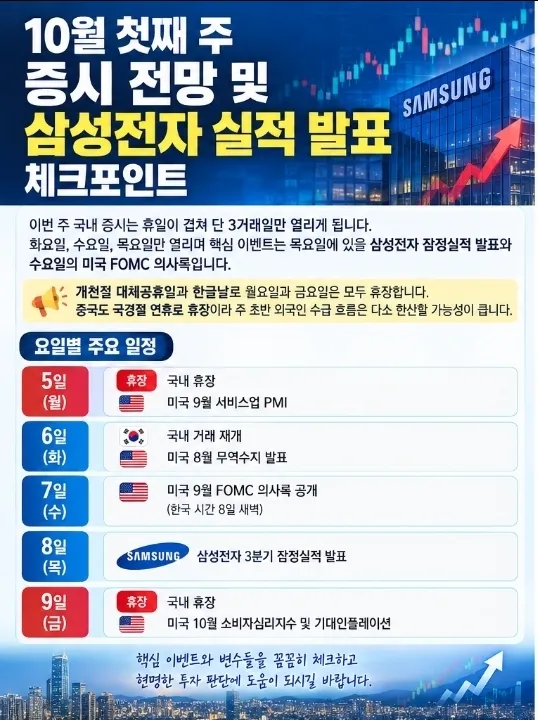
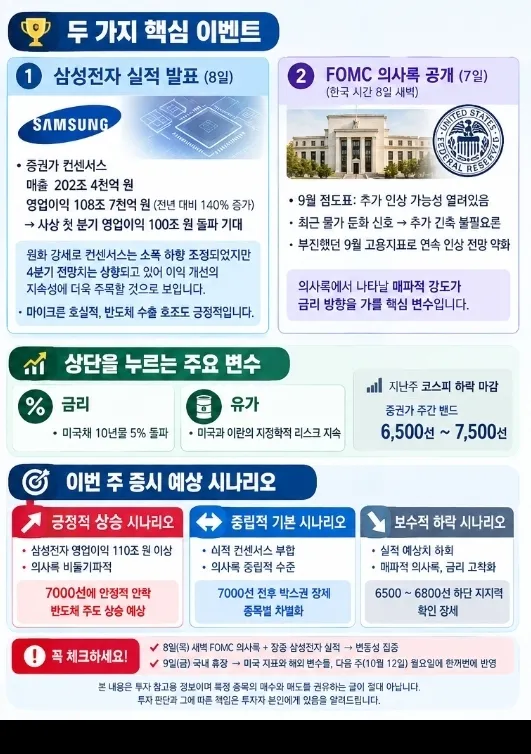
이번 주 국내 증시는 휴일이 겹쳐 단 3거래일만 열리게 됩니다. 화요일, 수요일, 목요일만 열리며 핵심 이벤트는 목요일에 있을 삼성전자 잠정실적 발표와 수요일의 미국 FOMC 의사록입니다.
개천절 대체공휴일과 한글날로 월요일과 금요일은 모두 휴장합니다. 중국도 국경절 연휴로 휴장이라 주 초반 외국인 수급 흐름은 다소 한산할 가능성이 큽니다.
요일별 주요 일정을 살펴보면 5일 월요일은 국내는 휴장이고 미국은 9월 서비스업 PMI가 나옵니다. 6일 화요일은 국내 거래가 재개되며 미국 8월 무역수지가 발표됩니다. 7일 수요일은 미국 9월 FOMC의 의사록이 공개되는 날입니다. 8일 목요일은 삼성전자의 3분기 잠정실적이 발표됩니다. 9일 금요일은 국내는 다시 휴장하고 미국은 10월 소비자심리지수와 기대인플레이션이 발표될 예정입니다.
첫 번째 핵심 이벤트는 단연코 8일에 발표될 삼성전자 실적입니다. 현재 증권가 컨센서스에 따르면 매출 202조 4천억 원 수준과 영업이익 108조 7천억 원으로 전년 대비 140퍼센트 증가할 거라 예상하고 있는 상황입니다. 현실화되면 사상 첫 분기 영업이익 100조 원을 돌파하게 됩니다.
다만 원화 강세의 영향으로 인해 컨센서스가 조금씩 하향 조정되었지만 4분기 전망치는 상향되고 있어서 시장은 이익 개선의 지속성에 더욱 주목할 것으로 보입니다. 선행지표인 마이크론의 호실적과 반도체 수출 호조는 긍정적입니다.
두 번째 핵심 이벤트는 7일에 나올 FOMC 의사록 공개 일정입니다. 한국 시간으로는 8일 새벽입니다. 지난 9월 점도표를 살펴보면 추가 인상 가능성도 열려있지만 최근 물가 둔화 신호가 나타나며 추가 긴축 불필요론도 나옵니다. 부진했던 9월 고용지표로 인해서 연속 인상 전망은 한풀 꺾였기에 의사록에서 나타날 매파적 강도가 금리 방향을 가를 핵심 변수입니다.
상단을 누르는 주요 변수로는 금리와 유가를 꼽을 수 있습니다. 미국채 10년물이 5퍼센트를 넘고 미국과 이란의 지정학적 리스크로 유가 부담도 계속 이어지고 있어요. 지난주 코스피는 하락 마감했고 증권가 주간 밴드는 6500선에서 7500선 사이를 예상하고 있습니다.
이번 주 증시 예상 시나리오를 세 가지로 나누어 볼 수 있습니다. 긍정적인 상승 흐름을 가정한다면 삼성전자 영업이익이 110조를 넘고 의사록이 비둘기파적으로 나올 경우 7000선에 안정적으로 안착한 뒤 반도체 주도 상승이 예상됩니다.
중립적인 기본 시나리오를 보면 실적이 컨센서스에 부합하고 의사록도 중립적인 수준이라면 7000선 전후의 박스권 장세 속에서 종목별 차별화가 일어날 것입니다.
반대로 보수적인 하락 시나리오면 실적이 예상치를 밑돌게 되고 매파적 의사록과 금리 고착화 시 차익실현 매물이 쏟아지면서 6500에서 6800선 하단 지지력을 확인하는 장세가 될 수 있습니다.
가장 주의 깊게 보셔야 할 점은 8일 목요일 하루 동안에 새벽 FOMC 의사록 결과와 장중 삼성전자 실적이 겹치며 변동성이 집중될 수 있다는 점입니다. 또한 금요일은 국내가 휴장이라 미국 지표와 해외 변수들이 다음 주 월요일에 한꺼번에 반영된다는 점도 감안하셔야 합니다.
본 내용은 투자 참고용 정보이며 특정 종목의 매수와 매도를 권유하는 글이 절대 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있음을 알려드립니다.