 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
미국 9월 비농업 고용이 시장 예상치를 크게 하회 하였다고 발표하였는데요. 시장의 반응은 경기 침체보다는 금리인상 가능성이 낮아졌다는 점에서 안도하고 있는 것 같습니다.
이에 ‘미국 9월 비농업 고용 둔화, 실업률 상승’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
미국 9월 비농업 고용 둔화, 실업률 상승
출처 : 국제금융센터 이상원 글로벌 경제부장 / 황유선 부전문위원
01. 고용상황
미국 9월 비농업 고용은 예상보다 크게 둔화, 실업률은 4.2%로 상승
1) 비농업 고용
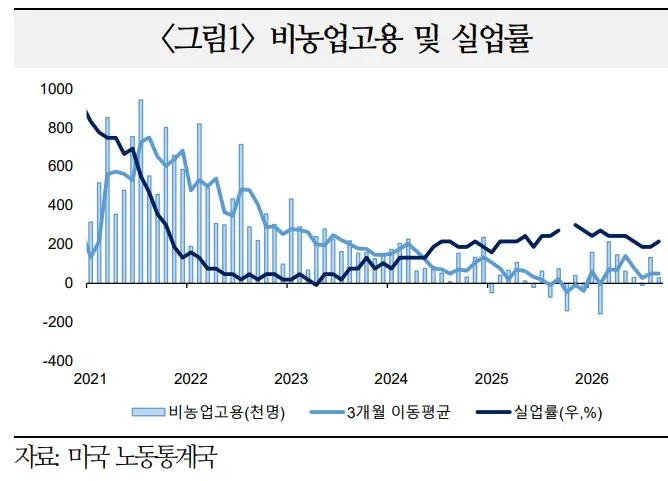
전월 대비 2.9만명 증가(Bloomberg 서베이는 9.0만). 7월(+2.1만 → -1.0만)ㆍ8월(16.2만 → 13.3만) 수치가 하향 조정된 가운데 3개월 이동평균은 5.1만명 유지
ㅇ 민간 고용은 상품(3.4만 → 1.8만)ㆍ서비스(5.5만 → 2.8만) 모두 전월의 절반 수준을 기록하면서 8.9만 → 4.6만으로 둔화. 정부 고용은 2개월 만에 감소(+4.4만 → -1.7만)
고용확산지수*는 57.6 → 49.0으로 하락 ⇒ 고용이 감소한 업종의 비중이 우세
* “50”은 고용이 증가한 업종과 감소한 업종이 균형을 이루고 있음을 의미
2) 실업률
경제활동인구가 48.5만명 증가한 가운데 실업자가 7.8만명 증가하면서 전월대비 0.04%p(4.14% → 4.18%) 상승. 반올림 기준으로는 0.1%p 상승(4.1% → 4.2%)
ㅇ 경제활동참가율은 16세 이상 인구(군인ㆍ수감자ㆍ수용자 제외) 증가폭(13.9만명)보다 경제 활동인구(+48.5만명)가 더 크게 증가하면서 0.2%p 상승(61.6% → 61.8%)
3) 임금
시간당 평균임금은 $37.76에서 $37.81로 상승. 전월 대비 상승률은 0.3% → 0.1%, 전년 대비 상승률은 3.1% → 3.0%(`21.4월0.6% 이후 최저, `*** 중반 수준)로 둔화
ㅇ 주당 평균 근무시간은 전월과 같은 34.4시간을 기록
02. 시장반응
연준 금리인상 속도에 대한 우려가 완화되면서 미국 주가가 상승하고 달러화는 약세. 국채금리는 인플레이션 우려 등에 의한 상승 압력 지속
ㅇ 국제금융시장이 미국 9월 고용 보고서 헤드라인 지표의 부진과 세부 지표의 긍정적 측면을 순차적으로 소화하는 가운데, 10월 연준 금리인상 전망이 다소 후퇴하면서 일정 수준의 위험선호 분위기가 유지 ⇒ S&P500 +0.7%, 달러인덱스(DXY) -0.2%
ㅇ 연방기금금리 선물시장에 반영된 10월 금리인상 확률은 10.1일 28.2% → 2일 22.7%로 하락. 12월의 경우 103.9% → 101.6%로 하락했으나 100%대 유지
ㅇ 국채금리는 고용 보고서 발표 직후 일시적으로 하락했으나 미국의 견조한 경제성장, 재정건전성ㆍ인플레이션 우려 등에 의한 상승세를 재개(10년물 +3bp5.27%, 2년물 +3bp4.82%)
03. 평가
헤드라인 지표 부진에도 세부 지표들이 고용 안정을 시사하고 있어 연준이 물가에 집중할 수 있는 여건이 지속. 해외 IB들은 12월 금리인상 컨센서스 유지
1) 고용 상황
비농업고용ㆍ실업률 모두 전월 대비 악화되었으나, 추세적으로는 균형에 가까운 수준을 유지하고 있으며 임금발 인플레이션 위험도 거의 해소된 것으로 평가
ㅇ 비농업 고용: 대다수 해외 IB들은 헤드라인 지표 부진의 배경으로 계절적 요인을 지목하고 있으며, 추세적인 흐름(3개월 평균 5.1만명 등)은 안정적인 것으로 진단
- 8월 계절조정이 비농업고용에 유리하게 작용했기 때문에 9월에는 반작용이 컸던 것으로 추정(BofA가 추산한 계절조정 차감폭은 -30.4만명). 9월 노동절이 늦게 위치할수록(첫번째 월요일, `26년은 9.7일) 고용이 저조하게 집계되는 현상이 재현되었을 가능성도 거론(Goldman Sachs)
- AI 인프라 구축 및 국방 지출 확대가 건설업ㆍ제조업 고용 확대를 견인(BofA, Nomura). 단, 일각에서는 전문직 서비스 고용 감소, 생산직 근로시간 감소를 고용 둔화의 징후로 인식(MS)
ㅇ 실업률: 실업률 상승은 주로 노동공급(참가율) 증가에 기인하며 해고율은 낮게 관측
- 헤드라인 기준 0.1%p 올랐으나 반올림 미적용 시 상승폭은 0.03%p에 불과. 가계조사 기준 취업자수가 큰 폭 증가(+40.6만명)하고 경제활동참가율*이 상승하는 긍정적 현상도 동반(BofA)
* BNP Paribas는 경제활동참가율이 전월 수준을 유지했다면 실업률은 3.9%로 하락했을 것으로 추산
- 장기적 시계에서 볼 때는 고령화, 이민정책 등에 따른 노동공급 감소 추세가 이어질 것 으로 예견되는 만큼 향후 실업률은 완만한 하락 흐름을 재개할 가능성(BNP Paribas)
ㅇ 시간당 임금: 고용 증가세가 강하게 나타나는 건설ㆍ제조업도 임금 상승률은 낮게 유지되고 있으며 서비스업 전반은 원인을 규명하기 어려운 하락세를 지속(MS)
- AI 인프라 구축의 수혜로 고용 호조가 지속되고 있는 산업에서도 임금 상승이 억제되고 있는 모습(Nomura). 보조지표(NFIB 서베이)ㆍ기저효과를 감안해도 반등 조짐은 미미(Citi)
- 실질적 보수 지급의 형태가 일부 변화(임금 → 복리후생비)하거나, 노동자들의 임금 협상력이 AI 대체 우려에 의해 약화되면서 임금상승세가 둔화되고 있을 가능성이 제기(BNP)
2) 통화정책 영향
현재는 연준이 시급하게 정책금리 인상을 검토해야 할 만한 상황으로 간주하기 어렵다는 평가가 다수. 여전히 ‘10월 동결 후 12월 인상’ 전망이 컨센서스
금번 보고서를 통해 고용 상황이 안정적이고 임금발 인플레이션 압력이 둔화되고 있다는 징후가 추가 관측됨에 따라 연준이 물가안정에 전념할 수 있는 여건이 유지
- 시간당 임금 상승률이 팬데믹 이전 수준으로 돌아온 것은 금번 고용 보고서에서 가장 비둘기파적 대목(BofA)이며 잠재적 인플레이션 요인 중 하나를 제한했음을 방증(HSBC). 연준은 9월 소비자물가지수CPI(10.14일 발표) 등 물가지표에 집중할 전망(MS, Nomura)
ㅇ 한편, 주요 해외 IB들은 미국의 양호한 고용상황, 광범위한 인플레이션 압력 등을 근거로 12월 정책금리 추가 인상 가능성에 무게*
* 10개 주요 해외 IB 중 12월 금리인상을 예상하는 기관은 8개.10월 금리인상은 1개, 연내 동결은 1개
- BofA는 금번 고용 보고서 발표 이후에도 10월 금리인상을 기본 시나리오로 유지하면서도, 10월 금리인상 가능성이 명백히 낮아졌으며 기본 전망을 재검토할 것임을 시사