


 컨텐츠










안녕하세요! 30년 동안 증권 및 경제 흐름을 날카롭게 분석해 온 블로그 지기입니다.
오늘은 많은 분들이 기다리셨을 다음 주 10월 6일부터 10월 8일까지의 코스피 전망과 삼성전자 실적 주간 요약을 알기 쉽게 정리해 드리겠습니다. 상위 노출에 최적화된 꼼꼼하고 통찰력 있는 분석으로 여러분의 궁금증을 시원하게 풀어드릴 테니 천천히 끝까지 읽어주시기 바랍니다.
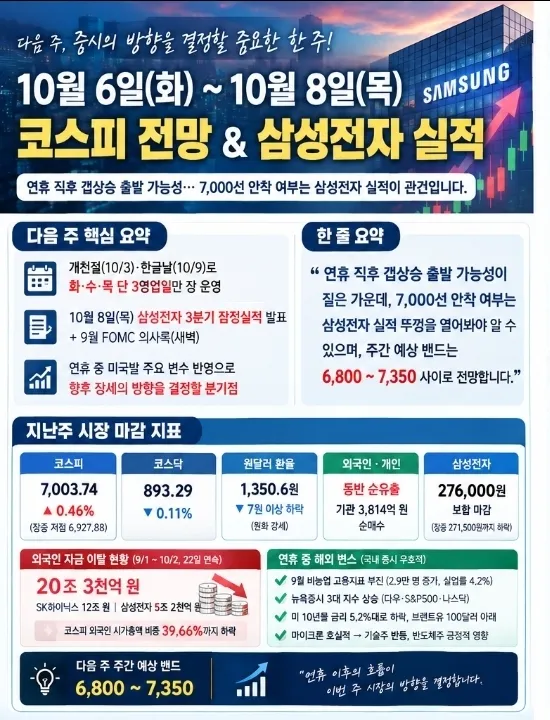
먼저 이번 주 핵심 요약부터 짚어보겠습니다. 개천절 연휴와 한글날 휴장이 이어지면서 다음 주 국내 증시는 화요일, 수요일, 목요일 단 3영업일만 장이 열리게 됩니다. 기간은 짧지만 연휴 중에 쌓인 미국발 주요 변수들, 8일 목요일로 예정된 삼성전자 3분기 잠정실적 발표, 그리고 같은 날 새벽에 공개되는 9월 FOMC 의사록이 맞물려 향후 장세의 큰 방향을 결정짓는 분기점이 될 가능성이 매우 큽니다. 한 줄로 요약해 드리자면, 연휴 직후 갭상승 출발 가능성이 짙은 가운데 7,000선 안착 여부는 삼성전자 실적 뚜껑을 열어봐야 알 수 있으며, 주간 예상 밴드는 6,800에서 7,350 사이로 전망하고 있습니다.
지난주 마감 지표를 서술식으로 풀어보겠습니다. 코스피 지수는 전일 대비 0.46퍼센트 상승한 7,003.74로 마감하며 5영업일 만에 7,000선 고지를 회복했습니다. 장중 저점은 단기 지지선 역할을 한 6,927.88을 기록했습니다. 반면 코스닥은 0.11퍼센트 하락한 893.29로 상대적인 약세 흐름을 보였습니다. 원달러 환율은 7원 이상 뚝 떨어지며 1,350.6원을 기록해 뚜렷한 원화 강세를 나타냈습니다. 수급 측면에서는 외국인과 개인이 동반 순유출을 보였으나, 기관이 3,814억 원을 순매수하며 장을 든든하게 방어했습니다. 핵심 종목인 삼성전자는 장중 271,500원까지 밀리기도 했지만 막판에 낙폭을 만회하며 276,000원 보합세로 장을 마쳤습니다. 여기서 눈여겨볼 점은 9월 1일부터 10월 2일까지 22일 연속 개장일 동안 외국인의 자금 이탈 규모가 무려 20조 3천억 원에 달했다는 사실입니다. 이 중 SK하이닉스에서 약 12조 원, 삼성전자에서 약 5조 2천억 원이 빠져나가며 반도체 섹터에 집중적인 물량 출회가 있었습니다. 이로 인해 코스피 내 외국인 시가총액 비중은 39.66퍼센트까지 쪼그라든 상태입니다.
이어서 연휴 중 발생한 해외 변수들을 체크해 보겠습니다. 대체로 국내 증시에 우호적인 출발 환경이 조성되었습니다. 첫째, 미국의 9월 비농업 고용 지표가 2만 9천 명 증가에 그치며 시장 예상치를 크게 밑돌았고, 실업률은 4.2퍼센트로 상승했습니다. 시간당 임금 오름세도 둔화되면서 연준의 10월 추가 금리 상향 우려가 한풀 꺾였고 국채금리가 하락세를 탔습니다. 둘째, 뉴욕증시 3대 지수가 동반 상승 랠리를 펼쳤습니다. 다우지수는 0.49퍼센트 오른 51,176.96, S&P500 지수는 0.73퍼센트 뛴 7,722.72로 마감했으며, 나스닥은 1.19퍼센트 치솟은 27,190.86으로 장중 사상 최고치를 새롭게 썼습니다. 셋째, 한때 2002년 이후 최고치인 5.3퍼센트대까지 솟구쳤던 미 10년물 금리가 5.2퍼센트대로 진정되었고, 브렌트유 역시 100달러 아래로 안정화되었습니다. 마이크론의 호실적 발표에 이은 기술주들의 반등은 국내 반도체주에도 긍정적인 바람을 불어넣어 줄 것입니다. 따라서 화요일 장 시작은 갭상승 출발 가능성이 높습니다만, 외국인 투자자들이 이를 차익 실현 기회로 삼아 매도세를 이어갈지가 관건입니다.
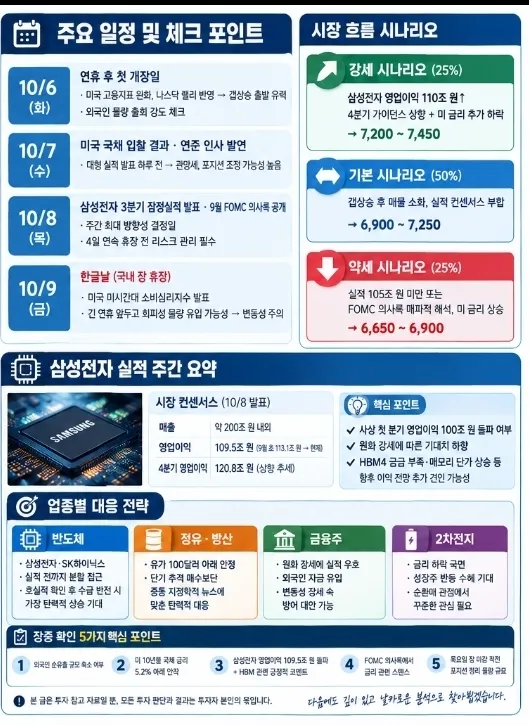
이번 주 시장의 시선이 집중되는 최대 이벤트는 단연 10월 8일 목요일에 발표될 삼성전자 3분기 잠정실적입니다. 시장 컨센서스를 살펴보면 매출은 약 200조 원 내외로 점쳐지며, 영업이익 컨센서스는 9월 초 113.1조 원에서 현재 약 109.5조 원 수준으로 눈높이가 다소 낮아진 상태입니다. 이어지는 4분기 영업이익 기대치는 약 120.8조 원으로 꾸준한 상향 추세를 유지 중입니다. 이번 실적 발표는 사상 첫 분기 영업이익 100조 원 돌파 여부를 가늠할 수 있어 그 의미가 무척 큽니다. 원화 강세 여파로 시장의 기대치가 이미 낮아진 만큼, 눈높이를 무사히 충족시켜 줄 수 있을지가 핵심입니다. 여의도 증권가에서는 단순한 숫자 달성 여부를 넘어서 HBM4 공급 부족 현상과 메모리 단가 오름세가 향후 이익 전망을 추가로 견인할 수 있을지에 주목하고 있습니다.
투자자 여러분을 위한 일자별 확인할 포인트도 짚어드립니다. 10월 6일 화요일은 연휴를 마치고 열리는 첫 개장일입니다. 미국 고용 지표 완화와 나스닥 랠리가 반영되며 갭상승 출발이 유력하지만, 직후 쏟아질 수 있는 외국인 물량의 강도를 체크하셔야 합니다. 10월 7일 수요일은 미국 국채 입찰 결과와 연준 주요 인사들의 발언이 대기하고 있어, 대형 실적 발표를 하루 앞두고 짙은 관망세와 포지션 조정이 일어날 확률이 높습니다. 10월 8일 목요일은 삼성전자 잠정실적 발표와 더불어 새벽 시간대 9월 FOMC 의사록이 공개되는 주간 최대 방향성 결정일입니다. 이날 이후 4일 연속 휴장이 이어지므로 리스크 관리에 각별히 신경 쓰셔야 합니다. 10월 9일 금요일은 한글날로 국내 장은 쉬어가지만, 미국에서는 미시간대 소비심리 지표가 발표되므로 휴장 중 누적될 글로벌 이슈들을 꼼꼼히 모니터링해야 합니다. 특히 목요일 장 막판에는 긴 연휴를 앞두고 회피성 물량이 쏟아질 수 있어 장중 변동성에 각별한 주의가 요구됩니다.
시장 흐름에 따른 시나리오도 세 가지로 나누어 분석해 보았습니다. 25퍼센트 확률을 보는 강세 시나리오는 삼성전자 영업이익이 110조 원을 넘어서고 4분기 가이던스가 상향되는 동시에 미국 금리가 추가 하락하는 조건입니다. 이 경우 코스피는 7,200에서 7,450 밴드를 향할 수 있습니다. 50퍼센트 확률의 기본 시나리오는 화요일 갭상승 이후 매물을 자연스럽게 소화하고, 실적이 컨센서스에 부합하는 경우입니다. 이때는 7,000선을 중심으로 6,900에서 7,250 사이의 박스권 장세가 연출될 것입니다. 나머지 25퍼센트 확률의 약세 시나리오는 실적이 105조 원을 밑도는 쇼크를 기록하거나, FOMC 의사록이 매파적으로 해석되어 미국 금리가 튀어 오르는 상황입니다. 이 경우 지수는 6,650에서 6,900선까지 후퇴할 수 있습니다.
업종별 대응 전략을 살펴보겠습니다. 삼성전자와 SK하이닉스 등 반도체 업종은 실적 이벤트 직전 무리한 진입보다는 철저히 분할 접근하는 전략이 유리합니다. 외국인의 자금 이탈이 컸던 만큼, 호실적 확인 후 수급 반전이 일어난다면 가장 탄력적인 상승을 기대해 볼 수 있습니다. 정유 및 방산 관련주는 지난 금요일 강세를 보였으나 현재 유가가 100달러 밑으로 내려온 상태입니다. 단기적인 추격 매수보다는 중동의 지정학적 뉴스 플로우에 맞춘 탄력적인 대응이 바람직합니다. 금융주는 원화 강세가 실적에 우호적으로 작용하고, 최근 외국인 자금이 유입되는 흔치 않은 업종 중 하나입니다. 변동성이 커지는 장세에서 훌륭한 방어 대안이 될 수 있습니다. 2차전지 업종은 금리 하락 국면에서 성장주 반등 수혜를 노려볼 만한 흐름이 나타나고 있어 순환매 관점에서 꾸준한 관심이 필요합니다.
마지막으로 투자자분들이 장중에 띄워두고 확인하셔야 할 요점 5가지를 정리해 드립니다. 첫째, 화요일 장 개장 이후 외국인의 순유출 규모가 유의미하게 축소되는가. 둘째, 미 10년물 국채 금리가 5.2퍼센트 선 아래로 확고하게 안착하는가. 셋째, 삼성전자 영업이익이 109.5조 원을 훌쩍 넘어서며 HBM 관련 긍정적 코멘트가 동반되는가. 넷째, FOMC 의사록에서 향후 금리 관련 스탠스가 어떻게 표현되었는가. 다섯째, 목요일 장 마감 직전 긴 휴장을 앞둔 포지션 정리 물량이 얼마나 나오는가입니다.
항상 강조 드리지만 본 글은 유익한 정보 제공을 목적으로 꼼꼼하게 작성된 참고 자료일 뿐, 모든 투자 판단과 그에 따른 결과는 투자자 본인의 몫이라는 점을 기억해 주시기 바랍니다. 다음 주에도 변동성에 흔들리지 않는 현명한 대처를 응원하며, 저는 다음에도 깊이 있고 날카로운 분석으로 찾아오겠습니다. 감사합니다!









