


 컨텐츠
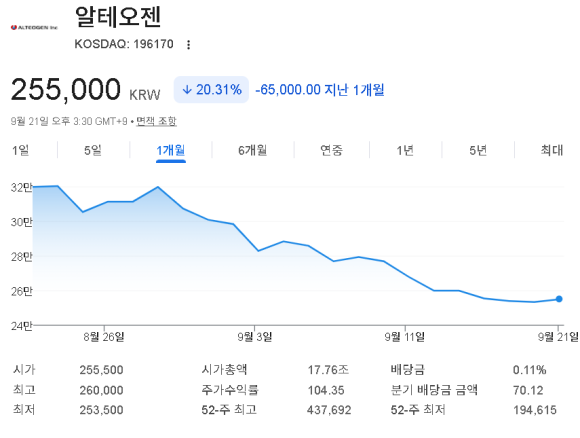











알테오젠은 코스닥 1, 2위를 다투는 시가총액의 바이오 회사이다. 시가총액이 최근 주가상승으로 17조 7천억원까지 상승하였는데 이유는 ALT-B4가 여러 글로벌 신약에 적용될 경우 장기간 로열티가 들어올 수 있기 때문이다.
즉, ALT-B4의 특허가 2043년까지 지속되기에 지금으로부터 약 17년 이상 캐쉬카우가 들어올 수 있는 것이다. 하지만 이렇게 주가가 오르는데 위험한 요소 역시 존재한다.
오늘은 알테오젠 독점 성공, 그런데 주식 팔아야한다는데에 대한 포스팅입니다.
알테오젠 ALT-B4 특허, 독점효과 톡톡히
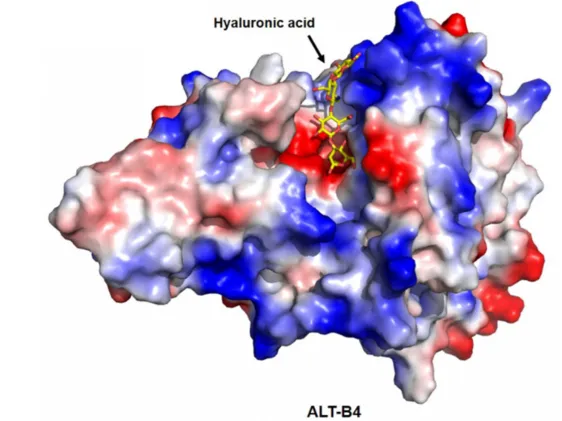
알테오젠은 기존 정맥주사약을 피하주사로 바꿔주는 기술을 가진 바이오 플랫폼 회사이다. 그 중 가장 중요한 기술이 "하이브로자임 ALT-B4"이다. 우리 피부 밑 히알루론산(피부 수분감에 중요한 성분)을 일시적으로 분해하여 약물이 들어갈 공간을 만들어주는 "재조합 인간 히알루로니다제"이다.
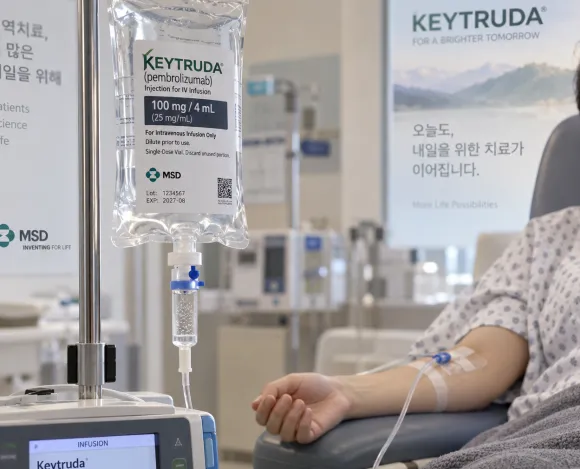
그래서 원래 수액처럼 정맥으로 맞던 약을 피부 밑으로 넣을 수 있게 한다. 예를들어, "키트루다"가 대표적이다. 키트루다는 원래 정맥주사 항암제이다. 기존의 키트루다는 정맥주사만 투여하는데 알테오젠의 ALT-B4를 이용하면 피하주사 형태로 바꿔주기에 30분 주사를 2분으로 단축한다.
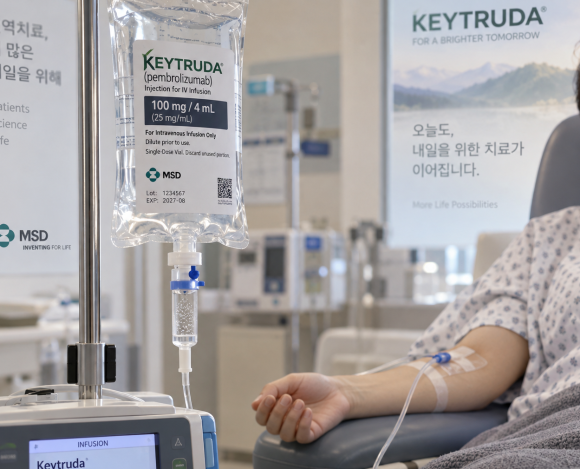
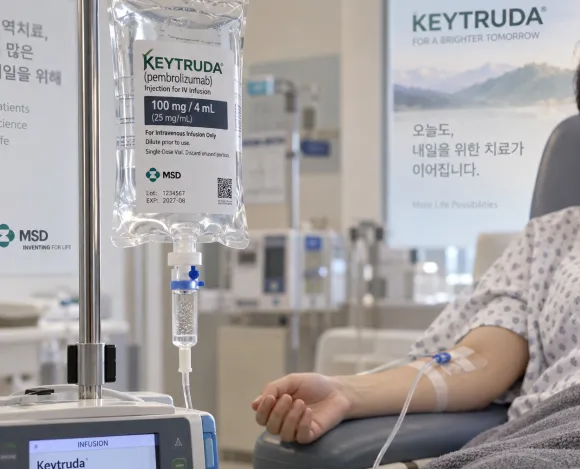
키트루다는 세계에서 가장 많이 이용하는 항암제로 25년 매출만 43조원인 초메가 의약품이다. 이런 키트루다에 독점적으로 알테오젠의 ALT-B4가 적용되어 로얄티를 받고 있다. 그리고 이런 로얄티가 무려 2043년까지 지속되기로 발표되면서 알테오젠이 급상승한 것이다.
그런데 조심해야 한다는데
이번에 독점 로얄티 뿐만 아니라 일본 후생노동성으로부터 제조, 판매 승인까지 받게 되었다. 이번 승인으로 알테오젠은 단기 기술료 수령을 넘어 실제 처방 매출에 연동되는 장기적인 로열티 수익 구조도 확보했다.
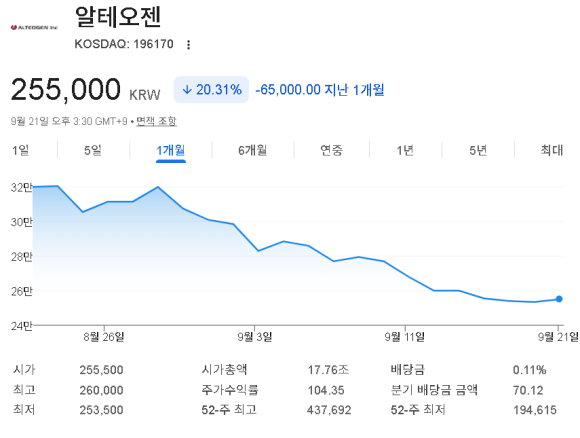
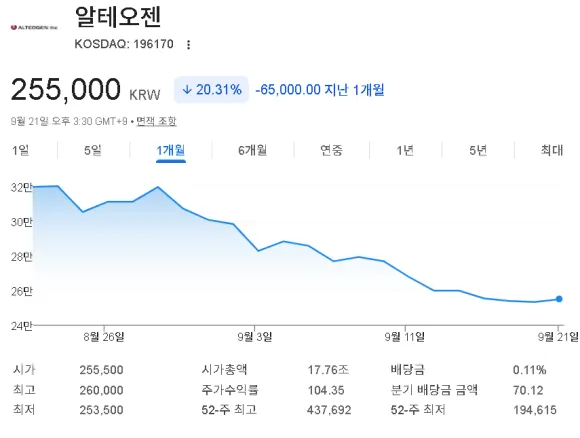
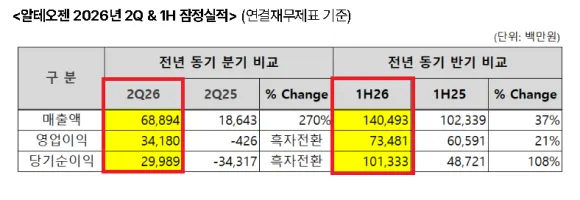
최근 알티오젠의 주가는 25만 7천원까지 치솟았다. 하지만 최근 주가를 보면 32만 9천원에서 25만원까지 -22% 이상 빠졌다. 알테오젠의 주가가 32만원이 넘는 주가에서 20만원 수준으로 빠진 것은 실적보다는 이미 올랐던 기대감이 빠지면서 차익실현이 일어났다고 보면 되겠다.
알티오젠 실적
알티오젠의 실적은 26년 상반기 매출이 1,405억, 영업이익은 735억, 순이익은 1,013억이나 찍었다. 키트루다의 2분기 매출이 4억 6,300만 달러로 전분기 대비 262%나 증가했다. 하지만 시장은 실적보다 기대감으로 주가가 30만원까지 상승했다고 보고 엄청난 매도세가 나온 것이다.
알티오젠의 리스크
알티오젠이 앞으로 주가가 더 떨어질 만한 리스크 역시 몇 가지 더 존재한다. 최근에는 시장에서 예상되었던 스위스 제약회사인 "노바티스"의 ALT-B4 피하주사 전환 후보가 3개에서 2개로 줄였다. 이로 인해 목표주가 역시 52만원까지 하락하였다.
두번째로 금리인상에 의한 바이오주 전체의 상황 악화이다. 미국의 금리인상이 되고 한국 역시 금리인상을 지금보다 더 서두를 것으로 보인다. 금리가 앞으로 높아질 상황에서는 미래 기대감이 큰 바이오주는 현재 리스크를 안는 폭탄이 되었다.
이미 키트루다나 일본 후생노동성의 협업에 의한 로얄티 독점은 기대감으로 반영되어 주가가 25만원이 된 것이다. 여러 이슈가 있긴 하지만 ALT-B4라는 기술 자체에 문제가 생긴 것은 아니다.
앞으로는 알티오젠이 벌어들이는 로얄티가 향후 "새로운 제약을 개발하는데 큰 역할을 할 것인가"에 대한 의문을 해결해주어야 20만원 수준의 주가보다 더 상승할 것으로 보인다.









