


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
최근 미국의 장기 국채금리의 상승, 고유가 등으로 금리 인상에 대한 압박이 커지고 있으며, 유로존 또한 물가 압력 확대로 통화 긴축을 고려하고 있는 것 같은데요.
이에 ‘美·유로존 통화긴축 기대 강화 배경 비교’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
美·유로존 통화긴축 기대 강화 배경 비교
출처 : 국제금융센터 고재우 연구원
01. 현황
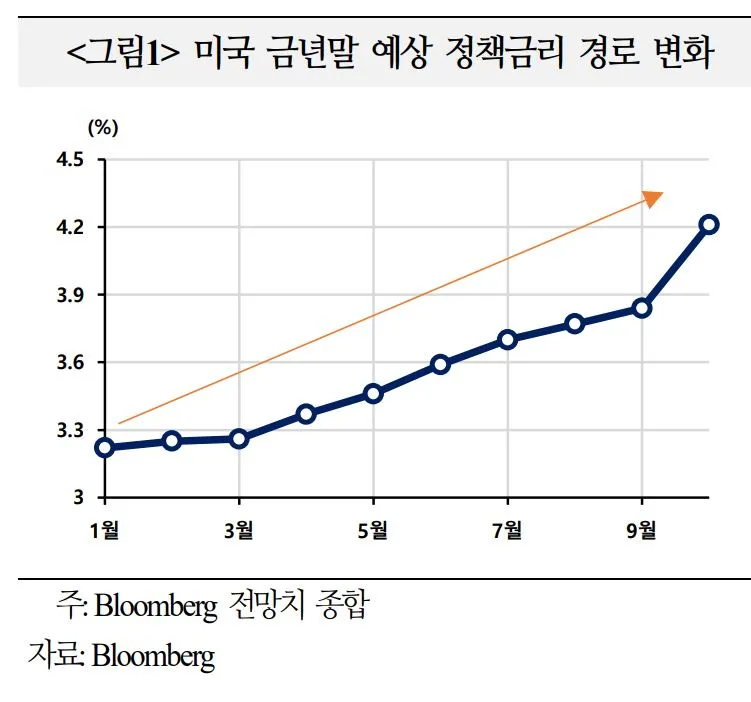
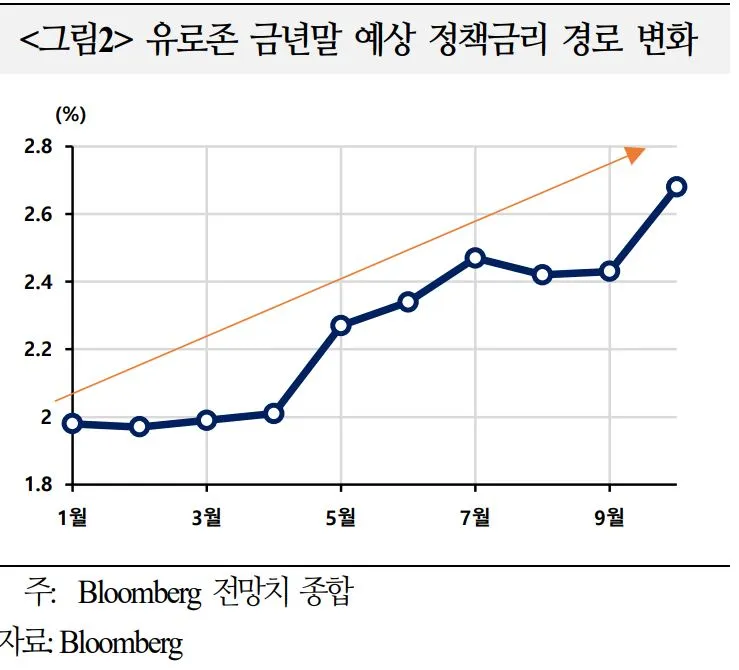
미국·유로존의 금년말 예상 정책금리는 연초 대비 큰 폭 상향
1) 미국
금년말 시장의 예상 정책금리는 연초 3.04%에서 현재 4.21%로 117bp 상승
ㅇ 현 정책금리(3.875%)※ 대비 33bp 높은 수준으로 1회 이상의 추가 인상 기대를 반영
※ 현 정책금리(3.75~4.00%)의 중간값 기준
2) 유로존
금년말 시장의 예상 정책금리는 연초 1.89%에서 현재 2.91%로 102bp 상승
ㅇ 현 정책금리(2.50%) 대비 41bp 높은 수준으로 1~2회 추가 인상 기대를 반영
02. 배경
중동전쟁발 에너지가격 상승에 따른 물가압력 확대가 공통 원인으로 작용한 가운데, 미국은 AI 투자 확대에 따른 견조한 성장세가, 유로존은 에너지 취약성에 따른 물가 부담 가중이 추가 긴축요인으로 작용
ㅇ (미국: 물가압력 확대 + AI발 성장세 견조) 중동전쟁과 AI 투자 확대 영향으로 물가·성장 양 측면에서 긴축 압력이 동반 확대(BIS)
– 매크로 전망: 금년 물가상승률 전망*은 연초 대비 0.6%p 상향되고, 성장률 전망**은 0.1%p 상향(Bloomberg 전망치 집계)
* 미국 금년 물가상승률 전망치: 연초 2.8%→ 현재 3.4% ** 성장률 전망치: 같은 기간 2.1% →2.2%
– 원인: 중동전쟁발 에너지 가격 상승으로 물가 압력은 큰 폭 확대. AI 투자 확대*가 에너지 충격에 따른 성장 둔화 압력을 상회하면서 견조한 성장세를 뒷받침
* 미국 금년 투자증가율 전망치 1.8%p 상향: 연초 2.3% → 현재 4.1%(Bloomberg 전망치 집계)
ㅇ (유로존: 물가 급등 > AI 성장효과) 물가 상방위험이 성장 하방위험보다 부각돼 긴축 기대가 강화. 에너지가격 상승으로 물가가 급등하나, AI 투자발 성장효과는 제한적
– 매크로 전망: 금년 물가상승률 전망*은 연초 대비 1.1%p 급등하고, 성장률 전망**은 0.3%p 하향(Bloomberg 전망치 집계)
* 유로존 금년 물가상승률 전망치: 연초 1.8%→ 현재 2.9% ** 성장률 전망치: 같은 기간 1.2% → 0.9%
– 원인: 에너지 취약성이 미국보다 높아 에너지가격 상승의 물가 파급은 큰 반면, AI 투자에 따른 성장 견인효과는 미국보다 제한적
• 낮은 에너지 자립도*, 높은 에너지 집약도** 등으로 에너지 취약성이 높아, 중동전쟁발 에너지가격 상승이 생산비·물가에 미치는 영향이 상대적으로 큼
* 에너지 자립도: 미국 109.0%, 유럽(유로존 대체) 32.5%
** 에너지 집약도: 유로존 7.1%, 미국 5.0%
• 유로존도 AI 투자가 확대되고 있으나 미국보다 증가세*가 완만
* FT는 `21~27년 미국의 AI 관련 설비·인프라 투자가 40%(실질 기준) 증가하는 데 비해 유로존은 12% 증가에 그칠 것으로 전망
03. 시사점
현재 미국·유로존의 통화정책은 동조화되고 있으나, 향후 에너지가격과 AI 투자 향방에 따라 차별화될 가능성. 이 경우 글로벌 자금흐름 변동성이 확대될 소지 에너지가격 안정 및 AI 투자 확대 지속 시 미국의 긴축 압력이 유로존 대비 상대적으로 높아지고, 에너지가격 고수준 및 AI 투자 둔화 시 유로존의 긴축 압력이 미국 대비 상대적으로 높아질 가능성









