 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
지난주 미국 국채 금리 급등으로 연준의 금리인상 가능성이 높아지면서 증시 또한 불안정한 상황이 연출 되었습니다.
이에 ‘주간 글로벌 투자 자금 흐름(26.9.24 (목) ~ 9.30 (수)) 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
주간 글로벌 투자 자금 흐름(26.9.24 (목) ~ 9.30 (수))
신흥국을 중심으로 주식펀드 유입 전환, 채권펀드 유입 지속
출처 : 국제금융센터 배기원 / 박승민 책임연구원
01. 주식
신흥국을 중심으로 유입 전환(+$793억 →-$102억 →+$158억)
1) 북미 유출 지속(+$642억 → -$199억 → -$8억)
미국 주식시장은 국채금리 급등으로 S&P500의 12개월 선행 P/E(주가수익비율)이 지난해 11월 이후 17% 하락한 가운데, 향후 증시 방향은 연준의 금리인상 폭에 따라 결정될 전망. 이미 밸류에이션 조정이 상당히 진행된 데다 이익 전망치는 추세를 상회하고있어 추가적인 증시 상승이 예상되나, 고금리로 인한 중소형주의 상대적 약세에 유의할 필요(UBS)
2) 서유럽 유입 전환(-$6억 → -$4억 → +$13억)
유럽 주식시장은 에너지 충격에 따른 산업 경쟁력 약화 우려가 지속되는 가운데, 미국 빅테크의 AI 주도권 확대로 유럽 기업의 성장세 둔화에 대한 우려도커지고 있는 상황. 다만 최근 발표된 주요 경제지표(PMI, IFO 기업환경지수 등)가 지속적인 개선세를 보이고 있어, 유럽의 성장세는 주식시장의 성과가 시사하는 것보다 견조한 것으로 판단(Barclays)
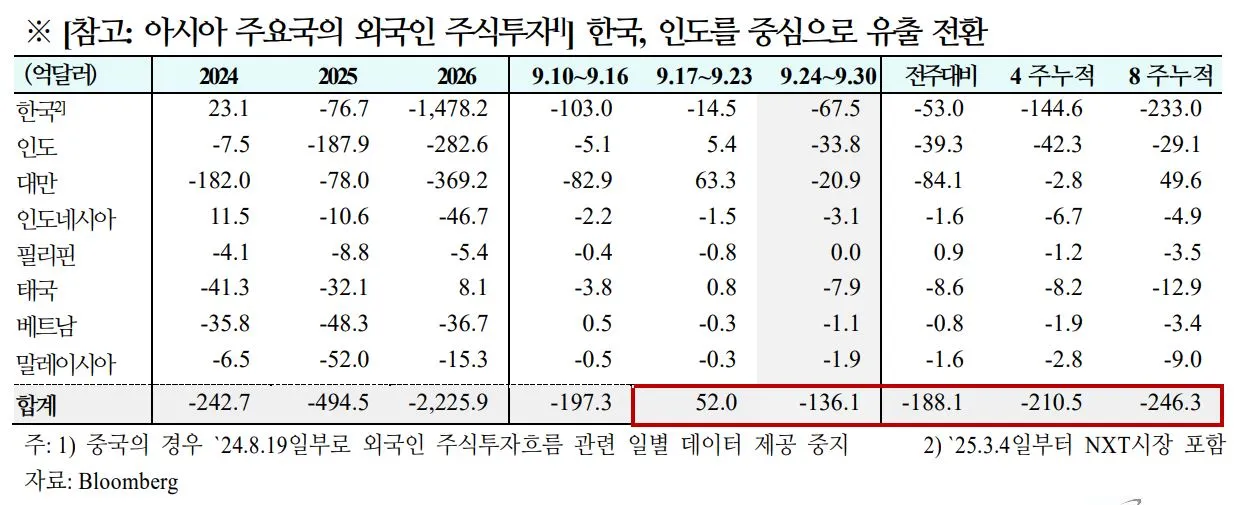
3) 신흥국 유입 전환(+$14억 → -$39억 → +$32억)
칠레는 유가 상승, 고용시장 둔화, 구리 생산량 감소 등이 경제에 부담으로 작용하고 있으나, 정부의 개혁 과제가 추진됨에 따라 `27년에는 성장세가 반등할 것으로 예상. 특히 광업 투자 규제 완화는 조기에 상당한 성장세를 견인할 수 있으며, 법인세율 인하는 전 산업에 걸쳐 중기 이익 및 설비투자 전망을 개선할 것으로 기대(HSBC)
02. 채권
북미를 중심으로 유입 지속(+$98억 →+$173억 →+$188억)
1) 북미 75주 연속 유입(+$71억 → +$116억 → +$164억)
미국 10년물 국채금리와 유가의 상관관계가 2007년 이후 최고치를 기록한 가운데, 국채금리는 연준의 금리 전망 재조정과 리스크 관리를 위한 기계적 매도세가 겹치며 유가 변동폭 이상으로 크게 상승하는 모습. 향후 이란 갈등이 해소되더라도 변동성이 확대된 금리가 과거의 낮고 안정적인 수준으로 복귀하기는 어려울 가능성(Morgan Stanley)
2) 서유럽 유출 전환(-$3억 → +$7억 → -$17억)
프랑스와 독일의 10년물 국채금리 차이가 약 140bp까지 확대되면서, 프랑스의 국채 불안이 주변국으로 확산되고 유로존의 국가별 금융 여건이 양극화될 수 있다는 우려가 커지는 모습. 금리차의 유의미한 축소를 위해서는 ECB의 양적긴축 정책 재검토 등 중앙은행 차원의 정책적 개입이 필요할 것으로 판단(Citi)
3) 신흥국 9주 연속 유입(+$30억 → +$47억 → +$23억)
인도는 경제 성장 둔화 가능성과 풍부한 외환보유액을 감안할 때 중앙은행의 금리인상 부담이 적어, 글로벌 채권 매도세 속에서 상대적으로 안전한 투자처로 평가. 하반기 국채 발행이 장기물에 집중되어 있으나, 현지 보험사와 연기금의 견조한 구조적 수요가 이어지고 있어 수급 불균형 위험은 제한적일 것으로 판단(HSBC)
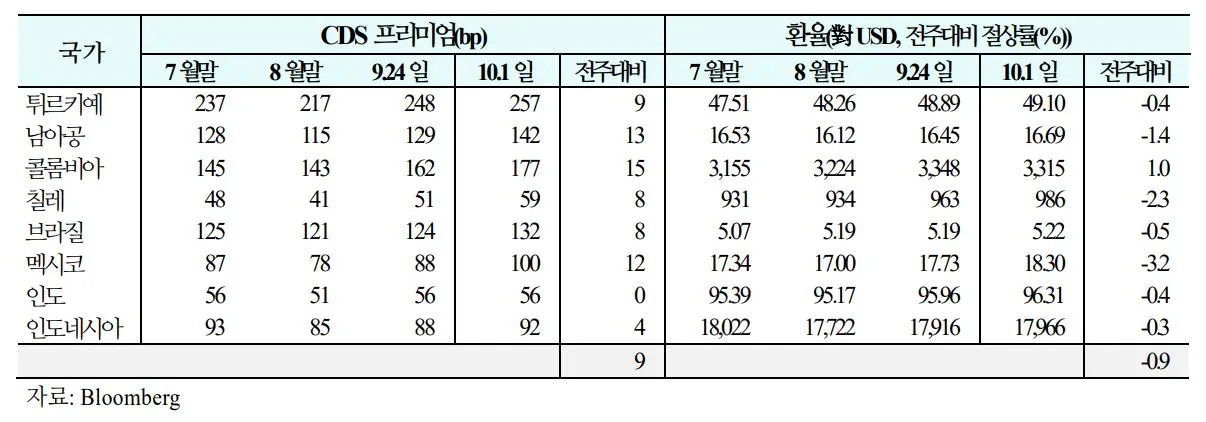
03. 주간 신흥국 CDS 및 환율 동향('26.9.25(금) ~ 10.1(목))
1) CDS
신용위험은 콜롬비아, 남아공 등을 중심으로 상승(주간 평균 등락폭:+1bp→+10bp→+9bp)
2) 환율
통화가치는 멕시코, 칠레 등을 중심으로 하락(주간평균절상률:-1.0%→-1.6%→-0.9%)