


 컨텐츠
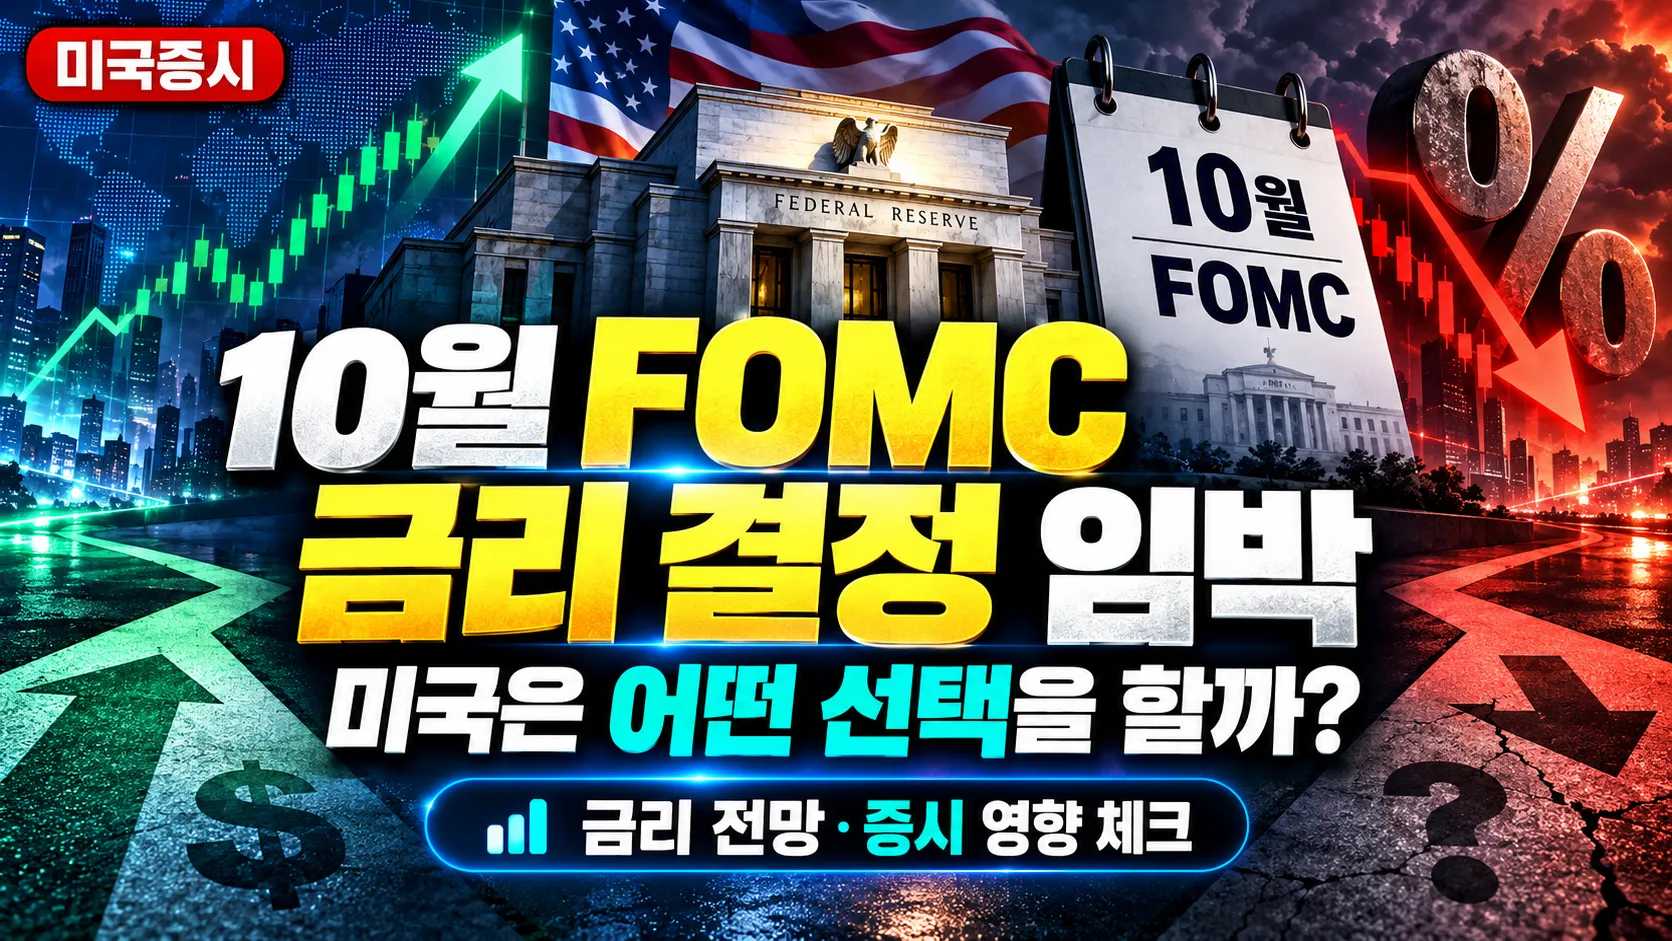










지난 9월 16일, 미국 연준이 3년 만에 기준금리를 올렸습니다.
그것도 12명 전원 찬성이었습니다.
그러다 보니 자연스럽게 다음 질문이 나옵니다.
“그래서 10월에도 또 올리는 걸까?”
금리 한 번의 변화만으로도 주식, 채권, 환율 분위기가 크게 달라질 수 있기 때문에 투자자 입장에서는 상당히 중요한 부분인데요.
이번 글에서는 9월 FOMC에서 어떤 결정이 나왔는지부터 10월 FOMC 일정, 그리고 현재 시장이 보고 있는 미국 금리 전망까지 한 번에 정리해 보겠습니다.
9월 FOMC, 무슨 일이 있었나?
먼저 지난 9월 FOMC부터 간단히 살펴보겠습니다.
연준은 9월 회의에서 기준금리를 0.25%포인트 인상해 3.75~4.00%로 올렸습니다.
2023년 이후 처음 나온 금리 인상이었습니다.
케빈 워시 연준 의장은 기자회견에서 인플레이션이 여전히 너무 높고, 높은 물가가 예상보다 오래 이어지고 있다는 점을 강조했습니다.
쉽게 말하면 이런 의미입니다.
“지금은 경기보다 물가를 잡는 것이 더 중요하다.”
연준이 다시 긴축 쪽으로 방향을 잡기 시작했다는 신호로 볼 수 있습니다.
더 눈에 띈 것은 점도표였습니다.
연준 위원 18명 가운데 16명이 올해 안에 최소 한 차례 이상의 추가 금리 인상을 예상했습니다.
즉, 연준 내부에서도 9월 한 번 올리고 끝내겠다는 분위기보다는 추가 인상 가능성을 열어두고 있다는 의미입니다.
그렇다면 이제 관심은 자연스럽게 10월 FOMC로 넘어갑니다.
10월 FOMC 일정, 한국 시간으로 언제일까?
10월에는 금리 결정에 영향을 줄 만한 주요 경제 일정이 몰려 있습니다.
먼저 일정부터 정리해 보겠습니다.
- 10월 2일: 미국 9월 고용보고서
- 10월 8일 새벽 3시: 9월 FOMC 의사록
- 10월 14일 밤 9시 30분: 미국 9월 CPI
- 10월 22일: 한국은행 금융통화위원회
- 10월 29일 새벽 3시: 10월 FOMC 금리 결정
결국 가장 중요한 날짜는 10월 29일 새벽 3시입니다.
이날 미국 기준금리가 결정됩니다.
하지만 실제 시장 방향은 그전에 나오는 경제지표에서 어느 정도 윤곽이 잡힐 가능성이 큽니다.
특히 10월 2일 고용보고서와 10월 14일 CPI가 중요합니다.
고용이 강하고 물가까지 높게 나온다면 추가 인상 가능성이 다시 커질 수 있습니다.
반대로 고용과 물가가 모두 안정되는 모습을 보인다면 연준이 한 차례 쉬어갈 명분도 생길 수 있습니다.
참고로 이번 10월 FOMC에서는 새로운 점도표가 발표되지 않습니다.
금리 결정과 성명서, 연준 의장의 기자회견이 핵심입니다.
올해 마지막 FOMC는 12월 8~9일 열리고, 한국 시간으로는 12월 10일 새벽 4시 결과가 발표될 예정입니다.
그래서 10월에도 금리를 또 올릴까?
현재 시장은 추가 인상보다는 동결 가능성에 조금 더 무게를 두고 있습니다.
FedWatch 기준으로 금리 동결 확률은 62.9% 수준입니다.
9월 30일 PCE 발표 전까지만 해도 금리 인상 가능성이 50%를 넘어서면서 동결과 인상이 거의 반반에 가까운 분위기였습니다.
하지만 PCE 발표 이후 분위기가 달라졌습니다.
인상 가능성이 30%대로 내려오면서 시장은 다시 동결 쪽으로 기울기 시작했습니다.
다만 여기서 중요한 점이 있습니다.
10월에 동결한다고 해서 금리 인상 사이클이 끝났다고 보기는 어렵다는 것입니다.
현재 시장에서는 연말까지 최소 한 차례 추가 인상 가능성을 여전히 높게 보고 있습니다.
일부 전망에서는 2027년 1월까지 두 차례 추가 인상 가능성도 반영되고 있습니다.
즉, 10월에 쉬어갈 가능성은 있지만 전체적인 금리 방향은 아직 긴축 쪽에 가깝다고 볼 수 있습니다.
PCE가 분위기를 바꿨다
최근 금리 인상 기대가 낮아진 데에는 두 가지 이유가 있습니다.
먼저 뉴욕연은 윌리엄스 총재가 금리 인상을 서두를 필요가 없다는 취지의 발언을 내놓았습니다.
연준 내부에서도 매 회의마다 연속해서 금리를 올릴 필요는 없다는 메시지가 나온 셈입니다.
여기에 9월 30일 발표된 8월 PCE 물가지수가 시장 예상보다 낮게 나오면서 추가 금리 인상에 대한 부담이 한층 줄었습니다.
연준이 가장 중요하게 보는 물가 지표 중 하나가 PCE이기 때문에 시장도 민감하게 반응했습니다.
결국 현재 분위기를 정리하면 이렇습니다.
10월 동결 가능성이 조금 더 높지만, 추가 인상 가능성이 사라진 것은 아니다.
이 정도로 보는 것이 가장 적절해 보입니다.
10월보다 12월 인상 가능성이 더 높을까?
개인적으로는 10월에는 한 차례 쉬어가고 12월에 다시 금리를 올리는 시나리오가 조금 더 자연스럽다고 보고 있습니다.
이유는 12월 FOMC에서는 새로운 점도표가 함께 나오기 때문입니다.
금리를 올리면서 동시에 연준 위원들의 향후 금리 전망까지 제시할 수 있기 때문에 시장에 정책 방향을 설명하기도 훨씬 수월합니다.
반면 10월 회의는 점도표가 없습니다.
굳이 연속으로 금리를 올리기보다는 한 차례 데이터를 더 확인한 뒤 12월에 움직일 가능성도 충분합니다.
물론 이 시나리오는 경제지표에 따라 언제든 달라질 수 있습니다.
10월 2일 고용보고서가 예상보다 강하게 나오고, 10월 14일 CPI까지 다시 높게 나온다면 상황은 완전히 달라질 수 있습니다.
연준 입장에서는 “물가가 아직 잡히지 않았다”는 판단을 내릴 수 있기 때문입니다.
결국 지금은 동결 쪽이 조금 우세하지만 확정된 것은 아무것도 없는 상황입니다.
한국 투자자라면 한국은행도 같이 봐야 한다
한국 투자자라면 미국 금리만 볼 수는 없습니다.
현재 한국은행 기준금리는 3.00%입니다.
미국 기준금리 상단이 4.00%이기 때문에 한미 금리 차이는 1%포인트입니다.
만약 미국이 추가로 금리를 올리고 한국은행이 그대로 유지한다면 금리 차이는 다시 벌어질 수 있습니다.
이 경우 외환시장과 원·달러 환율에도 부담으로 작용할 수 있습니다.
공교롭게도 한국은행 금융통화위원회는 10월 22일 열립니다.
미국 FOMC보다 약 일주일 빠릅니다.
한국은행 입장에서는 미국의 결정을 확인하지 못한 상태에서 먼저 금리를 결정해야 하는 상황입니다.
금리, 환율, 경기까지 동시에 고려해야 하는 만큼 상당히 까다로운 타이밍이라고 볼 수 있습니다.
10월에는 세 날짜만 기억하자
이번 달 시장을 볼 때는 모든 경제지표를 하나하나 따라갈 필요까지는 없다고 생각합니다.
핵심 날짜 세 개만 기억해도 충분합니다.
- 10월 2일 고용보고서.
- 10월 14일 CPI.
- 10월 29일 FOMC.
고용이 너무 강한지, 물가가 다시 올라오는지, 그리고 연준이 최종적으로 어떤 결정을 내리는지를 순서대로 확인하면 됩니다.
개인적으로 이번 달만큼은 막연하게 “언젠가 금리를 다시 내리겠지”라는 기대만 가지고 시장을 보는 것보다는 주요 일정 전후의 변동성에 대비하는 것이 더 중요하다고 생각합니다.
금리는 주식시장뿐 아니라 채권, 환율, 부동산까지 거의 모든 자산 가격에 영향을 줍니다.
특히 지금처럼 연준의 방향이 다시 긴축 쪽으로 움직일 가능성이 있는 시기에는 경제지표 하나에도 시장이 크게 흔들릴 수 있습니다.
그래서 10월 투자에서는 방향을 미리 단정하기보다는 경제지표가 어떻게 나오는지를 확인하면서 대응하는 것이 중요해 보입니다.
달력에 10월 2일, 14일, 29일.
이 세 날짜만 표시해둬도 이번 달 시장 흐름을 따라가는 데는 충분할 것 같습니다.









