


 컨텐츠










안녕하세요. 자본주의 밸런스 톨라니 입니다.
9월 외국인 국내 주식투자 자금이 순유출 되면서 5개월 연속 순유출을 이어가고 있는데요.
이에 ‘26.9월 외국인 주식 및 채권 모두 순유출 지속’ 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
`26.9월 외국인 주식 및 채권 모두 순유출 지속
출처 : 국제금융센터 신술위 부전문위원
01. 동향
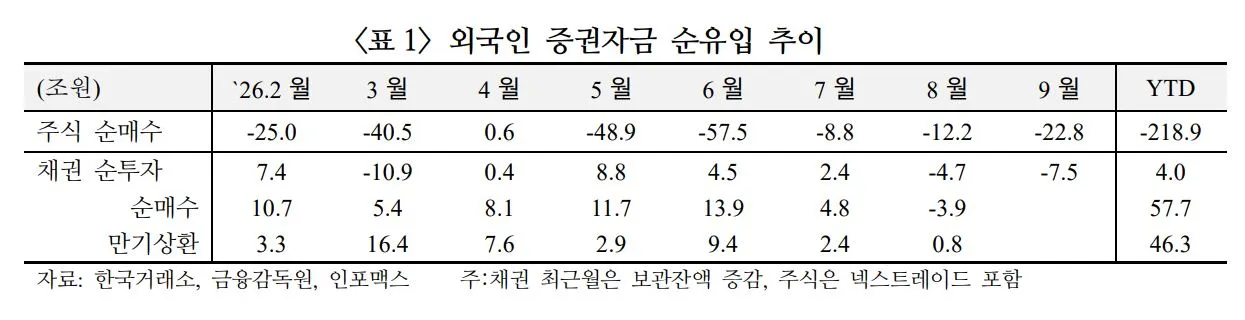
9월 외국인 국내 주식투자 자금(-22.8조원)은 5개월 연속 순유출되었으며, 채권 자금(-7.5조원)도 2개월 연속 순회수를 기록
1) 주식 -22.8조원
외국인 주식자금은 9월 둘째주 일시 유입 전환되었으나, 미국 국채금리 급등으로 재차 유출 전환되며 금년 6월 이후 최대폭 순유출 *넥스트레이드 거래대금 포함
ㅇ 업종별로는 반도체주(SK하이닉스 -9.4조원, 삼성전자우선주 포함 -4.1조원) 등을 중심으로 순매도 지속. 대부분 업종에서 순유출을 기록했으나, 금융업(+0.08조원 → +0.2조원)은 전월보다 순매수 규모가 확대 *한국거래소(KRX) 기준
2) 채권 -7.5조원
외국인 보유 채권잔액은 전월 344.7조원에서 337.2조원으로 2개월 연속 감소
ㅇ 1년 이하 단기물 잔액은 금년 3월 이후 처음으로 반등(+2.8조원). 중기물(1~5년)과 초장기물(10년 초과)은 각각 12.1조원, 2.0조원 감소, 장기물(5~10년)은 1.5조원 증가
ㅇ 국채(-4.5조원) 보유잔액은 `25.8월 이후 처음으로 감소했으며, 통안채(-1.4조원)와 특수채(-1.4조원)도 감소세 지속
02. 배경
미국 통화긴축에 따른 위험자산 선호 약화 및 고금리 장기화 우려가 국내 증권 자금흐름에 영향. 주식은 반도체 업황 관련 경계감이 전체 유출을 주도한 가운데, 금융업 중심의 순환매가 일부 유입
1) 긴축적 대외여건
연준의 추가 긴축 가능성이 높아지며 투자심리가 전반적으로 위축됨에 따라 국내 증권자금 매도 압력이 강화
ㅇ 신흥국 주식자금은 8월중 유입(대만·인도·인니), 유출(한국·태국·필리핀)이 혼재되었으나, 9월에는 대부분 국가에서 자금이 유출되는 등 글로벌 위험자산 회피 조짐이 관측
ㅇ 연준의 긴축기조는 채권시장에도 자금유출 압력으로 작용. 한국은 내년 상반기내 2~3차례 추가 인상 전망이 우세
- `22년 미국 국채금리 급등(10년물 연중 +236 bp) 국면 당시에도 주요 신흥국 채권자금 흐름이 악화. 중국 -921억달러, 인니 -89억달러, 인도 -24억달러 등 유출 기록, 한국 채권자금도 `21년 56억달러→`22년 5억달러로 유입폭 감소
- Nomura는 한국은행이 11월·내년 2월 각각 25bp씩, JPM은 내년 2분기까지 세 차례에 걸쳐 총 75bp의 추가 금리인상을 단행할 것으로 전망
2) 반도체주 경계론
원화 강세에 따른 실적 악화와 반도체 가격 상승에 따른 PC·스마트폰 등 완제품 수요 둔화 우려가 제기. 다만, 반도체 공급 부족, 장기공급계약(LTA)에 따른 판매물량 선확보 등은 반도체 기업 실적 성장을 뒷받침
ㅇ 원화 강세가 수출 채산성을 악화시키고, 메모리 가격 상승은 완제품 가격 상승을 통해 여타 제품 수요를 일부 제약할 가능성
- 원화 강세로 SK하이닉스와 삼성전자의 `26년 영업이익은 각각 6%, 5% 감소한 74조원, 106조원으로 예상. 이는 양사 시장 컨센서스를 5% 하회하는 수준(HSBC)
- 반도체 관련 수급은 타이트하게 이어지고 있으나, PC·스마트폰 등 소비자용 제품은 가격 인상 전 선구매에 따른 수요공백, 가격 상승에 따른 수요 위축이 우려되며, CPU 부족으로 PC 공급량이 감소할 가능성도 제기(Nomura)
ㅇ 다만, AI 투자 확대 및 이에 따른 메모리 가격 상승으로 반도체주 기업실적에 우호적인 여건은 지속
- Nvidia의 FY28 매출 성장 전망(+70%)은 데이터센터 Capex 증가세가 시장 예상(+40~50%)보다 강할 가능성을 시사(JPM). 이에 4분기 PC DRAM, 서버DRAM, NAND 가격은 전분기 대비 각각 17%, 8%, 8% 상승 전망(HSBC)
3) 금융업 순환매
최근 조정에서 AI주에서 여타 업종으로의 순환매가 이어지고 있으며, 금리 상승에 따른 수익성 개선 기대와 주주환원 확대, 경기 여건 개선 등으로 국내 금융주에 대한 긍정 평가도 상존
ㅇ 기술주에서 경기민감·방어주로의 순환매는 대체로 마무리된 것으로 판단되나 유일하게 금융업은 순환매가 지속될 것으로 예상. 특히 금리상승 국면에서는 북아시아 금융주를 선호(JPM)
ㅇ 최근 원화 강세(9월중 +0.8%) 흐름과 견조한 경기여건으로 은행의 보통주자본 비율(CET1)과 자산건전성 개선(연체율 하락 등) 기대가 확대
- 원화 강세는 은행의 CET1 비율을 상승시키며, 향후 배당과 자사주 매입을 확대할 수 있는 여력을 확대. 또한 경제 지표도 개선되고 있어 단기 연체 등 자산건전성 우려도 점차 완화될 전망(GS)









