


 컨텐츠
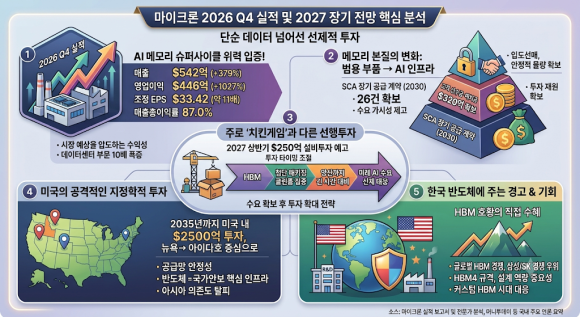










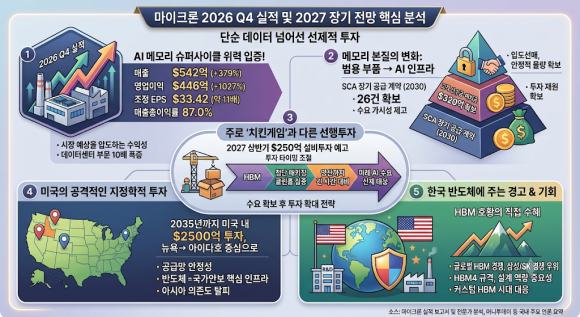
마이크론은 이날 장 마감 후 지난 6~8월 분기 조정 주당순이익(EPS)이 33.42달러로 지난해 3.03달러에서 크게 증가했다고 밝혔다. 이는 팩트셋이 집계한 애널리스트들의 전망치 31.72달러를 상회하는 것이다.
2026년 마이크론 테크놀로지 4분기 실적 분석
서론: 인공지능(AI)과 초지능(Super Intelligence) 시대가 촉발한 메모리 산업의 펀더멘털 재편
2026년 10월 1일(한국시간) 오전, 글로벌 메모리 반도체 시장의 핵심 풍향계로 자리 잡은 미국 마이크론 테크놀로지(Micron Technology)가 2026회계연도 4분기(2026년 6월~8월) 및 연간 실적을 공식 발표했다. 이번 실적 발표는 단순한 기업의 재무적 성과 보고를 넘어, 전 세계 반도체 산업의 구조적 패러다임이 어떻게 진화하고 있는지를 입증하는 역사적 이정표로 평가받고 있다. 과거 거시경제 지표와 PC, 스마트폰 등 전방 소비재 산업의 수요에 따라 극심한 호황과 불황을 반복하던 메모리 반도체 시장은, 이제 인공지능(AI)을 매개로 한 데이터센터 인프라의 팽창과 함께 장기적이고 구조적인 '공급자 우위'의 슈퍼사이클로 진입했음을 명확히 보여주었다.
산자이 메로트라(Sanjay Mehrotra) 마이크론 최고경영자(CEO)는 이번 실적 발표 콘퍼런스 콜에서 현재의 인공지능이 '초지능(Super Intelligence, SI)' 단계로 진화하고 있으며, 메모리 반도체가 이러한 초지능을 구현하고 고객사 플랫폼의 경쟁력을 결정짓는 가장 핵심적인 인프라로 격상되었음을 강조했다. 데이터센터 내 초거대 언어 모델(LLM)의 매개변수가 기하급수적으로 증가함에 따라 연산 장치(GPU 및 AI 가속기)와 데이터를 주고받는 고대역폭메모리(HBM) 및 고용량 기업용 솔리드스테이트드라이브(eSSD)에 대한 수요는 폭발적으로 증가했다. 이는 마이크론을 비롯한 삼성전자, SK하이닉스 등 주요 메모리 제조사들에게 유례없는 가격 결정력(Pricing Power)과 수익성을 부여하고 있다.
본 보고서는 오늘 머니투데이 등 국내 주요 경제 매체와 블룸버그, CNBC, 로이터 등 미국 현지 매체를 통해 보도된 마이크론의 실적 데이터를 바탕으로, 이번 어닝 서프라이즈의 세부적인 재무 지표를 해부한다. 나아가 월스트리트 투자은행(IB)들의 분석과 애프터마켓 주가 흐름의 괴리가 시사하는 바를 해석하고, 마이크론이 엔비디아(Nvidia)와 공동 개발 중인 맞춤형 메모리 'NVHBM'의 기술적 의미, 장기 공급 계약(SCA)이 창출하는 재무적 해자, 그리고 막대한 자본 지출(Capex)을 동반한 미국 내 메가팹 투자의 지정학적 파급력을 심층적으로 분석한다. 이를 통해 2027년 및 2028년까지 이어질 글로벌 메모리 반도체 시장의 수급 불균형과 한국 반도체 기업들에 미칠 전략적 함의를 종합적으로 전망한다.
2026회계연도 4분기 및 연간 실적 심층 디컨스트럭션(Deconstruction)
시장 컨센서스를 압도한 4분기 수익성과 매출 폭증
마이크론의 2026회계연도 4분기 재무 성과는 월스트리트의 가장 낙관적인 전망치조차 가볍게 뛰어넘는 압도적인 수치를 기록했다. 매출, 영업이익, 주당순이익(EPS) 등 모든 핵심 지표에서 기록적인 성장세를 시현하며 메모리 산업의 호황이 정점에 다다랐다는 일각의 우려를 완벽하게 불식시켰다.
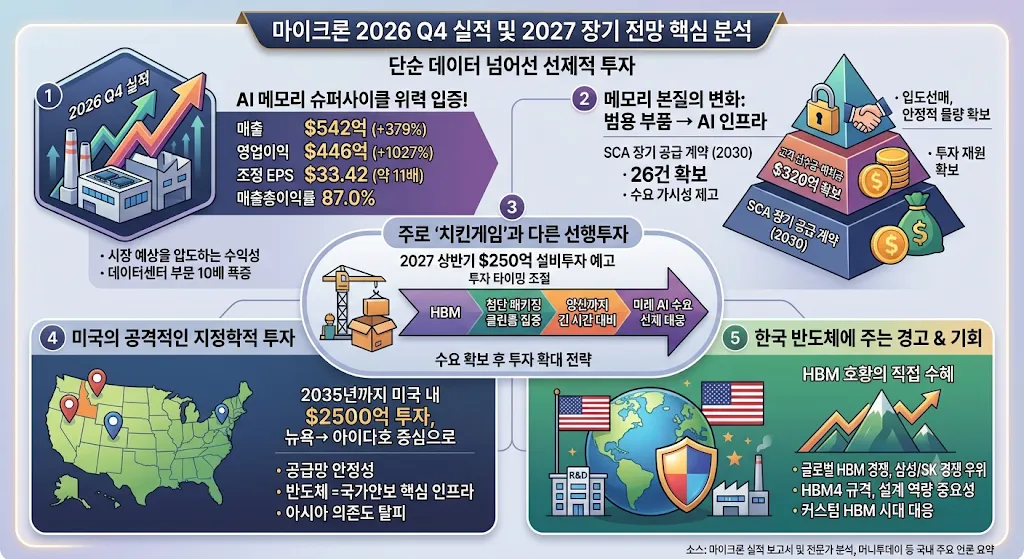
마이크론은 4분기에만 542억 2,900만 달러(약 73조 5,000억 원)의 기록적인 매출을 달성했다. 이는 전년 동기 대비 약 379% 증가한 수치이며, 직전 분기 대비로도 31% 성장한 결과다. 시장조사기관 LSEG가 집계한 월가 전문가들의 예상치인 510억 달러 안팎을 무려 30억 달러 이상 초과 달성한 것이다.
수익성 지표의 개선은 더욱 극적이다. 비GAAP 기준 조정 주당순이익(EPS)은 33.42달러를 기록해 시장 예상치인 31.61달러를 크게 상회했으며, 전년 동기의 3.03달러와 비교하면 1년 만에 무려 11배 수준으로 불어났다.
가장 괄목할 만한 대목은 이익률 지표다. 비GAAP 기준 매출총이익률(Gross Margin)은 87.0%에 달했으며, 영업이익률은 82.3%를 기록했다. 제조업 기반의 하드웨어 부품 기업이 80%를 상회하는 영업이익률을 달성한 것은 정보기술(IT) 산업 역사상 매우 이례적인 현상이다. 이는 HBM과 같은 AI 인프라향 첨단 프리미엄 메모리 제품군이 단순한 범용 부품(Commodity)이 아닌, 공급이 수요를 절대적으로 따라가지 못하는 강력한 판매자 우위 시장(Seller's Market)을 형성하고 있음을 반증한다. 회사는 분기 동안 439억 7,000만 달러의 영업활동 현금흐름을 창출하며, 향후 예정된 막대한 자본 지출을 자체 현금으로 충당할 수 있는 강력한 펀더멘털을 입증했다.
사업 부문별 심층 분석: 코어 데이터센터 사업부의 눈부신 부상
마이크론의 사업 부문별 실적을 뜯어보면, 글로벌 자본이 어느 곳으로 집중되고 있는지 그 자금의 흐름(Money Trail)을 명확하게 파악할 수 있다. AI 붐의 최대 수혜를 입고 있는 데이터센터 부문이 폭발적으로 성장하며 전체 실적을 견인했다.
코어 데이터센터 사업부(CDBU)의 4분기 매출은 180억 200만 달러로 전년 동기(15억 8,000만 달러) 대비 11배 이상(1,042%) 폭증하며 전체 매출의 33%를 차지하는 핵심 주력 사업부로 거듭났다. 이 부문의 영업이익률은 85%에 달해 마이크론의 회사 전체 수익성을 최고조로 끌어올린 일등 공신이 되었다. 이러한 폭발적 성장은 고대역폭메모리(HBM)와 서버용 DDR5 메모리, 그리고 데이터센터용 고용량 eSSD 제품군의 출하량 증가 및 단가 인상 효과가 복합적으로 작용한 결과다.
클라우드 메모리 사업부(CMBU) 역시 162억 8,300만 달러의 매출을 올리며 전년 대비 258% 성장했고, 모바일 및 클라이언트 사업부(MCBU) 또한 온디바이스 AI(On-device AI) 수요 증가에 힘입어 131억 1,400만 달러의 매출을 기록했다2. 특히 시장의 예상을 크게 벗어난 깜짝 성과를 보여준 곳은 오토모티브 및 임베디드 사업부(AEBU)로, 전년 대비 376% 급증한 68억 2,400만 달러의 매출과 79%의 영업이익률을 달성해 자율주행 및 차량용 첨단 전장 시스템 인프라 구축의 수혜를 톡톡히 누리고 있음을 보여주었다.
제품별 성과: 1,000억 달러 클럽에 가입한 DRAM과 eSSD 르네상스를 맞은 NAND
제품 카테고리별 실적은 메모리 반도체의 양대 산맥인 DRAM과 NAND 플래시 모두에서 강력한 수요 견인 현상이 나타나고 있음을 시사한다.
4분기 DRAM 매출은 사상 최대인 397억 7,100만 달러로 전체 매출의 73%를 차지했다. 평균판매단가(ASP)는 직전 분기 대비 10%대 후반의 상승률을 보였으며, 비트(Bit) 출하량 또한 견조한 성장세를 유지했다. 가장 중요한 통찰은 HBM 매출의 성장세가 회사 전체의 매출 성장세를 앞질렀다는 점과, 그동안 초기 수율 문제로 이익률 훼손 우려가 제기되었던 HBM의 매출총이익률이 기존 전통적 범용 DRAM 제품의 이익률과 동등한 수준(Parity)에 도달했다는 경영진의 발표다. 이는 마이크론의 HBM3E 수율 안정화와 공정 효율성이 완벽한 궤도에 올랐음을 의미한다.
NAND 플래시 부문은 더욱 드라마틱한 턴어라운드를 보여주었다. 4분기 NAND 매출은 141억 200만 달러를 기록하며 전체 매출의 26%를 차지했고, 직전 분기 대비 42%나 급증했다. NAND 부문의 ASP는 무려 약 30% 폭등했는데, 이는 AI 데이터센터에서 발생하는 천문학적 규모의 비정형 데이터를 저장하고 병목 현상 없이 GPU로 전송하기 위해 고성능 기업용 SSD(eSSD) 수요가 임계점을 돌파했기 때문이다. 경영진은 데이터센터 SSD 매출이 단일 분기에 100억 달러에 육박하며 전년 대비 10배 이상 성장했다고 밝혔다.
2026회계연도 연간 결산: 산업의 체급을 완전히 뒤바꾸다
분기 실적을 합산한 2026회계연도 전체 결산 수치는 메모리 반도체 산업이 새로운 퀀텀 점프(Quantum Jump)를 이루어냈음을 증명한다. 연간 총매출은 1,331억 8,800만 달러(약 180조 원)로, 극심한 반도체 한파를 겪었던 2025회계연도(373억 8,000만 달러) 대비 256% 증가하며 창사 이래 최고 기록을 갱신했다.
특히 주목할 만한 마일스톤은 연간 DRAM 매출이 1,006억 7,900만 달러를 기록하며, 마이크론 역사상 최초로 단일 품목 연간 매출 1,000억 달러 시대를 열었다는 점이다. 연간 비GAAP 기준 순이익은 867억 6,000만 달러(조정 EPS 75.52달러)에 달했으며, 이를 바탕으로 창출된 연간 잉여현금흐름(FCF)만 623억 1,000만 달러에 이른다. 이처럼 풍부하게 확보된 잉여 현금 유동성은 후술할 마이크론의 공격적인 미국 내 생산 인프라 확충과 차세대 맞춤형 메모리 연구개발(R&D)을 위한 강력한 재무적 실탄으로 작용하고 있다.
강력한 2027회계연도 1분기 가이던스와 월스트리트의 시각차
투자자들의 시선이 집중되었던 2027회계연도 1분기(2026년 9월~11월) 가이던스 역시 시장의 기대치를 훌쩍 넘어서며, 현재의 호황이 일시적 현상이 아닌 장기적 추세임을 방증했다.
마이크론은 1분기 매출로 시장 전망치(약 570억 달러)를 40억 달러 이상 상회하는 600억~630억 달러(중간값 615억 달러)를 제시했다. 조정 EPS 역시 38.15달러로 애널리스트들의 예상 범위를 뛰어넘었으며, 1분기의 매출총이익률 86.25%는 2027회계연도 전체 기간 중 가장 낮은 '바닥(Floor)' 수치가 될 것이라고 선언하며 강력한 마진 확장에 대한 자신감을 피력했다.
실적 비트(Beat)에도 불구하고 애프터마켓 주가가 하락한 이유
놀라운 실적과 긍정적인 가이던스에도 불구하고, 실적 발표 당일 애프터마켓(시간 외 거래)에서 마이크론의 주가는 일시적으로 1~4%가량 하락하는 기현상을 연출했다. 주가는 정규장 종가 대비 소폭 하락한 1,056달러 선에서 등락을 거듭했는데, 이러한 시장의 역설적인 반응은 콘퍼런스 콜 도중 발표된 경영진의 '대규모 자본 지출(Capex) 및 영업 비용 증가 계획'에 대한 기관 투자자들의 반사적 경계감에서 비롯되었다.
마이크론은 2027회계연도 상반기에만 무려 250억 달러의 자본 지출(Capex)을 단행할 것이며, 하반기에는 이보다 더 많은 규모의 투자가 집행될 것이라고 예고했다. 더불어 회계연도 2027년 전체 영업 비용 또한 2026년 대비 약 25억 달러 증가할 것이라고 덧붙였다.
전통적으로 메모리 반도체 산업의 투자자들은 심각한 트라우마를 안고 있다. 과거 메모리 사이클에서는 반도체 기업들이 호황기에 취해 천문학적인 자금을 쏟아부어 생산 라인을 증설하면, 얼마 지나지 않아 심각한 공급 과잉(Oversupply)이 발생하고 이는 곧 칩 가격의 폭락과 실적 악화라는 '붐 앤 버스트(Boom and Bust)'의 악순환으로 이어졌기 때문이다. 따라서 마이크론이 엄청난 규모의 선제적 설비 투자를 발표하자, 시장 일각에서는 "미래의 공급 과잉을 초래하여 스스로 이익률을 깎아먹는 것이 아니냐"는 단기적 우려가 대두되며 알고리즘 기반의 기계적 매도세가 출회된 것이다.
월가 주요 IB들의 반론과 목표주가 상향 랠리
그러나 이러한 단기적 매도세와 달리, 월스트리트의 주요 투자은행(IB) 애널리스트들은 경영진의 대규모 Capex 계획을 '악재'가 아닌 강력한 '호재'이자 구조적 성장 동력으로 해석하며 일제히 마이크론의 목표 주가를 상향 조정했다.
씨티(Citi): 아티프 말릭(Atif Malik) 애널리스트는 DRAM 시장의 강력한 가격 결정력을 근거로 마이크론에 대한 '매수(Buy)' 의견을 유지하며 목표주가를 기존 1,150달러에서 1,300달러로 상향했다. 그는 2027년까지 500억 달러에 달할 연간 Capex는 대부분 공장 외곽 구조물(Shell) 및 클린룸 신설 등 인프라에 투입되는 것이며, 이는 단기적인 웨이퍼 출하량 급증으로 이어지지 않는다고 분석했다.
모건스탠리(Morgan Stanley): '비중 확대(Overweight)' 등급을 부여하며 목표주가를 1,200달러로 상향 조정했다. 촘촘한 메모리 공급 상황과 AI 수요의 장기화가 기존 PC 및 스마트폰 시장의 일부 둔화를 충분히 상쇄한다고 평가했다.
도이치방크(Deutsche Bank): 목표주가를 기존 1,000달러에서 1,500달러로 무려 50%나 대폭 상향하며, AI 주도 하의 DRAM 수요와 가격 훈풍이 장기화될 것이라고 전망했다.
JP모건(JPMorgan): 할란 서(Harlan Sur) 애널리스트는 목표주가 1,540달러를 재확인하며, 4분기 실적 발표 전후의 시장 포지셔닝이 매우 '건설적(Constructive)'이라고 평가했다.
멜리우스 리서치(Melius Research): 벤 리츠(Ben Reitzes) 애널리스트는 월가에서 가장 높은 2,200달러의 목표주가를 제시했다. HBM 장기 공급 계약을 통한 확실한 매출 가시성이 마이크론의 기업 가치 평가(Valuation) 승수를 끌어올릴 것이라고 주장했다.
애널리스트들이 공통적으로 지적하는 바는, 현재 마이크론이 집행하는 투자의 성격이 과거의 '단순 장비 증설'과는 질적으로 다르다는 점이다. 현재의 투자는 HBM 제조를 위해 필수적인 후공정 패키징 라인과 극자외선(EUV) 노광 장비 운용을 위한 고도화된 클린룸 구축 등 '그린필드(Greenfield)' 인프라에 집중되어 있다. 물리적인 건물을 짓고 클린룸을 인증받는 과정은 상당한 리드 타임(Lead Time)이 소요되므로, 오늘 투자를 결정하더라도 실제 웨이퍼가 쏟아져 나오는 시점은 수년 뒤가 된다. 따라서 이러한 대규모 지출은 다가올 AI 수요 폭발에 대비하기 위한 최소한의 선제적 방어 조치일 뿐, 2027년이나 2028년 내에 시장에 심각한 공급 과잉을 초래할 수 없다는 것이 월가의 지배적인 시각이다.
산업 패러다임의 붕괴와 재창조: 전략적 고객 계약(SCA)이 만든 재무적 해자
마이크론의 향후 전망을 분석함에 있어, 이번 실적 보고서에서 드러난 가장 혁신적인 재무적 통찰(Insight)은 바로 마이크론이 고객사들과 체결한 '전략적 고객 계약(Strategic Customer Agreements, SCA)'의 메커니즘과 그 경제적 함의다. 이 계약 구조는 반도체 역사상 그 유례를 찾아보기 힘든 수준으로, 메모리 산업의 본질을 사이클 산업에서 안정적인 구독형(Recurring) 비즈니스로 변모시키고 있다.
320억 달러의 막대한 자금 수혈과 매출 락인(Lock-in) 효과
마이크론 경영진은 현재까지 총 26건의 장기 SCA를 성공적으로 체결했다고 공식 발표했다. 이는 직전 분기의 16건에서 대폭 증가한 수치로, 하이퍼스케일러(클라우드 서비스 제공자) 및 엔비디아와 같은 핵심 AI 가속기 설계 기업들이 포함된 것으로 추정된다. 이 계약들은 2030년(일부 오토모티브 계약은 2031년)까지 유효하며, 이를 통해 마이크론은 전체 매출의 약 35%를 안정적으로 보장받게 되었다. 장기적으로는 이 비중을 50%까지 끌어올린다는 계획이다.
더욱 놀라운 것은 이 계약을 유지하기 위해 고객사들이 마이크론에 납부한 선수금 및 현금 예치금 등 재무적 약정 규모가 무려 320억 달러(약 43조 원)에 달한다는 점이다. AI 인프라 구축 경쟁에서 뒤처지지 않기 위해 메모리 부품의 안정적 수급이 최우선 과제가 되자, 고객사들이 앞다투어 막대한 쌈짓돈을 마이크론에 선지급하며 칩 물량을 '입도선매'하고 있는 것이다. 마이크론은 외부 자금 조달이나 이자 부담 없이 고객의 현금만으로 대규모 시설 투자를 단행할 수 있는 엄청난 재무적 레버리지를 확보했다.
옵션 이론으로 해석하는 가격 프레임워크: 풋옵션 매수와 콜옵션 매도
SCA의 경제적 메커니즘을 심도 있게 분석한 재무 전문가들의 의견에 따르면, 이 계약 물량의 75%는 단순한 고정 가격제가 아니라 '사전 정의된 가격 프레임워크(Defined Pricing Framework)'에 의해 상한선(Ceiling)과 하한선(Floor)이 엄격하게 설정되어 있다. 나머지 25% 물량만이 시장 가격에 연동되어 재조정된다.
이러한 가격 구조를 파생상품 관점에서 해석하면, 마이크론은 스스로 가격 상승의 잠재적 초과 이익(Upside)을 고객사에게 일부 양보하는 콜옵션 매도(Selling Call)를 실행하는 동시에, 시장 가격이 폭락하더라도 일정 수준 이상의 절대적인 마진을 방어할 수 있는 풋옵션 매수(Buying Put)를 구조화한 것이다. 가격 상한선은 역사적으로 매우 높은 가격대를 형성했던 2026년 봄 수준으로 고정된 것으로 알려졌다.
만약 미래에 HBM이나 하이엔드 DRAM의 시장 가격이 이 상한선을 뚫고 수직 상승한다면 마이크론은 그 초과 이익을 온전히 누리지 못한다. 하지만 경영진은 이러한 극단적 사이클 장세에서 얻는 일회성 폭리보다는, 거시 경제가 둔화되거나 수요가 일시적으로 꺾이는 다운사이클(Down-cycle)이 도래했을 때 회사의 마진을 굳건히 지켜내는 '이익의 안정성(Predictability)'을 선택했다. 투자자 입장에서 이는 마이크론의 주식 밸류에이션(Valuation)에 적용되는 멀티플(Multiple)을 크게 상향 조정할 수 있는 강력한 논거가 된다. 과거 7~10배 수준에 불과했던 극심한 변동성 프리미엄을 제거하고, 장기 계약을 통해 가시성이 확보된 소프트웨어 기업이나 인프라 기업 수준의 프리미엄을 부여받을 수 있는 기틀을 마련한 셈이다.
맞춤형 커스텀 메모리 시대의 개막: 엔비디아와의 NVHBM 생태계 구축
2027년 및 그 이후의 메모리 시장 패권 경쟁을 분석할 때, 하드웨어적 생산 능력 못지않게 중요한 것이 차세대 메모리의 아키텍처 혁신이다. 마이크론의 이번 실적 발표에 숨겨져 있는 가장 강력한 기술적 뇌관은 엔비디아와 공동으로 개발 중인 업계 최초의 맞춤형 HBM4E, 일명 'NVHBM(Nvidia Custom HBM)' 프로젝트다.
로직 칩과 메모리 다이의 경계가 허물어지다
역사적으로 DRAM이나 NAND 플래시는 JEDEC(국제반도체표준협의기구)이 정한 공통 규격에 따라 대량 생산되는 범용 제품이었다. 그러나 생성형 AI 모델이 조(Trillion) 단위의 매개변수를 처리하게 되면서, 프로세서(GPU)와 메모리 간의 물리적 거리와 인터페이스에서 발생하는 데이터 병목 현상(Von Neumann Bottleneck)을 해결하는 것이 지상 과제가 되었다.
이 문제를 타개하기 위해 마이크론과 엔비디아는 메모리 패키지의 가장 밑단에 위치하는 '베이스 다이(Base Die)'를 파운드리(TSMC 등)의 초미세 공정을 활용하여 완전히 커스터마이징하는 방식을 채택했다. NVHBM은 기존의 표준형 HBM4E 제품 대비 메모리 대역폭을 30% 이상 향상시키는 동시에 전력 소비를 15% 이상 절감하는 것을 목표로 설계되었다.
특히 흥미로운 점은 엔비디아의 자체적인 초고속 인터커넥트 기술인 'NVLink' 생태계를 메모리 구조 내부에 직접 통합(NVLink Fusion)한다는 점이다. 인터페이스를 최적화하여 칩셋 내 라우팅을 단순화함으로써 연산에 활용할 수 있는 가용 실리콘 면적을 최대 25% 늘려 추가적인 XPU 연산 능력을 확보하게 된다. 엔비디아는 2027년 하반기 출시를 목표로 하는 차세대 초거대 AI 가속기 플랫폼 '루빈 울트라(Vera Rubin Ultra)'에 8단으로 적층된 이 NVHBM 모듈을 적극 채택할 것으로 전망된다. 마이크론은 이 차세대 커스텀 HBM4E 양산 공정에 최첨단 10나노급 6세대(1c 또는 1-gamma) 극자외선(EUV) 공정을 조기에 도입하여 집적도와 수율을 극대화한다는 전략을 추진 중이다.
생태계 종속성의 심화와 가치 사슬(Value Chain)의 권력 이동
NVHBM과 같은 커스텀 메모리의 등장은 파블리스(칩 설계), 메모리 제조사, 그리고 파운드리 간의 전통적인 분업 생태계를 근본적으로 파괴한다. 이전에는 각자의 영역에서 칩을 만들고 최종 패키징 단계에서 단순히 결합하는 방식이었다면, 이제는 아키텍처 설계의 최우선 단계부터 엔비디아, 마이크론, TSMC가 하나의 유기체처럼 다이(Die) 단위의 지적재산권(IP)과 회로 설계를 긴밀하게 공유하고 최적화해야만 칩 구동이 가능해진다.
이러한 변화는 마이크론에게 난공불락의 기술적 해자(Moat)를 선사한다. 범용 부품 시대에는 고객사가 언제든 삼성전자나 SK하이닉스의 칩으로 대체할 수 있었으나, 엔비디아의 GPU 아키텍처와 NVLink 통신 프로토콜에 물리적으로 완벽하게 동기화된 NVHBM은 타사의 제품으로 쉽게 교체(Drop-in Replacement)할 수 없다. 즉, 고객의 락인(Lock-in) 효과가 극대화되는 것이다. 2027년 이후의 하이엔드 메모리 시장은 누가 단순히 웨이퍼를 많이 찍어내느냐의 싸움이 아니라, '누가 가장 핵심적인 GPU 설계자의 생태계에 내재화(Embedded)되어 공동의 IP를 구축하느냐'의 설계 주도권 싸움으로 진화할 것이며, NVHBM은 마이크론이 이 전장에서 주도권을 쥐게 하는 강력한 무기가 될 것이다.
지정학적 공급망 재편의 최전선: 미국 내 2,500억 달러 메가팹 투자의 전략적 함의
기술적 초격차와 재무적 해자를 확보한 마이크론은 글로벌 반도체 공급망의 지정학적 리스크를 기회로 바꾸기 위해 미국 본토를 중심으로 하는 '온쇼어링(Onshoring)' 전략에 박차를 가하고 있다. 마이크론은 2035년까지 미국 내 첨단 메모리 연구개발(R&D) 및 대량 생산 인프라 구축에 무려 2,500억 달러(약 330조 원)를 투자하겠다는 거대한 마스터플랜을 가속화하고 있다.
뉴욕주 클레이(Clay) 메가팹과 아이다호 본사 증설
이 거대한 투자의 최우선 거점은 뉴욕주 중부 클레이(Clay) 지역과 본사가 위치한 아이다호주 보이시(Boise)다. 마이크론은 당초 계획보다 한 분기 이상 앞당겨 뉴욕 클레이 메가팹 건설 부지에 첫 콘크리트 타설을 성공적으로 완료했다고 발표했다. 건설 부문은 미국의 초대형 인프라 건설사인 길베인(Gilbane), 벡텔(Bechtel), 제이콥스(Jacobs) 등이 주도하고 있으며, 이 프로젝트의 경제적 효과로 창출되는 일자리만 뉴욕주에서 5만 개(직접 고용 9,000개 포함), 전체 프로젝트에 걸쳐 9만 개에 달할 것으로 추산된다.
뉴욕주 전력청(NYPA)의 저렴한 산업용 전력 공급과 뉴욕 주정부 차원의 전폭적인 지원을 받는 클레이 메가팹은 총 4개의 공장(Fab)으로 구성되며, 2029년부터 최첨단 EUV 공정 기반의 DRAM 양산을 시작할 예정이다. 이와 동시에 진행 중인 아이다호 보이시의 신규 팹 건설은 2027년 중반에 첫 번째 팹에서 웨이퍼를 생산하고, 2028년 후반에 두 번째 팹을 가동하는 것을 목표로 순항하고 있다. 나아가 버지니아주 마나사스(Manassas) 공장에서는 이미 1-alpha 공정 DRAM 양산을 시작하여 오토모티브 및 우주방위 산업 수요에 대응하고 있으며, 대만 통뤄(Tongluo), 싱가포르, 일본 히로시마 등 아시아 지역 팹의 패키징 공정 확장도 동시에 추진 중이다.
지정학적 프리미엄 확보와 경쟁 우위
이러한 마이크론의 공격적인 인프라 확장은 미국 정부가 주도하는 칩스법(CHIPS Act)의 보조금 및 세제 혜택을 극대화하는 재무적 이점을 제공한다. 그러나 더 깊은 전략적 함의는 따로 있다. 현재 전 세계 최첨단 반도체의 생산 라인은 지정학적 리스크가 가장 높은 대만(TSMC)과 한국(삼성전자, SK하이닉스)에 고도로 밀집되어 있다.
글로벌 빅테크 기업들과 미 국방부 등 핵심 수요처의 입장에서, 양안 갈등이나 한반도 긴장 고조 등 지정학적 위기 발생 시 인공지능 인프라 생태계 전체가 셧다운될 수 있다는 공포는 실존하는 리스크다. 마이크론은 미국 본토 내에서 자체적으로 R&D와 양산을 100% 소화할 수 있는 수직 계열화 팹을 구축함으로써, '지정학적 리스크가 완벽히 통제된 가장 안전하고 신뢰할 수 있는 메모리 공급망(Secure Supply Chain)'이라는 타이틀을 거머쥐게 된다. 향후 마이크론은 이러한 '국가 안보 프리미엄'을 바탕으로 2035년까지 미국 내 DRAM 생산 비중을 40%까지 끌어올릴 것이며, 이는 경쟁사인 한국 및 대만 기업들 대비 장기적이고 확고한 무형의 프리미엄을 보장하는 강력한 차별화 포인트로 작용할 전망이다.
<시사점>
마이크론이 메모리 반도체 슈퍼사이클의 위력을 다시 한번 입증했습니다. 마이크론의 2026회계연도 4분기 매출은 542억 달러로 전년 동기보다 379% 급증했고, 조정 주당순이익(EPS)은 33.42달러로 11배 가까이 뛰었습니다. 매출총이익률은 87%에 달했습니다. 더 중요한 것은 다음 분기 전망인데, 2027회계연도 1분기 매출을 615억달러로 제시해 시장 예상치를 크게 웃돌았습니다.
이번 실적에서 가장 눈여겨볼 대목은 AI가 메모리 수요의 성격을 완전히 바꾸고 있다는 사실입니다. 데이터센터 사업부 매출은 전년보다 10배 이상 폭증했고, HBM과 서버용 DDR5뿐 아니라 AI 데이터센터에 필요한 기업용 SSD(eSSD) 수요도 급증했습니다. 범용 PC와 스마트폰 중심이던 과거 메모리 시장과 달리 이제는 AI 데이터센터 투자가 메모리 수요를 끌어가는 핵심 축이 됐습니다.
더 주목해야 할 변화는 메모리가 더 이상 단순한 범용 부품에 머물지 않는다는 점입니다. 마이크론은 2030년까지 유효한 장기 공급계약(SCA)을 26건 확보했고, 고객들로부터 선수금·현금 예치금 형태로 320억달러를 받았습니다. AI 기업들이 안정적인 메모리 확보를 위해 생산능력까지 선점하고 나선 것입니다. 메모리 업체 입장에서는 수요의 가시성이 높아지고 대규모 설비투자의 재원도 확보할 수 있게 되었습니다.
마이크론의 대규모 투자가 과거 메모리 산업의 '치킨게임'과는 성격이 다르다는 분석도 주목할 필요가 있습니다. 마이크론은 2027회계연도 상반기에만 250억 달러의 설비투자를 예고했습니다. 과거라면 공급과잉의 전조로 받아들일 수 있는 규모입니다. 하지만 마이크론은 HBM과 첨단 패키징, 클린룸 등은 투자에서 실제 양산까지 긴 시간이 필요한 만큼, 당장 생산량을 폭발적으로 늘리는 투자가 아니라 미래 AI 수요에 대비한 선행투자라고 해명하고 있습니다.
한국 반도체업계에는 희소식과 경고가 동시에 날아왔습니다. 우선 단기적으로 보면, 마이크론의 실적이 HBM을 비롯한 고부가 메모리 수요가 여전히 강하다는 것을 보여줍니다. SK하이닉스와 삼성전자 역시 AI용 메모리 수요 증가의 직접적인 수혜를 받을 가능성이 높습니다. 특히 HBM 시장에서 경쟁력을 확보한 국내 기업들에는 글로벌 메모리 호황이 실적 개선의 기회가 될 수 있습니다.
하지만 마냥 좋은 소식만은 아닙니다. 마이크론의 진짜 경쟁력은 생산능력 확대에만 있지 않습니다. 엔비디아와 차세대 맞춤형 HBM을 공동 개발하면서 메모리를 AI 가속기의 설계 단계부터 결합하고 있습니다. 이는 앞으로의 경쟁이 '누가 HBM을 더 많이 생산하느냐'에서 '누가 AI 가속기 설계자와 더 깊이 연결돼 있느냐'로 이동할 수 있음을 뜻합니다. 커스텀 HBM 시대에는 메모리 업체의 설계 역량과 고객사·파운드리와의 협업 능력이 생산능력 못지않게 중요해집니다.
미국의 공격적인 반도체 투자도 한국이 주목해야 합니다. 마이크론은 2035년까지 미국 내 첨단 메모리 연구개발과 생산 인프라에 2500억달러를 투자하는 계획을 추진하고 있습니다. 이는 단순한 공장 증설을 넘어 공급망의 지정학적 안정성을 확보하려는 움직임입니다. 반도체가 경제산업을 넘어 국가안보의 핵심 인프라가 된 현실을 그대로 보여줍니다.
마이크론의 행태를 볼 때 한국은 HBM의 현재 경쟁력을 지키는 데 만족해서는 안 됩니다. HBM4 이후에는 고객 맞춤형 메모리, 첨단 패키징, 베이스다이 설계, 칩렛 등 시스템반도체와 메모리의 경계가 허물어질 가능성이 큽니다. 메모리 기업과 팹리스, 파운드리, 패키징 기업이 하나의 생태계로 움직이는 능력이 경쟁력을 좌우할 것입니다.
무엇보다 중요한 것은 투자 타이밍입니다. AI 메모리 수요가 강하다고 해서 과거처럼 무조건적인 증설 경쟁에 뛰어들어서는 안 됩니다. HBM 전환에 따른 범용 DRAM 공급 감소, 첨단 패키징 병목, 고객사 장기계약 등을 함께 고려해 생산능력을 조절해야 합니다. 마이크론의 사례처럼 장기 수요를 먼저 확보한 뒤 투자를 확대하는 방식이 메모리 사이클의 변동성을 낮추는 해법이 될 수 있습니다.









