


 컨텐츠











미국 10년물 국채금리가 2007년 이후 최고치로 치솟으며 글로벌 금융시장에 긴장감이 고조되는 가운데 단기물 금리도 빠르게 상승하고 있다. 금리 상승에도 주식시장이 선방하고 있지만 단기국채금리가 장기물 금리를 추월하는 역전이 나타나면 경기침체를 우려해야 한다는 위기감도 적잖다.
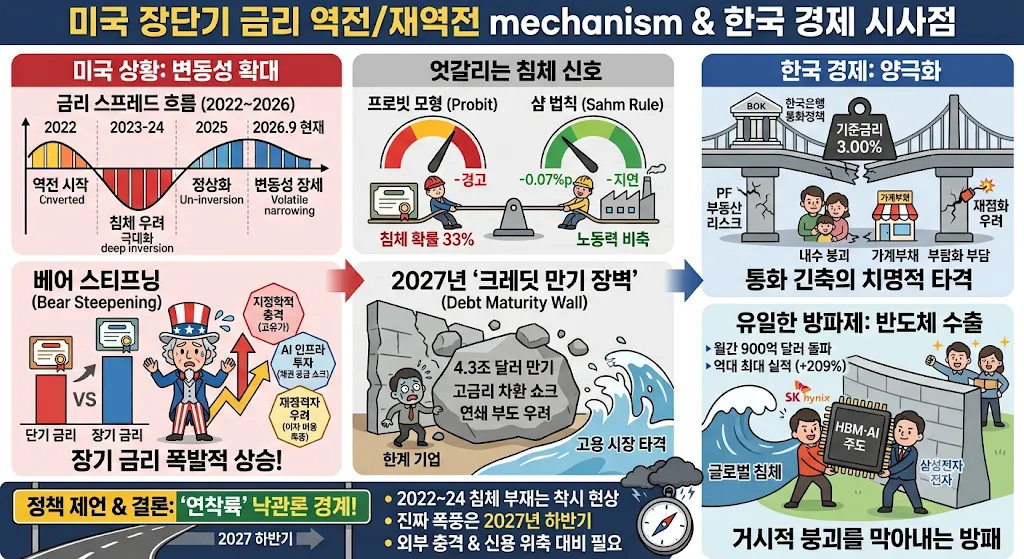
미국 장단기 국채금리 역전과 재역전 메커니즘, 한국 경제 시사점
1. 2026년 하반기 거시경제 환경과 장단기 금리차의 구조적 전환
<금리스프레드>
최근 5년(2022~2026년)간의 주요 스프레드 변동 흐름
2022년 중반 (역전 시작): 미 연준(Fed)의 공격적인 기준금리 인상으로 단기 금리(2년물)가 장기 금리(10년물)를 상회하는 장단기 금리차 역전 현상이 본격화
2023년 ~ 2024년 초 (침체 우려 극대화): 금리차가 -1.0%p 아래로 추락하며 1980년대 이후 가장 깊고 긴 역전 상태를 기록
2024년 하반기 ~ 2025년 (역전 해소): 연준이 금리 인하 사이클로 전환함에 따라 단기 금리가 장기 금리보다 빠르게 하락. 2024년 말부터 스프레드가 다시 플러스(+)로 돌아서는 정상화(Un-inversion) 구간에 진입
2026년 9월 현재 (변동성 확대): 장단기 금리차는 양수(+0.36%p)를 유지하고 있으나, 최근 단기적인 시장 금리 조정으로 인해 스프레드가 장중 +0.17%p 부근까지 좁혀지는 등 변동성 장세를 보이고 있음
일반적으로 장단기 금리 역전은 경기침체의 전조로 해석되지만, 금융역사학적 관점에서 진정한 실물 경제의 위기는 역전 상태 그 자체가 아니라, 역전이 해소되며 장기물 금리가 단기물 금리를 다시 추월하는 가파른 '스티프닝(Steepening)' 구간에서 발생해 왔다.
최근 국내 주요 언론 보도(2026년 9월 29일 자 머니투데이 등)에 따르면, 미국의 고금리·고물가 기조가 고착화되는 가운데 중동의 지정학적 리스크(미국-이란 갈등)로 인한 유가 급등이 인플레이션을 강하게 자극하고 있다. 미국 내 휘발유 평균 가격은 심리적 저항선인 갤런당 4달러를 넘어 4.22달러에 도달했으며, 이로 인해 미 연방준비제도(Fed)가 물가 통제를 위해 2026년 10월 연방공개시장위원회(FOMC)에서 기준금리를 추가 인상할 것이라는 확률이 시카고상품거래소(CME) 페드워치 기준 68% 안팎까지 치솟았다. 이와 더불어, 하이퍼스케일러(빅테크) 기업들의 막대한 인공지능(AI) 인프라 투자 자금 조달을 위한 채권 발행과 미국 정부의 연간 1조 달러(약 1,357조 원) 규모의 국채 이자 부담 등 재정적자 우려가 겹치면서 장기물 금리를 폭발적으로 밀어 올리는 '베어 스티프닝(Bear Steepening)'이 연출되고 있다.
본 보고서는 이러한 거시적 현상을 바탕으로, 장단기 금리 역전 및 재역전 현상이 경기침체를 예고한다는 경제이론을 학술적·실증적으로 심층 정리한다. 나아가 다양한 계량경제 모형(Probit Model, ACM 기간 프리미엄 모형, 샴 법칙 등)과 거시 지표를 통해 2026년 현재 미국 경제의 실제 침체 가능성을 입체적으로 진단한다. 마지막으로, 최근 기준금리를 3.00%로 인상한 한국은행의 통화정책 딜레마와 역대 최대 호황을 누리고 있는 반도체 수출 실적을 중심으로 한국 경제 및 주식시장에 미치는 시사점을 종합적으로 도출하고자 한다.
2. 장단기 금리 스프레드와 경기침체 예측 메커니즘
2.1. Estrella-Mishkin 프로빗 모형(Probit Model)의 이론적 기초
장단기 금리 스프레드는 통상 미 국채 10년물 수익률에서 2년물(10Y-2Y) 또는 3개월물(10Y-3M) 수익률을 차감한 값으로 정의된다. 대중적인 언론 보도에서는 10Y-2Y 스프레드가 주로 인용되지만, 뉴욕 연방준비은행(New York Fed)을 비롯한 주류 거시경제학계와 중앙은행 연구진들은 통화정책의 최전선을 반영하는 3개월물과 시장의 장기 성장 및 인플레이션 기대를 반영하는 10년물 간의 격차(10Y-3M Spread)를 경기침체 예측의 가장 강력하고 순수한 선행지표로 간주한다.
이러한 이론적 근거를 가장 정교하게 계량화한 것은 Arturo Estrella와 Frederic Mishkin의 1996년 및 1998년 연구이다. 이들은 장단기 금리차가 12개월에서 18개월 후의 경기침체 확률을 예측하는 데 있어 여타 거시 지표(주가지수, 선행지수 등)를 압도한다는 것을 프로빗(Probit) 모형을 통해 증명했다.
Estrella-Mishkin 모형의 기본 수식은 다음과 같이 정의된다.
여기서
는 12개월 후 NBER(전미경제연구소)이 정의하는 공식 경기침체 발생 여부(발생 시 1, 미발생 시 0)를 나타내는 이산 확률 변수이며,
는 표준정규분포의 누적분포함수(CDF)이다. 뉴욕 연은이 매월 발표하는 실시간 침체 확률 산출에 사용되는 파라미터는 1959년부터 1995년까지의 데이터를 기반으로 캘리브레이션된
로 설정되어 있다. 즉, 10Y-3M 스프레드가 마이너스(역전)로 깊어질수록 수식 내 값은 양의 방향으로 커지며
를 통해 도출되는 침체 확률이 급증하는 비선형적 구조를 갖는다. 해당 모형은 의사결정계수(Pseudo R-squared)와 AUROC(Area Under the Receiver Operating Characteristic) 평가에서 1년 이상의 중장기 예측에 있어 다른 어떠한 거시경제 지표보다 우수한 분류 능력을 입증한 바 있다.
금리 역전이 침체를 선행하는 경제적 기제는 실물경제와 금융시장의 상호작용으로 요약된다. 첫째, 중앙은행의 강력한 긴축으로 단기금리가 급등하면 은행의 자금 조달 비용이 상승하고, 이는 기업 대출 및 가계 신용의 축소로 이어져 실물경제의 차입 비용을 극대화시킨다. 둘째, 시장 참여자들이 미래의 경기 하강 및 인플레이션 둔화를 예상하여 안전자산인 장기채 매수에 몰리면서 장기금리가 하락(가격 상승)하게 되며, 이는 장기적인 경제 펀더멘털에 대한 시장의 비관적 기대를 수학적으로 반영한 결과이다.
2.2. ACM 모형과 기간 프리미엄(Term Premium)에 의한 역전 신호의 왜곡
2022년 하반기부터 시작된 금리 역전이 24개월 이상 지속되었음에도 불구하고 미국 경제가 즉각적인 침체에 빠지지 않자, 금융시장 일각에서는 '장단기 금리차 무용론'이 강하게 제기되었다. 그러나 이는 채권 수익률을 구성하는 핵심 요소인 기간 프리미엄(Term Premium)의 구조적 변화를 간과한 피상적인 해석이다.
금리 기간구조의 어파인 모형(Affine Term Structure Model, ATSM) 중 하나인 Adrian-Crump-Moench (ACM) 모형에 따르면, 관측되는 장기 금리는 '미래 단기금리의 기댓값 평균'과 '기간 프리미엄'의 합으로 분해된다.
여기서
는 투자자가 장기 채권(듀레이션 리스크)을 보유함에 따라 요구하는 추가적인 보상(프리미엄)이다. Bauer와 Rudebusch(2012, 2020) 등의 연구에 따르면, 2008년 글로벌 금융위기 이후 연준의 양적완화(QE) 패러다임과 글로벌 연기금의 구조적인 듀레이션(안전자산) 선호 현상으로 인해 10년물 국채의 기간 프리미엄이 장기간 비정상적인 마이너스(-60bp 내외)를 기록했다.
따라서 2022년부터 2024년 상반기까지 나타난 장단기 금리 역전 현상은 시장이 순수하게 '혹독한 경기침체와 정책금리의 파격적 인하'를 예상했다기보다는, 극도로 압축된 기간 프리미엄 환경 하에서 연준이 인플레이션 통제를 위해 단기 금리를 급격히 인상함에 따라 기계적으로 발생한 '왜곡된 역전(Distorted Inversion)'의 성격이 짙었다. 최근 들어 이 기간 프리미엄이 다시 플러스 구간으로 가파르게 상승하며 금리 역전이 해소되고 있다는 점은 거시경제적 위험이 질적으로 변화하고 있음을 시사한다.
2.3. 수익률 곡선 재역전(Un-inversion)의 경고: 스티프닝의 유형과 위험성
경제이론 및 과거 NBER의 실증 데이터에 따르면, 진정한 경기침체는 장단기 금리가 역전된 시점이 아니라, 그 역전이 해소되며 정상적인 우상향 곡선(Un-inversion)으로 회귀한 직후(평균 6~7개월 후)에 발생하는 패턴을 반복해 왔다. 역전 해소 과정에서 나타나는 수익률 곡선의 가팔라짐, 즉 스티프닝(Steepening)은 크게 두 가지 형태로 구분된다.
불 스티프닝(Bull Steepening): 중앙은행이 경기 둔화 징후를 감지하고 기준금리를 급격히 인하하여 단기 금리가 장기 금리보다 더 빨리 하락하는 현상이다. 단기 채권 가격이 상승(Bull)하며 곡선이 가팔라진다. 과거 2001년 IT 버블 붕괴, 2008년 글로벌 금융위기 직전의 전형적인 패턴이었다.
베어 스티프닝(Bear Steepening): 단기 금리도 높게 유지되거나 오르는 중인데, 장기 금리가 인플레이션 고착화 우려나 재정적자에 따른 국채 물량 증가 등으로 인해 단기 금리보다 훨씬 가파르게 상승하며 역전이 해소되는 현상이다. 장기 채권 가격이 하락(Bear)하며 곡선이 가팔라진다.
표 1: 미국 주요 경기침체 사이클별 수익률 곡선 역전 해소와 실제 침체 발생 간의 시차 (데이터 출처: FRED 실증 데이터 기반 재구성)
3. 현행 미국 국채금리 동향 및 매크로 환경 진단 (2026년 하반기)
3.1. 장단기 금리차의 스프레드 축소와 10년물 금리의 급등
2026년 9월 25일 자 FRED 및 MacroRadar 데이터에 따르면, 미국의 10년물과 2년물 금리 격차(10Y-2Y Spread)는 +0.36% (36bp)로 확대폭을 축소(2026년 초 +0.73%p가 가장 크게 확대되었던 값)
미 10년물 국채금리가 2026년 하반기 들어 상승 압력을 강하게 받으며 일시적으로 5% 선을 위협하거나 4.9%대에 안착하는 등 이례적인 급등세를 시현하고 있는 과정에서 스프레드 축소
3.2. 장기 금리 급등을 추동하는 3대 핵심 요인
현재 거시 데이터를 종합할 때, 최근 10년물 국채 금리 상승을 이끄는 주요 원인은 세 가지 강력한 펀더멘털 변화에 기인한다.
첫째, 지정학적 충격과 인플레이션의 재점화(Inflation Re-acceleration) 채널이다. 미국과 이란 간의 지정학적 갈등 고조 및 교전 발발로 인해 글로벌 원유 공급망에 심대한 차질이 발생했다. 이에 따라 미국 내 평균 휘발유 가격은 갤런당 4.22달러를 돌파하며 소비자물가에 직접적인 충격을 가하고 있다6. 이로 인해 헤드라인 소비자물가지수(CPI)가 3.5%~3.8% 수준으로 재차 튀어 오르며, 근원 개인소비지출(PCE) 물가 역시 4.3% 연율로 가속화되는 등 연준의 인플레이션 목표치(2%) 달성을 요원하게 만들고 있다.
둘째, 하이퍼스케일러의 AI 인프라 투자 발 채권 공급 충격(AI Capex & Supply Shock)이다. 인공지능 주도권을 쥐기 위한 마이크로소프트, 구글, 아마존 등 빅테크 기업들의 막대한 설비투자(Capex)가 회사채 시장의 자금을 스펀지처럼 흡수하고 있다. 이들 우량 기업의 대규모 회사채 발행은 무위험 자산인 미 국채와 직접적으로 수급 경합을 벌이며, 시중 장기 금리를 전반적으로 밀어 올리는 구축 효과(Crowding-out Effect)를 발생시키고 있다.
셋째, 미국 연방정부의 재정 통제력 상실(Fiscal Dominance)과 이자 비용 폭증이다. 2026년 회계연도 기준, 미국 정부의 국채 이자 지급액만 연간 1조 달러(약 1,357조 원)를 넘어선 것으로 추산된다. 만기가 도래하는 막대한 기존 국채의 차환(Refinancing)을 위해 지속적으로 신규 국채를 찍어내야 하는 재정 적자 상황은 장기물 수급 불균형을 야기하고 있다. 이는 앞서 언급한 ACM 모형 기준의 듀레이션 리스크 프리미엄을 급격히 상승시키는 핵심 원인으로 작용하고 있다.
이러한 세 가지 요인으로 인해 시장은 연준이 기준금리를 내리기는커녕 선제적으로 인상할 수 있다는 공포에 직면해 있다. 2026년 9월 말 기준 시카고상품거래소(CME) 페드워치에 따르면 10월 FOMC에서의 기준금리 추가 인상 확률이 무려 68%에 달하며 통화정책의 불확실성을 극대화하고 있다.
4. 2027년 미국 경제의 침체(Recession) 가능성 심층 진단
표면적으로 2026년 하반기 미국 경제는 일견 탄탄해 보이나, 거시경제 지표들의 심층 데이터를 분석하면 "지연된 경착륙(Hard Landing)" 또는 산업별로 시차를 두고 침체가 발생하는 "순환적 침체(Rolling Recession)"의 징후가 명확히 관찰된다. 본 절에서는 주요 정량적 지표와 예측 모형을 교차 분석하여 향후 침체 가능성을 진단한다.
4.1. 상충하는 경제 지표의 해석: 프로빗 모형 vs. 샴 법칙(Sahm Rule)
뉴욕 연은 침체 확률 모형(10Y-3M Probit): 2024년 9월부터 수익률 곡선이 재역전되었음에도 불구하고, 과거 2년여간 깊게 누적된 역전의 여파와 여전히 높은 단기 금리 레벨로 인해 뉴욕 연준의 12개월 후 침체 확률 모델은 여전히 30%~33% 내외의 높은 수준을 가리키고 있다. 과거 반세기의 경험상 이 모델에서 침체 확률이 30%를 상회할 경우 NBER이 사후적으로 판정하는 공식 침체가 거의 예외 없이 발생했다(유일한 예외는 1998년 LTCM 사태 직후의 아시아 외환위기 여파 구간뿐이었다).
샴 법칙(Sahm Rule) 기반 실시간 고용 분석: 반면, 실물 고용 시장에 기반한 동행 지표인 샴 법칙(Sahm Rule)은 상반된 신호를 발산하고 있다. 전 연준 이코노미스트 클라우디아 샴이 고안한 이 지표는 최근 3개월 실업률 이동평균이 과거 12개월 최저치 대비 0.5%p 이상 상승할 때 침체의 시작을 공식화한다. 2026년 8월 기준 샴 법칙 지표는 -0.07%p로 아직 침체 임계점(0.5%p)을 넉넉히 밑돌고 있다. 이는 과거 2024년경 노동 공급의 일시적 폭증으로 샴 법칙이 오작동(False Positive)을 일으켰던 경험에 대한 학습 효과이자, 기업들이 팬데믹 직후 노동력 확보의 극심한 어려움을 겪은 후 현재 생산성 저하를 감수하고서라도 '노동력 비축(Labor Hoarding)'에 나서며 해고를 최대한 지연시키고 있기 때문으로 분석된다.
표 2: 2026년 하반기 미국 주요 거시경제 지표 현황 및 침체 판단 기준 (각종 데이터 통합)
4.2. 2027년 '크레딧 만기 장벽(Debt Maturity Wall)'과 폭발적 리파이낸싱 리스크
고용 시장이 당장 무너지지 않았다고 해서 침체를 배제할 수 없는 가장 치명적인 이유는 기업 부채 부문의 뇌관에 있다. LSEG 및 스트리트인사이더(StreetInsider)의 분석에 따르면, 2020~2021년 제로 금리 시절에 막대하게 발행된 약 4조 3천억 달러(약 5,800조 원) 규모의 미국 비금융 기업 부채 만기가 2027년부터 2031년 사이에 거대한 장벽(Maturity Wall)처럼 집중되어 있다.
더욱 우려스러운 점은 투자부적격 등급인 하이일드(High-Yield) 채권의 만기 규모가 2027년 약 685억 달러에서 2029년 무려 3,141억 달러로 급증한다는 사실이다. 10년물 국채 금리가 4.5%~5.0%를 횡보하고 기준금리 인하가 요원해진 현 상황에서, 이들 기업은 만기 연장(리파이낸싱) 시 기존 2~3%대 이자에서 8~10%를 훌쩍 넘는 폭발적인 이자 비용 폭탄을 맞게 된다. 이는 한계기업(Zombie Companies)의 연쇄 도산과 신용 경색으로 직결되며, 살아남기 위해 자본 지출(CAPEX)을 전면 삭감하고 결국 대규모 정리해고에 돌입할 수밖에 없다. 이 시점이 바로 지연되었던 샴 법칙이 트리거를 당기는 순간이 될 것이다.
4.3. 거시 펀더멘털: GDP 성장 둔화 및 내수 소비의 잠식
미국 상무부 경제분석국(BEA)에 따르면 2026년 2분기 미국 실질 GDP 성장률은 연율 1.5%를 기록하여, 1분기 2.1% 대비 성장 동력이 뚜렷하게 약화되었다. 미시간대 RSQE(지표 분석) 및 필라델피아 연은 전문가 설문(SPF) 등에 따르면 2026년 연간 성장률은 2.2% 수준으로 하향 조정되고 있다.
표면적으로는 1.5%의 플러스 성장이지만, 이면에서는 고금리와 고물가(에너지 및 주거비 상승)가 가계의 실질 가처분소득을 강하게 압박하고 있다. 특히 30년물 고정 주택담보대출(모기지) 금리가 1년 8개월 만에 다시 7%를 돌파하고, 변동금리에 연동되는 신용카드 대출 금리와 학자금 대출 이자가 역대 최고치로 치솟으면서 중하위 소득 계층을 중심으로 연체율이 급증하고 있다. 소비가 미국 GDP의 약 70%를 차지하는 경제 구조상 생활비 부담 가중에 따른 소비 위축은 실물 경제의 하방 압력을 돌이킬 수 없는 수준으로 가중시키고 있다.
현재 미국의 침체 징후는 2008년 리먼 브라더스 사태와 같은 갑작스러운 심장마비형 붕괴보다는, 장기화된 고금리가 실물 경제의 약한 고리(부동산, 저소득층 소비, 하이일드 기업 부채)를 서서히 괴사시키는 형태로 진행되고 있다.
5. 한국 경제와 주식시장에 미치는 다층적 시사점
미국 경제의 금리상승 국면과 다가오는 침체 우려는 대외 개방도가 극도로 높고 수출과 내수가 이원화된 한국 경제에 복합적이고 비대칭적인 충격을 가하고 있다.
5.1. 통화정책의 '불가능한 삼위일체': 한국은행 기준금리 3.00% 시대의 내수 붕괴
한국은행 금융통화위원회는 미국의 고금리 장기화 기조, 중동 리스크발 유가 상승이 낳은 국내 인플레이션 압력, 그리고 무엇보다 1,400원대를 위협하는 원/달러 환율 방어를 위해 통화 긴축을 고수해야만 했다. 그 결과 2026년 7월 금통위에서 기준금리를 2.50%에서 2.75%로 7인 만장일치로 인상한 데 이어, 8월에도 3.00%로 0.25%p 연속 인상을 단행했다.
표 3: 한국은행 기준금리 조정 추이 (2025-2026) (데이터 출처: 한국은행)
이러한 선제적 통화 긴축은 거시 경제의 대외 건전성을 지키기 위한 불가피한 조치였으나, 막대한 부채를 짊어진 국내 내수 생태계에는 치명적인 타격을 입히고 있다.
부동산 PF 구조조정 지연과 리스크 증폭: 2023년 말부터 간헐적으로 터져 나오던 부동산 프로젝트 파이낸싱(PF) 위기는 기준금리 3.00% 안착으로 인해 새 국면을 맞았다. 고금리 장기화로 브릿지론의 본PF 전환 및 리파이낸싱 비용이 사업성을 완전히 파괴하는 수준에 이르러, 중소형 건설사 및 제2금융권(저축은행, 증권사)의 건전성 악화 뇌관이 재점화될 가능성이 농후하다.
가계부채와 대차대조표 불황(Balance-sheet Recession): 변동금리 비중이 높은 한국의 가계대출 구조상, 영끌족의 주택담보대출 및 소상공인 신용대출 이자 부담은 이미 임계점을 돌파했다. 미국의 국채 금리 급등이 국내 국고채 금리 및 은행채 금리에 직각적으로 연동되면서 시중 대출 금리를 밀어 올리고 있으며, 이로 인해 이자 갚기에 급급한 가계가 소비를 극단적으로 줄이는 '대차대조표 불황' 초입에 진입했다는 분석이 지배적이다.
5.2. 유일한 거시적 방파제: 'HBM·AI 주도' 반도체 수출 슈퍼사이클
내수 부문의 암울한 시나리오에도 불구하고 한국 경제의 총량적 붕괴를 막고 있는 유일한 버팀목은 글로벌 AI 혁명에 편승한 '반도체 수출 호황'이다. 산업통상자원부 발표에 따르면 2026년 8월 한국 수출은 전년 동월 대비 무려 68.7% 증가한 982.5억 달러를 기록하며 3개월 연속 900억 달러를 돌파하는 기염을 토했다.
그 중심에는 466.5억 달러(전년 대비 +209.0%)라는 역사상 유례없는 실적을 경신한 반도체 산업이 자리 잡고 있다. 이는 2026년 글로벌 AI 패러다임이 막대한 데이터를 학습하는 '트레이닝(Training)' 단계를 넘어, 실생활에 적용되어 끊임없이 데이터를 연산하는 '추론(Inference)' 시장과 국가별 자체 인공지능을 구축하는 '소버린 AI(Sovereign AI)' 단계로 진화한 데 기인한다. 이러한 전방 수요의 폭발은 필연적으로 데이터 처리 속도와 용량의 극대화를 요구하며, 한국의 삼성전자와 SK하이닉스가 독과점하고 있는 HBM(고대역폭 메모리) 및 고용량·고효율 서버용 DRAM 제품군에 대한 구조적 쏠림(판매자 우위 시장)을 고착화시켰다.
표 3: 한국은행 기준금리 조정 추이 (2025-2026) (데이터 출처: 한국은행)
대중국 수출 역시 소비재나 중간재 부진에도 불구하고 반도체 수요 폭발에 힘입어 119.3%라는 경이로운 증가율을 기록했다. 결국 2026년 한국 경제는 '내수 빙하기'와 '수출 용광로'가 극단적으로 공존하는 기형적 호황을 누리고 있으며, 이는 다가올 미국 발 경기침체 충격을 흡수할 수 있는 강력한 재정적·달러 확보 능력을 제공하고 있다.
5.3. 2026-2027년 주식시장 포트폴리오 전략 (KOSPI 시사점)
미국의 장단기 금리 역전 해소 이후 재차 스프레드 축호하는 거대한 침체 시그널과 한국의 극단적인 수출-내수 양극화 매크로 환경은 주식시장에 고도의 전술적 대응을 요구한다. 과거처럼 지수 전체가 오르는 베타(Beta) 장세는 종언을 고했으며, 철저한 옥석 가리기에 기반한 알파(Alpha) 전략만이 생존 담보가 될 것이다.
내수주 및 금리 민감 금융주 비중의 선제적 축소: 한국은행 기준금리 3.00% 유지 및 시중 금리 상승 기조 하에서는 부채 비율이 높은 한계기업, 건설/부동산 PF 익스포저가 큰 중소형 증권사, 그리고 실질 가처분소득 감소로 인해 실적 하향 래칫(Ratchet)에 걸린 순수 내수 소비재 기업의 비중을 대폭 축소해야 한다.
AI/반도체 밸류체인 구조적 비중 확대: 글로벌 침체 우려 속에서도 빅테크들의 인프라 투자는 '군비 경쟁(Arms Race)' 성격을 띠고 있어 경기에 둔감하게 집행된다. 따라서 209% 수출 증가율로 입증된 HBM 관련 반도체 장비, 전력 효율을 극대화하는 냉각 인프라, 전력기기 등 AI 밸류체인으로 포트폴리오의 성장 엔진을 구축해야 한다.
거시적 바벨(Barbell) 전략의 구축: 한 축에는 초고도 성장이 담보된 AI 반도체를 배치하되, 반대 축에는 다가올 2027년 실물 침체 가능성에 대비하여 경기 방어력이 뛰어나고 풍부한 잉여현금흐름(FCF)을 창출하는 고배당주, 인프라 리츠, 필수소비재 등 퀄리티(Quality) 주식을 배치하는 바벨 전략을 검토해봐야 한다.
6. 결론
미국 10년물 국채 금리가 거듭 치솟으며 2년물 및 3개월물과의 금리 스프레드 역전이 정상화(Un-inversion)되고, 최근에는 2년물이 치솟아 다시 스프레드가 축소되는 상황에 있다.
Estrella-Mishkin의 10Y-3M 프로빗 모형을 위시한 주류 경제이론과 반세기 이상의 NBER 실증 데이터는 공통적으로 곡선 재역전(2024년 9월) 이후 약 6개월에서 14개월 이내 실물경제가 침체될 것을 알려주고 있다. 그러나 아직 미국의 경기는 강건하여 경기침체의 조짐을 보이고 있지는 않다. 다만 향후 진행되는 상황을 보면, 고금리의 장기화로 인한 경기침체가 임박해 있음을 짐작하게 해준다.
더욱이 2027년부터 쓰나미처럼 다가오는 4.3조 달러 규모의 미국 기업 부채 만기 장벽(Maturity Wall)은 고금리를 견디지 못한 한계 기업들의 연쇄 부도와 대량 해고를 촉발할 가능성이 높다.
한국 경제도 부동산 PF 시장의 살얼음판과 가계부채라는 뇌관이 그 어느 때보다 부풀어 오르고 있다. 다만 글로벌 AI 인프라 고도화 사이클에 완벽히 올라탄 반도체 산업의 경이로운 수출 실적이 한국 경제의 거시적 붕괴를 막아내는 최후의 방파제 역할을 충실히 수행하고 있다.
결론적으로, 현 시점의 정책 당국 및 기관 투자자들은 '미국 경제 연착륙(Soft Landing)'이라는 성급한 낙관론을 극도로 경계해야 한다. 미국의 2022년 금리 역전과 2024년 9월의 재역전에 이르기까지 침체를 유발하지 않았다고 해서(이 때는 코로나 상황이란 매우 특수한 상황이었음) 지표가 고장 난 것이 아니라, 양적완화(QE) 여파로 억눌려 있던 기간 프리미엄(ACM Term Premium)이 만들어낸 착시 현상이었음을 명확히 인지해야 한다. 이제 진짜 폭풍을 예고하는 실질적인 금리스프레드의 '역전'과 '재역전(Un-inversion)' 가능성이 남아있다. 거시경제 주체들은 2027년 하반기 이후 다가올 외부 매크로 충격 및 신용 위축에 대비해야 한다.









