


 컨텐츠








안녕하세요. 자본주의 밸런스 톨라니 입니다.
이번 주 미국 증시는 8월 개인소비지출 물가지수 PCE, 9월 고용지표 결과 발표에 영향을 받을 것으로 예상하는데요. 일각에서는 개인소비지출의 경우 전월 대비 상승으로 물가우려 확대 가능성을 예상하고 있습니다.
반면 9월 고용지표는 전월 대비 둔화로 고용시장에 대한 냉각우려를 전망하고 있습니다. 개인소비지출과 고용지표의 상반된 결과를 시장은 어떻게 받아 들일지, 투자자들은 어느 방향성을 초점을 맞추느냐에 따라 주식시장의 향방일 결정 될 것 같은데요.
이에 '미국 8월 PCE 가격지수, 9월 고용지표 등 주요 국가 주간 경제 및 금융 이슈' 관련하여 국제금융센터 보고서를 통해 좀 더 자세히 알아보도록 하겠습니다.
01. 미국 및 주요 국가 주간 증시 일정
언론 보도 외
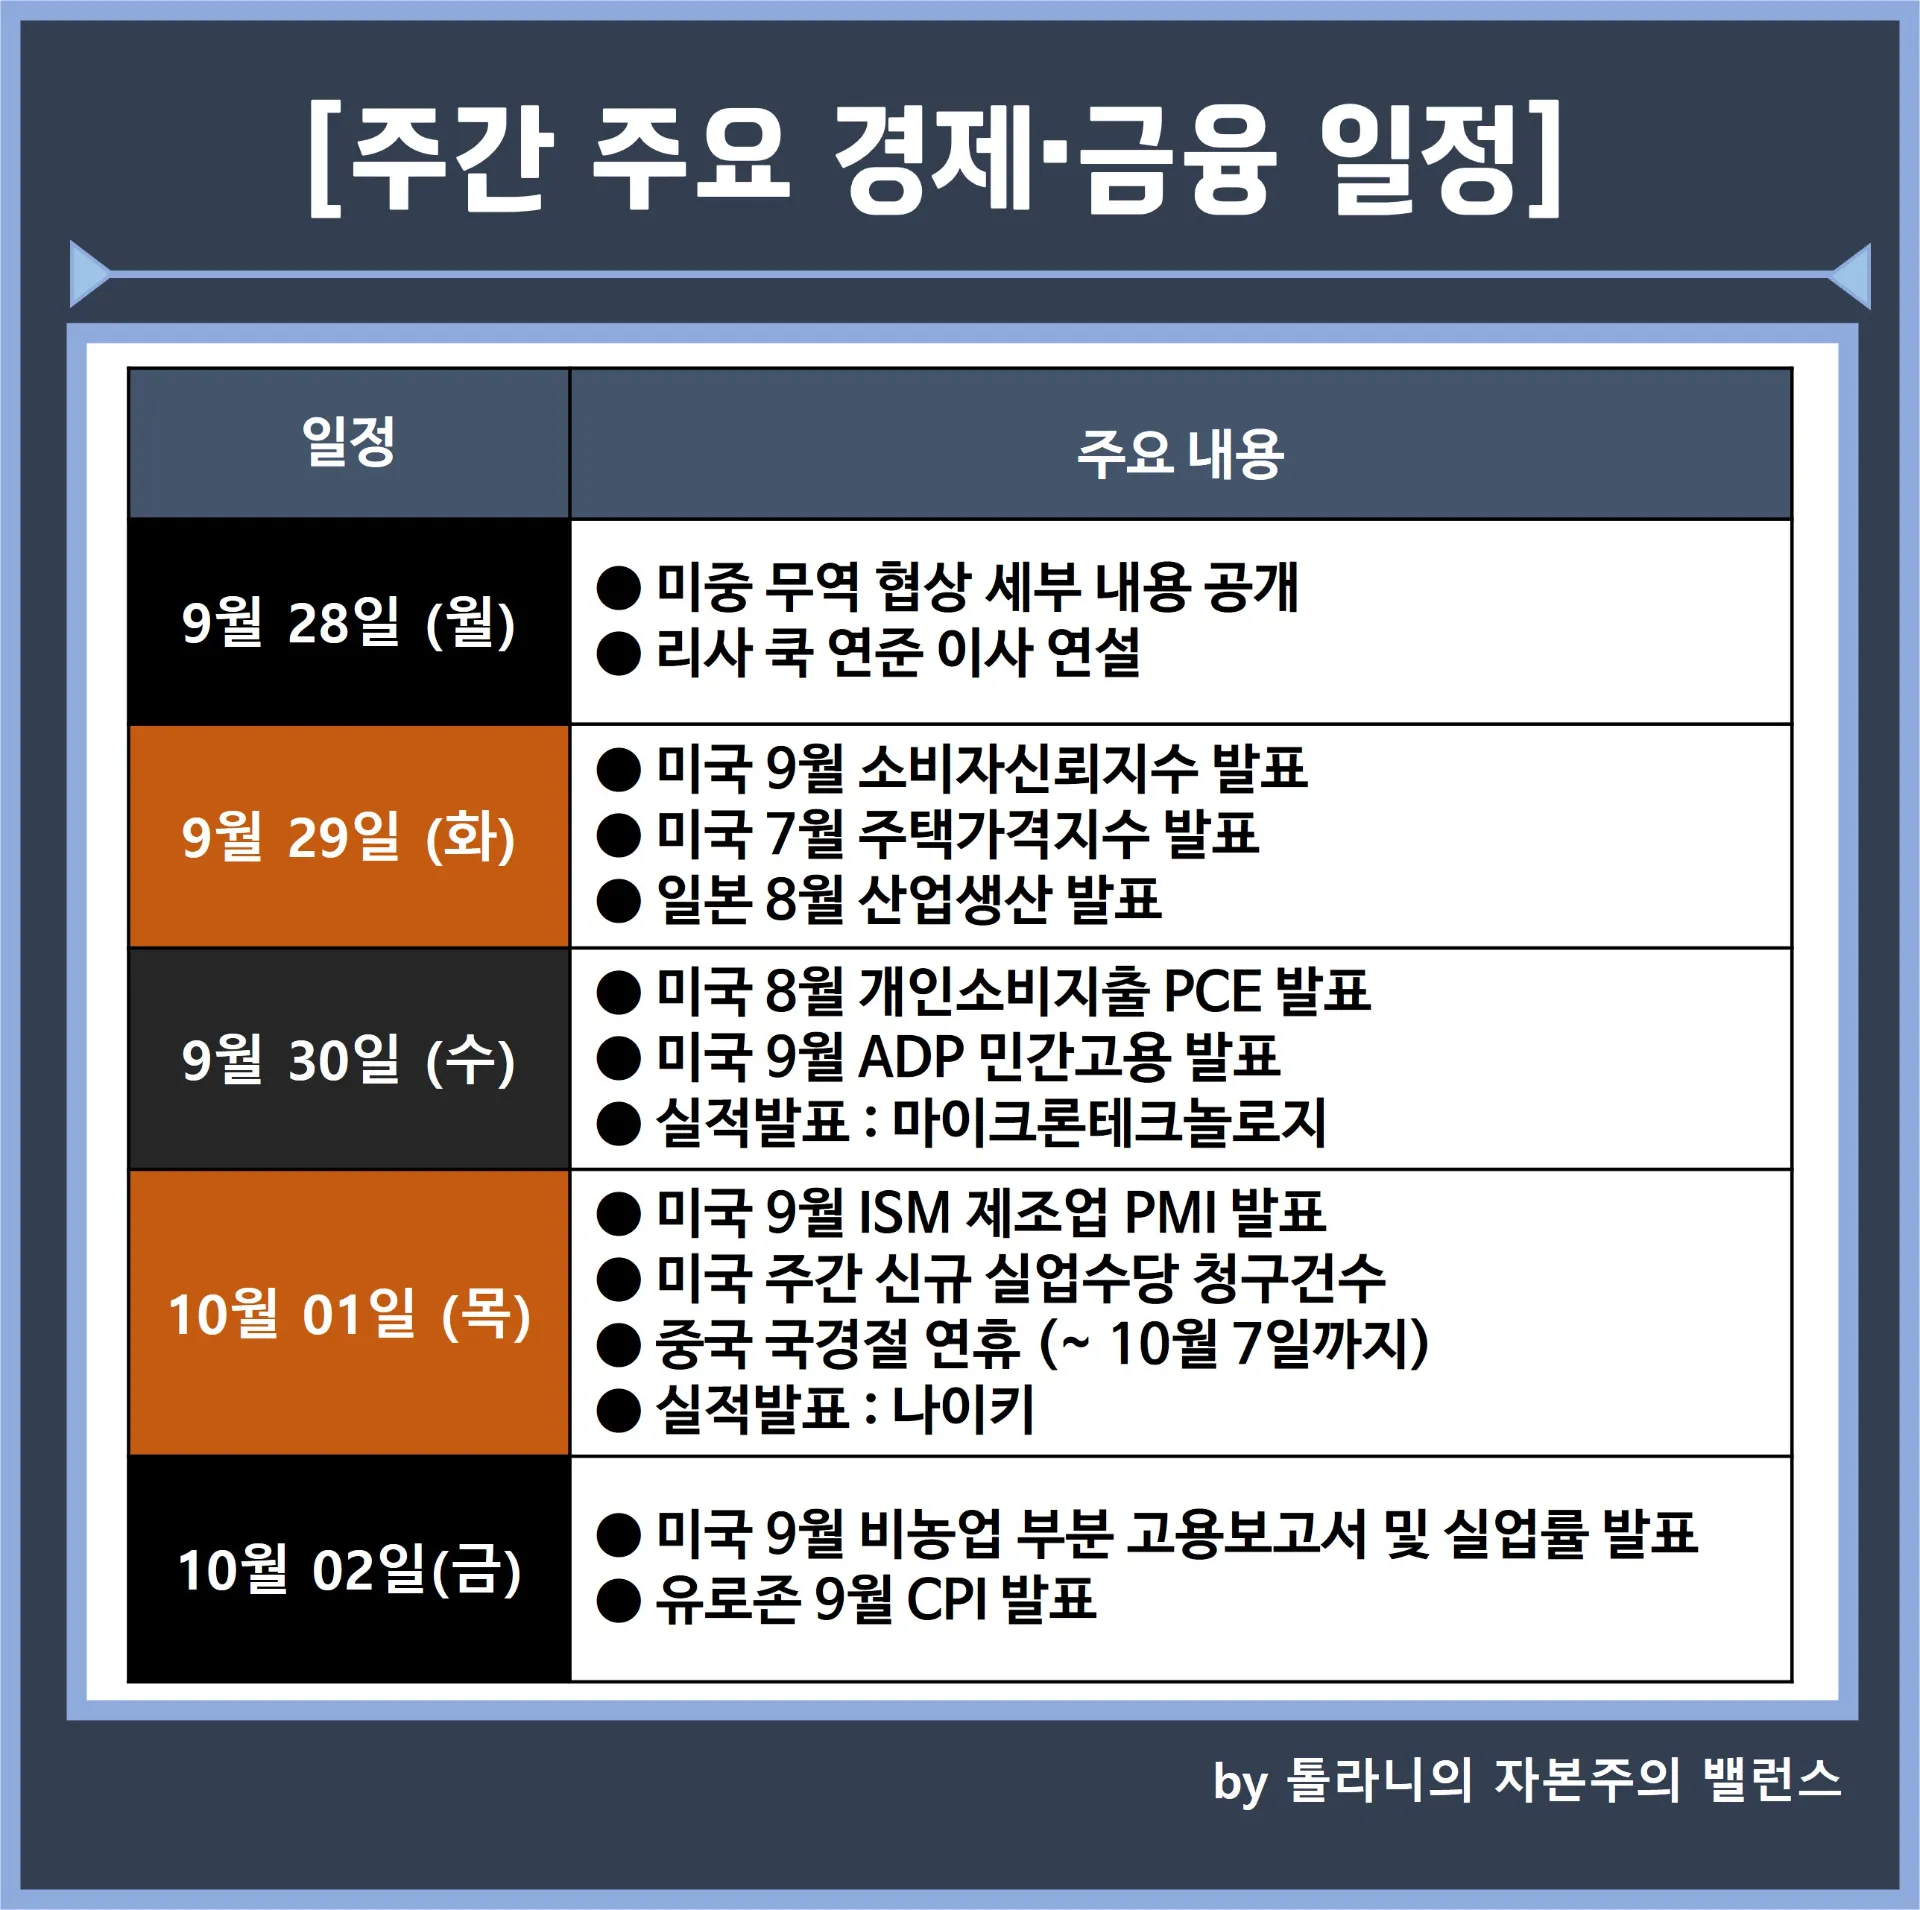
1) 9월 28일 (월)
● 미중 무역 협상 세부 내용 공개
● 리사 쿡 연준 이사 연설
2) 9월 29일 (화)
● 미국 9월 소비자신뢰지수 발표
● 미국 7월 주택가격지수 발표
● 일본 8월 산업생산 발표
3) 9월 30일 (수)
● 미국 8월 개인소비지출 PCE 발표
● 미국 9월 ADP 민간고용 발표
● 실적발표 : 마이크론테크놀로지
4) 10월 1일 (목)
● 미국 9월 ISM 제조업 PMI 발표
● 미국 주간 신규 실업수당 청구건수
● 중국 국경절 연휴 (~ 10월 7일까지)
● 실적발표 : 나이키
5) 10월 2일 (금)
● 미국 9월 비농업 부분 고용보고서 및 실업률 발표
● 유로존 9월 CPI 발표
02. 주요 국가 주간 경제 및 금융 이슈
국제금융센터 안남기 전문위원
1) 미국 8월 PCE 가격지수 발표. 추세와 함께 산정방식 개정 영향에 주목
● 9월 30일 미국 8월 헤드라인과 근원 PCE 가격지수는 전년동월비 3개월 연속 제자리 예상(3.7%, 3.3%). 다만 전월비로는 0.2%에서 각각 0.4%, 0.3%로 상승해 물가우려 확대 가능성
● 한편 같은 날 경제분석국(BEA)은 PCE 산정방식을 개정. 3가지 범주(포트폴리오·투자자문서비스, 컴퓨터소프트웨어·액세서리)를 조정하면서 연간 PCE가 0.1~0.2%P 낮아질 가능성
2) 미국 9월 고용지표 및 ISM 제조업 지수 발표
● 10월 2일 미국 9월 비농업고용지수는 전월 16.2만명으로 5개월만의 반등에서 10만명 내외로 둔화될 전망이나 하회시 고용시장 냉각 우려 커질 가능성. 실업률은 4.1%로 유지 예상
● 10월 1일 미국 9월 ISM 제조업지수 PMI 발표. 7월 55.6에서 8월 54.6으로 반락했지만 금번 55 내외로 반등예상. 9월 30일 2분기 GDP 확정치는 1.5%(전기비연율) 유지 가능성
3) 미국 국채시장 매도세 지속 여부와 재무부 대응에 촉각
● 지난주 미국 10년만기 국채금리가 장중 02년 이후 최고수준인 5.2%에 이른 후(30년 만기 5.5%) 주후반 일부 진정. 금주 물가와 재정우려가 재차 상승요인으로 작용할지 관심
● 지난주 5년, 7년물 국채입찰 응찰률 부진과 낙찰금리 상승, 국채 바이백 기대 이하가 국채 금리상승에 영향. 금주 9월 30일 바이백 규모 등 재무부의 추가 대응 내용에 주목
4) 트럼프·존슨AI 기업 CEO들과 회동. 우주궤도 AI 칩 위한 위성 발사도 관심
● 트럼프 미국 대통령과 존슨 하원의장은 9월 29일 AI 기업 CEO 들과 만나 지난주에 이어 AI 속도 조절론 및 규제 논의를 이어갈 전망. 샘 올트만 오픈 AI CEO는 9월 29일 연설
● 구글은 10월 1일 우주 AI 인프라 구축을 연구하는 '선캐처 프로젝트'의 프로토타입 위선을 스페이스X 로켓에 탑재해 발사. 성공 여부와 함께 AI 관련주에 미칠 영향에 관심
5) 중국 9월 PMI 및 유로존 9월 CPI 발표
● 9월 30일 중국 9월 국가통계국 제조업 PMI는 전월 49.8에서 3개월만에 50을 상회할지 관심. 10월 1일 중국 9월 레이팅독 제조업 PMI는 전월 51.5에서 소폭 추가 상승 가능성
● 10월 2일 유로존 9월 CPI(HICP) 발표. 헤드라인 CPI는 지난 8월 3.2%에 이어 3.6%내외로 3개월 연속 상승 예상. 근원 CPI는 8월 2.4%로 반락후 금번 반등 가능성









