


 컨텐츠








메타라고 하면 대부분 이런 이미지를 떠올립니다.
페이스북과 인스타그램을 운영하고, 광고 매출로 성장한 기업.
하지만 최근 메타를 바라보는 시장의 시선이 조금씩 달라지고 있습니다.
그 이유는 바로 AI 때문입니다.
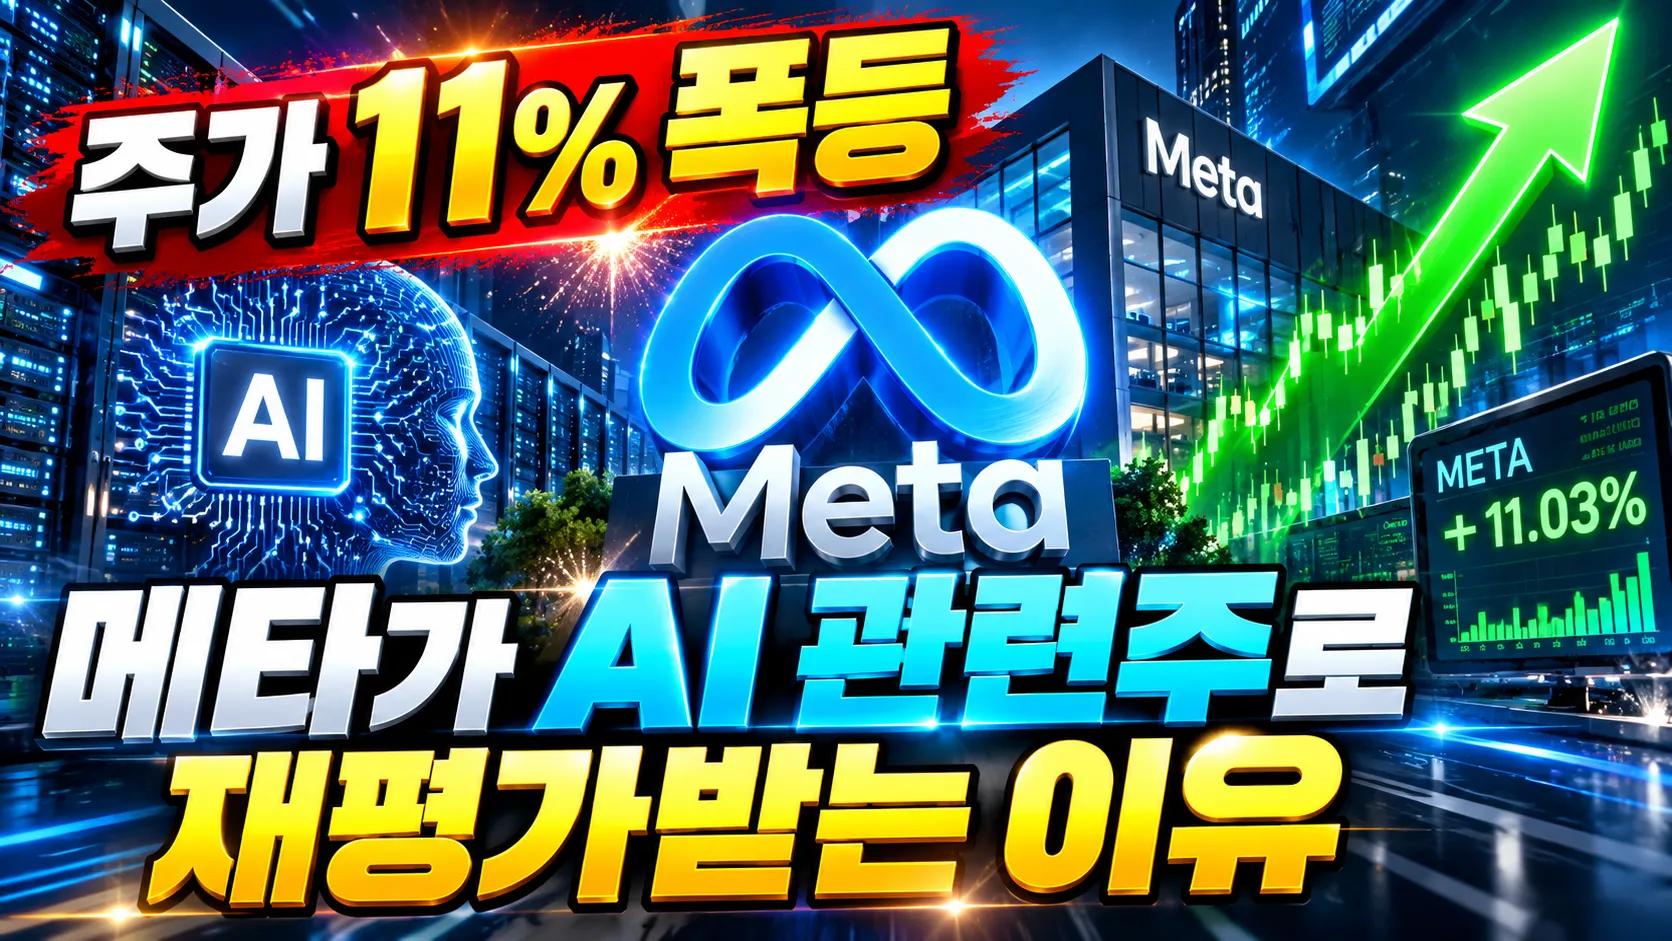
메타가 새롭게 선보인 개인용 AI 에이전트 ‘뮤즈(Muse)’가 미국 앱스토어에서 1위를 기록하면서 주가가 하루 만에 11% 넘게 상승했기 때문입니다.
최근 빅테크 기업들은 AI 데이터센터 구축에 엄청난 자금을 투자하고 있습니다.
하지만 투자자들이 가장 궁금해하는 것은 결국 하나입니다.
“그래서 AI로 언제 실제 돈을 벌 수 있을까?”
메타는 이번 뮤즈 출시를 통해 이 질문에 대한 답을 조금씩 보여주고 있습니다.
기존 광고 사업에 AI 기술을 적용하는 수준을 넘어, 이제는 AI 자체를 하나의 서비스 상품으로 판매할 가능성이 생겼기 때문입니다.
그렇다면 이번 메타 주가 상승은 단순한 기대감일까요?
아니면 메타가 진짜 AI 관련 기업으로 재평가받는 과정일까요?
하나씩 살펴보겠습니다.
메타 주가 11% 상승
시장이 주목한 이유는 AI 에이전트 뮤즈
메타 플랫폼스 주가는 9월 21일 기준 전 거래일 대비 11.43% 상승하며 741.25달러를 기록했습니다.
이후에도 736달러 수준에서 흐름을 유지하고 있습니다.
하루 만에 76달러 이상 상승한 것인데요.
메타는 시가총액이 매우 큰 M7 기업이라는 점을 고려하면 상당히 강한 움직임입니다.
주가 상승의 가장 큰 원인은 9월 8일 공개된 AI 에이전트 뮤즈입니다.
뮤즈는 출시 이후 미국 애플 앱스토어와 구글 플레이스토어 무료 앱 부문에서 상위권을 기록했고, 출시 약 2주 만에 250만 건 수준의 설치를 기록했다는 분석도 나왔습니다.
물론 챗GPT 출시 당시와 현재 상황은 다릅니다.
이미 다양한 AI 서비스가 등장한 시장이기 때문입니다.
하지만 소비자들이 새로운 AI 서비스에 빠르게 반응하고 있다는 점은 의미가 있습니다.
그동안 메타는 AI에 막대한 투자를 하고 있지만 실제 결과물이 보이지 않는다는 평가도 있었습니다.
하지만 이번에는 투자 결과가 실제 서비스 형태로 등장했다는 점이 투자자들에게 긍정적으로 받아들여진 것으로 보입니다.
이제 메타는 AI 관련주로 다시 주목받고 있다
뮤즈는 단순히 질문에 답해주는 챗봇과는 조금 다릅니다.
쉽게 비교하면 챗GPT가 사용자의 질문에 답을 알려주는 역할이라면, AI 에이전트는 직접 일을 처리하는 개인 비서에 가깝습니다.
예를 들어 여행 계획을 세운다고 가정해 보겠습니다.
기존 챗봇은 여행지를 추천해 주는 수준이라면, AI 에이전트는 여행지를 검색하고 일정표를 만들고 필요한 예약 과정까지 도와주는 방식입니다.
뮤즈는 이메일 정리, 일정 관리, 쇼핑, 식당 예약 등 다양한 작업을 대신 수행할 수 있습니다.
또 사용자가 앱을 종료한 이후에도 일부 작업을 이어갈 수 있다는 점이 기존 챗봇과 다른 특징입니다.
특히 메타가 가진 기존 서비스와 연결될 가능성이 중요합니다.
예를 들어 인스타그램에 저장해 둔 요리 영상을 분석하고 필요한 재료 목록을 만들어주는 식으로 기존 플랫폼과 결합할 수 있습니다.
하지만 가장 중요한 부분은 결국 수익화입니다.
뮤즈의 기본 서비스는 무료지만, 더 많은 기능을 이용하려면 월 20달러 또는 100달러 수준의 유료 플랜을 이용해야 합니다.
이 부분이 중요한 이유는 메타의 기존 수익 구조 때문입니다.
현재 메타는 광고 매출 비중이 매우 높은 기업입니다.
하지만 AI 구독 서비스가 성장한다면 광고 외에 새로운 수익원이 추가될 수 있습니다.
사실 앱스토어 1위보다 더 중요한 것은 따로 있습니다.
다운로드 숫자가 많아도 무료 이용자만 늘어난다면 기업 입장에서는 큰 매출로 이어지지 않습니다.
앞으로 확인해야 할 핵심은 얼마나 많은 사용자가 실제로 돈을 내고 사용하는지, 그리고 AI 구독 매출이 얼마나 성장하는지입니다.
메타 주가가 쉽게 무너지지 않는 이유
사실 메타는 현재 AI 투자에 엄청난 비용을 투입하고 있습니다.
2026년 예상 자본지출 규모는 약 1,300억~1,450억 달러 수준이며, 2분기에만 약 311억 달러를 집행했습니다.
과거라면 이런 대규모 투자를 두고 시장에서는 우려가 먼저 나왔을 가능성이 높습니다.
“이렇게 많은 돈을 쓰는데 언제 회수할 수 있을까?”
하지만 지금은 분위기가 조금 달라졌습니다.
기존 광고 사업에서도 AI 기술이 활용되면서 성과가 나타나고 있기 때문입니다.
AI 추천 알고리즘이 릴스와 피드 광고 효율을 높이고 있고, 여기에 뮤즈까지 새로운 성장 가능성을 보여주고 있습니다.
즉 AI 투자가 단순한 비용이 아니라 실제 매출 성장으로 연결될 수 있다는 기대가 커지고 있습니다.
증권가도 이런 변화를 반영하고 있습니다.
웰스파고는 메타 목표주가를 기존 640달러에서 796달러로 상향했습니다.
이는 단순히 실적 전망만 높인 것이 아니라, 메타에 적용하는 밸류에이션 기준 자체를 높였다는 의미입니다.
쉽게 말하면 시장이 메타를 기존 광고 기업이 아니라 AI 성장 기업으로 조금 더 높은 평가를 하기 시작했다는 뜻입니다.
아직 해결해야 할 리스크도 있다
물론 장밋빛 전망만 있는 것은 아닙니다.
가장 큰 과제는 AI 에이전트가 외부 서비스와 얼마나 원활하게 연결될 수 있느냐입니다.
예를 들어 쇼핑이나 예약 같은 기능이 제대로 작동하려면 다양한 플랫폼과 연결되어야 합니다.
실제로 일부 기업들은 AI 서비스의 접근 범위를 제한하는 움직임도 보이고 있습니다.
또한 다운로드 숫자만으로 성공을 판단하기는 어렵습니다.
중요한 것은 사용자가 계속 서비스를 이용하는지입니다.
그리고 무료 이용자가 유료 구독자로 얼마나 전환되는지도 지켜봐야 합니다.
결국 앞으로 시장이 확인할 부분은 앱스토어 순위가 아니라 실제 AI 매출입니다.
메타의 변화, 광고 기업에서 AI 플랫폼 기업으로?
과거 메타의 AI 투자는 기존 광고 사업 효율을 높이기 위한 성격이 강했습니다.
하지만 지금은 조금 달라지고 있습니다.
AI 자체가 새로운 제품과 서비스로 등장하기 시작했기 때문입니다.
주가는 단기간 크게 상승한 만큼 앞으로 조정 가능성도 있습니다.
현재 주가 흐름만 보고 판단하기보다는 실제 AI 서비스 성과를 확인하는 것이 중요합니다.
만약 뮤즈가 단순한 화제성에 그치지 않고 실제 유료 이용자를 확보하고 AI 매출을 만들어낸다면, 메타는 단순한 광고 플랫폼을 넘어 AI 플랫폼 기업으로 다시 평가받을 가능성이 있습니다.
앞으로 투자자들이 집중해서 봐야 할 핵심 지표는 하나입니다.
바로 AI 사용자가 아니라, AI로 얼마나 많은 돈을 벌어들이는지입니다.









