 컨텐츠
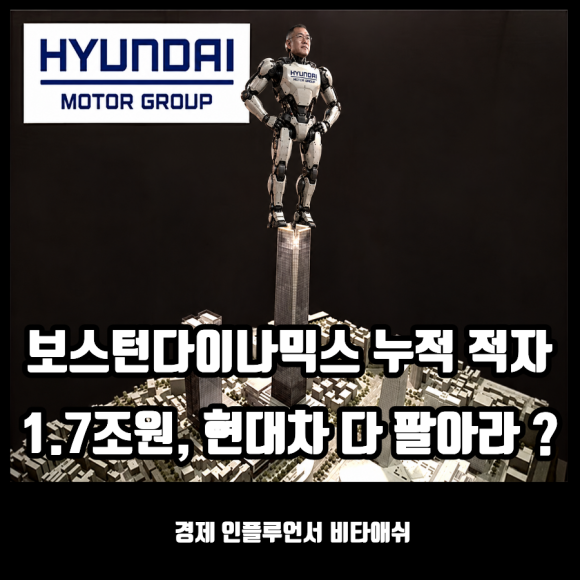
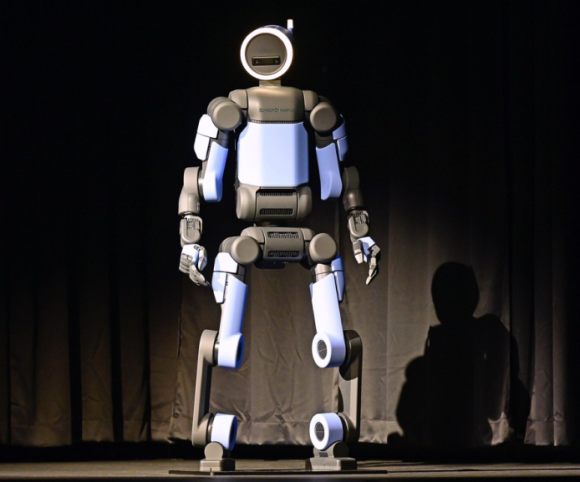
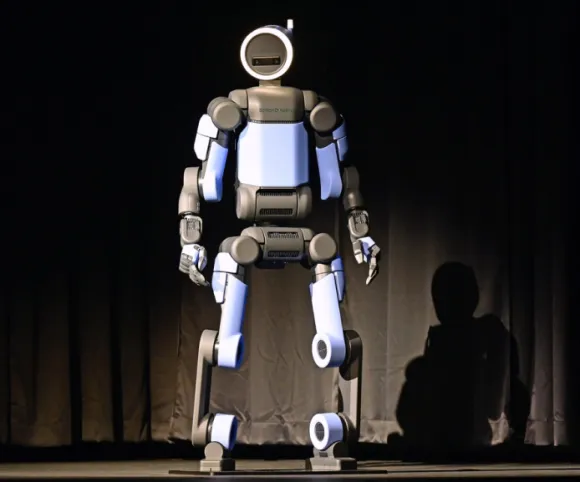
보스톤다이나믹스는 미국의 로봇 전문기업이자 현대자동차의 자회사이다. "아틀라스"라는 국내 최고 수준의 휴머노이드 로봇을 선보이고 나서 엄청난 주목을 받았다. 26년형 아틀라스는 완전 전동식 휴머노이드로 생산되고 있고 올해 물량은 현대차와 구글에 배치될 예정이다.
하지만 이런 엄청난 휴머노이드 로봇을 발표하고도 누적 적자가 1.7조가 되면서 상장이 연기되는 이슈가 발생했다.
오늘은 보스톤다이나믹스 누적 적자 발생, 현대차 주가 하락한다고 ?에 대한 포스팅입니다.
보스톤다이나믹스 누적 적자 1.7조로 상장연기
최근 보스톤다이나믹스의 누적 적자가 1.7조원에 달하여 상당한 경영위기 상태라고 밝혀졌다. 연도별로 보면 21년 -1,970억, 22년 -2,251억, 23년 -3,348억, 24년 4,405억, 25년 -5,284억으로 5년 동안이나 영업이익이 흑자가 난 적이 없다.
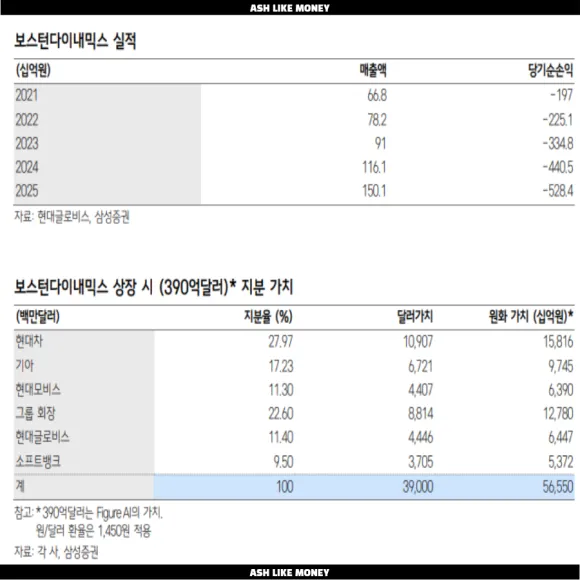
현재 보스톤다이나믹스의 지배구조를 보면 현대차 그룹이 지분 80%를 보유하고 있으며 소프트뱅크 계열사가 20%를 보유하고 있다. 현대자동차는 이렇게 적자규모가 계속 커지는 와중에도 보스톤다이나믹스에 투자한 것이다. 3년 동안 누적 적자는 1.38조원인데, 현대차가 자본잠식을 막기 위해 3.28조를 출자하여 매꾸었다.
이렇게 보면 현대차의 무모한 도전이라고 볼 수 있다. 하지만 현대차 그룹의 미래전략 기획부를 얕보면 안 된다. 과거 14년 현대차 그룹이 서울 삼성동 한전 부지를 10조 5,500억원에 매입했다. 당시 감정가가 3조 3,346억 수준이라 감정가의 3배 이상을 주고 매입한 것이다.
하지만 겨우 10년이 지나고 토지가치만 놓고 보면 무려 매입가격보다 6~9.5조까지 오른 20조원 수준까지 상승했다. 해당 한전 부지는 코엑스 맞은 편, 삼성역, 영동대로의 초대형 단일 부지이고 국제교류복합지구 개발이 진행되면서 가치가 훨씬 상승하였다. 그래서 지금 현대차의 보스턴다이나믹스에 투자하는 구조가 한전부지에 투자하는 것과 닮은 것이다.
그래서 현대차는 하락한다고 ?
시장에선 보스턴다이나믹스의 내년 상장 연기 가능성이 매우 높아졌다고 보고 있다. 그와 동시에 실질적인 로봇 사업 성과 가시화 지연, 자본 지출 부담 등이 복합적으로 작용하여 주가 동력이 약화되었다는 분석이다.
26년 9월 14일, 현대차그룹의 고위 관계자가 말하길, 보스턴다이나믹스가 27년까지 IPO를 추진할 가능성이 낮다고 전했다. 가장 큰 이유는 아틀라스가 아직 대규모로 현장 배치가 어렵고 여전히 적자 상태라 상장 전에 충분한 양산, 운영 실적을 먼저 확보해야한다고 밝혔다.
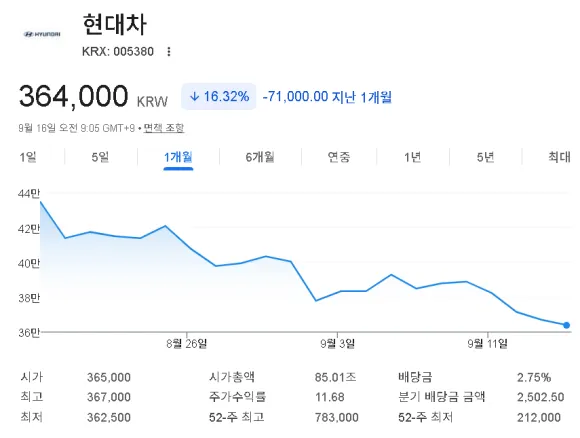
현대차 역시 고점 75만원에서 36만원으로 반토막나며 로봇 프리미엄이 다 빠졌다고 보고 있다. 로봇 상용화는 늦어지는데도 R&D 비용만 증가한 만큼 로봇 사업보다 일단 자동차 본업에 집중해야한다고 보는 시각이 많다. 최근 실적만 봐도 그런데 매출은 사상 최고인데도 수익성이 떨어졌다.
현대차 본업에 집중해야한다
26년 2분기 실적을 보면 매출은 49조 2,153억이지만 영업이익이 2조 8,509억원이다. 전년 동기 대비 20%나 하락한 것이다. 현대차에선 공급업체 생산 차질, 파업, 원자재 가격 상승, 글로벌 경쟁심화를 하락 원인으로 설명했다. 게다가 달러 환율까지 하락하면서 수출기업으로서는 악재가 겹쳤다.
그런데도 현대차의 목표는 확고하다. 2030년 글로벌 차량 판매 목표가 555만대, 장기 영업이익률 목표를 9% 이상 제시했다. 게다가 로보틱스, 피지컬AI, 로보택시 등도 미래 성장축에 포함하였고 아틀라스 역시 현대차의 중장기적 목표 중 하나이다.
현대차의 주가는 ?
현재 현대차 그룹에서 보스턴다이나믹스에 투입한 금액은 3.5조원 이상이다. 그리고 보스턴다이나믹스의 누적 적자는 1.7조원 수준이다. 아틀라스의 현재 시세는 13만 4천달러로 한화로 1억 8,900만원이고 미래 예측 판매량이 1만 1,290대인 것을 감안하면 관련 매출은 2조 1,940억원으로 추정된다.
현대차 그룹은 28년도까지 약 3만대 이상의 생산능력을 구축한다고 밝힌 만큼 보스턴다이나믹스를 3만대 이상 판매하면 수익은 5조 4,270억 수준이다. 현재까지 현대차가 투입한 3.5조에 비해 앞으로 벌어들일 돈이 더 클 거으로 기대하고 있다.
그래서 현대차는 과거 한전부지 투자와 같이 현재를 희생해서 10년 뒤 더 희소한 가치를 확보하기 위한 전략을 짠 것이다. 그러나 단기적으로는 본업이 중요하다. 아직 R&D 비용 등에 대한 투입금액이 크고 본격적으로 아틀라스가 배치되는 시기가 28년으로 잡히면서 현대차의 주가는 내리막이다.
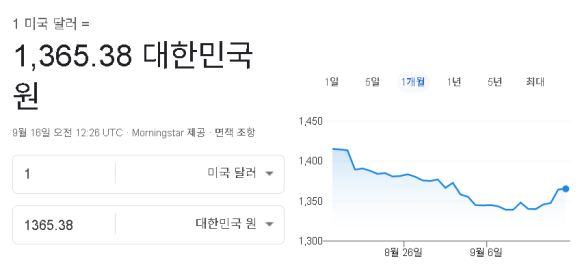
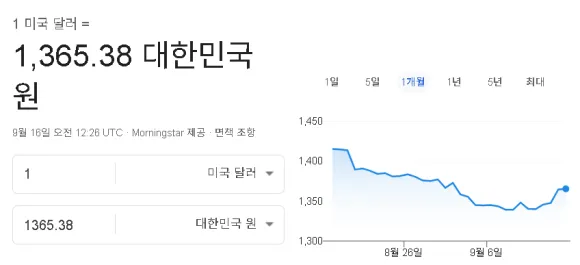
보스턴다이나믹스의 상장이 해외 증시에서 추진되는 만큼 국내에서 논란이 되는 "중복상장"에 따른 모회사 가치 하락 역시 눈여겨 봐야 할 점이다. 현재 현대차 목표주가는 65만 수준이다. 하지만 지금 반토막 난 현대차 주가는 금리인상과 환율 하락, 전쟁 등의 대내외적 상황 때문에 추가 하락이 발생할 수 있다.
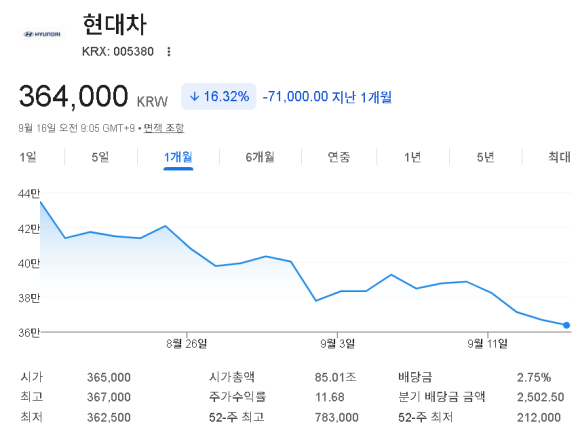
그렇기에 현대차에 물렸다면 중장기적 목표를 기약하며 하락한 가격에 주워가거나 끝까지 버텨야 한다.