 컨텐츠
안녕하세요. 30년 동안 시장의 흐름을 분석하고 전해드리는 블로그에 오신 것을 환영합니다. 오늘은 최근 마무리된 워싱턴 회담 결과와 앞으로의 증시 영향, 그리고 주목해야 할 관련 섹터들을 심도 있게 정리해 드리겠습니다.
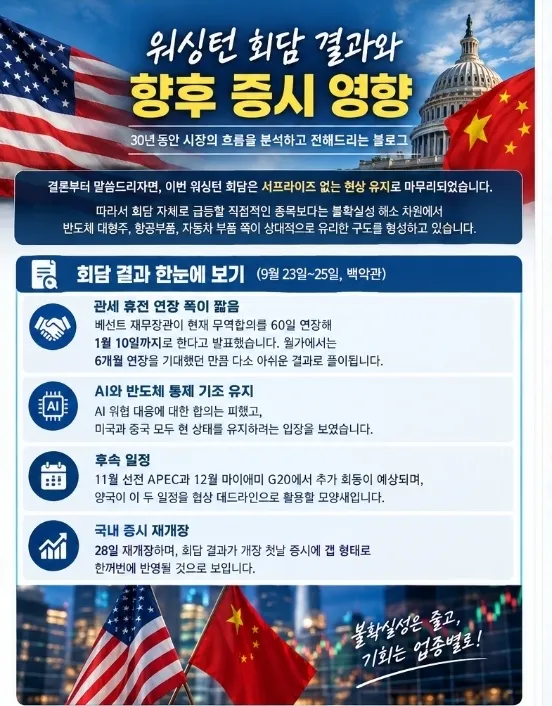
결론부터 말씀드리자면, 이번 워싱턴 회담은 서프라이즈 없는 현상 유지로 마무리되었습니다. 따라서 회담 자체로 급등할 직접적인 종목보다는 불확실성 해소 차원에서 반도체 대형주, 항공부품, 자동차 부품 쪽이 상대적으로 유리한 구도를 형성하고 있습니다.
📌 회담 결과 한눈에 보기 (9월 23일~25일, 백악관)
가장 먼저 눈에 띄는 점은 관세 휴전 연장 폭이 짧았다는 것입니다. 베선트 재무장관이 현재 무역합의를 60일 연장해 1월 10일까지로 한다고 발표했습니다. 월가에서는 6개월 연장을 기대했던 만큼 다소 아쉬운 결과로 풀이됩니다.
AI와 반도체 통제 기조는 그대로 유지되었습니다. AI 위협 대응에 대한 합의는 피했고, 미국과 중국 모두 현 상태를 유지하려는 입장을 보였습니다.
후속 일정으로는 11월 선전 APEC과 12월 마이애미 G20에서 추가 회동이 예상되며, 양국이 이 두 일정을 협상 데드라인으로 활용할 모양새입니다.
국내 증시는 28일 재개장하며, 회담 결과가 개장 첫날 증시에 갭 형태로 한꺼번에 반영될 것으로 보입니다.
📊 업종별 관련주 상세 분석
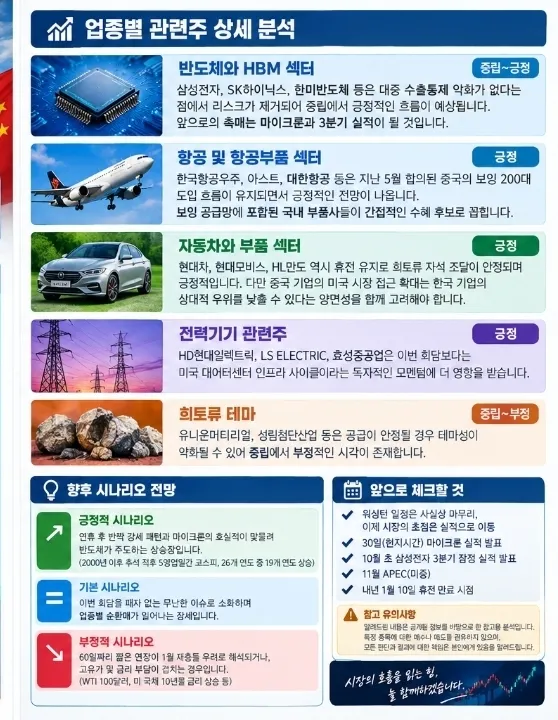
먼저 🔷 반도체와 HBM 섹터입니다. 삼성전자, SK하이닉스, 한미반도체 등은 대중 수출통제 악화가 없다는 점에서 리스크가 제거되어 중립에서 긍정적인 흐름이 예상됩니다. 앞으로의 촉매는 마이크론과 3분기 실적이 될 것입니다.
다음은 ✈️ 항공 및 항공부품 섹터입니다. 한국항공우주, 아스트, 대한항공 등은 지난 5월 합의된 중국의 보잉 200대 도입 흐름이 유지되면서 긍정적인 전망이 나옵니다. 보잉 공급망에 포함된 국내 부품사들이 간접적인 수혜 후보로 꼽힙니다.
🚗 자동차와 부품 섹터인 현대차, 현대모비스, HL만도 역시 휴전 유지로 희토류 자석 조달이 안정되며 긍정적입니다. 다만 중국 기업의 미국 시장 접근 확대는 한국 기업의 상대적 우위를 낮출 수 있다는 양면성을 함께 고려해야 합니다.
⚡ 전력기기 관련주인 HD현대일렉트릭, LS ELECTRIC, 효성중공업은 이번 회담보다는 미국 데이터센터 인프라 사이클이라는 독자적인 모멘텀에 더 영향을 받습니다.
마지막으로 🧲 희토류 테마인 유니온머티리얼, 성림첨단산업 등은 공급이 안정될 경우 테마성이 약화될 수 있어 중립에서 부정적인 시각이 존재합니다.
⚖️ 향후 시나리오 전망
긍정적인 시나리오는 연휴 후 반짝 강세 패턴과 마이크론의 호실적이 맞물려 반도체가 주도하는 상승장입니다. 참고로 2000년 이후 추석 직후 5영업일간 코스피는 26개 연도 중 19개 연도에서 상승한 바 있습니다.
기본 시나리오는 이번 회담을 패자 없는 무난한 이슈로 소화하며 업종별 순환매가 일어나는 장세입니다. 회담 전부터 증권가에서는 양국 관계 불확실성이 당분간 증시 리스크로 부각되지 않을 가능성을 높게 보았습니다.
부정적인 시나리오는 60일짜리 짧은 연장이 1월 재충돌 우려로 해석되거나, 고유가 및 금리 부담이 겹치는 경우입니다. WTI가 배럴당 100달러 수준에 이르고 미 국채 10년물 금리가 오르는 상황도 중요한 변수입니다.
🔍 앞으로 체크할 것
워싱턴 일정은 사실상 마무리되었고, 이제 시장의 초점은 실적으로 넘어갑니다. 30일 현지시간 마이크론 실적 발표를 시작으로, 10월 초 삼성전자의 3분기 잠정 실적 발표가 예정되어 있습니다. 미중 이슈와 관련해서는 11월 APEC과 내년 1월 10일 휴전 만료 시점이 다음 변곡점이 될 것입니다.
⚠️ 참고 유의사항 알려드린 내용은 공개된 정보를 바탕으로 한 참고용 분석입니다. 특정 종목에 대한 매수나 매도를 권유하지 않으며, 모든 판단과 결과에 대한 책임은 본인에게 있음을 알려드립니다.